








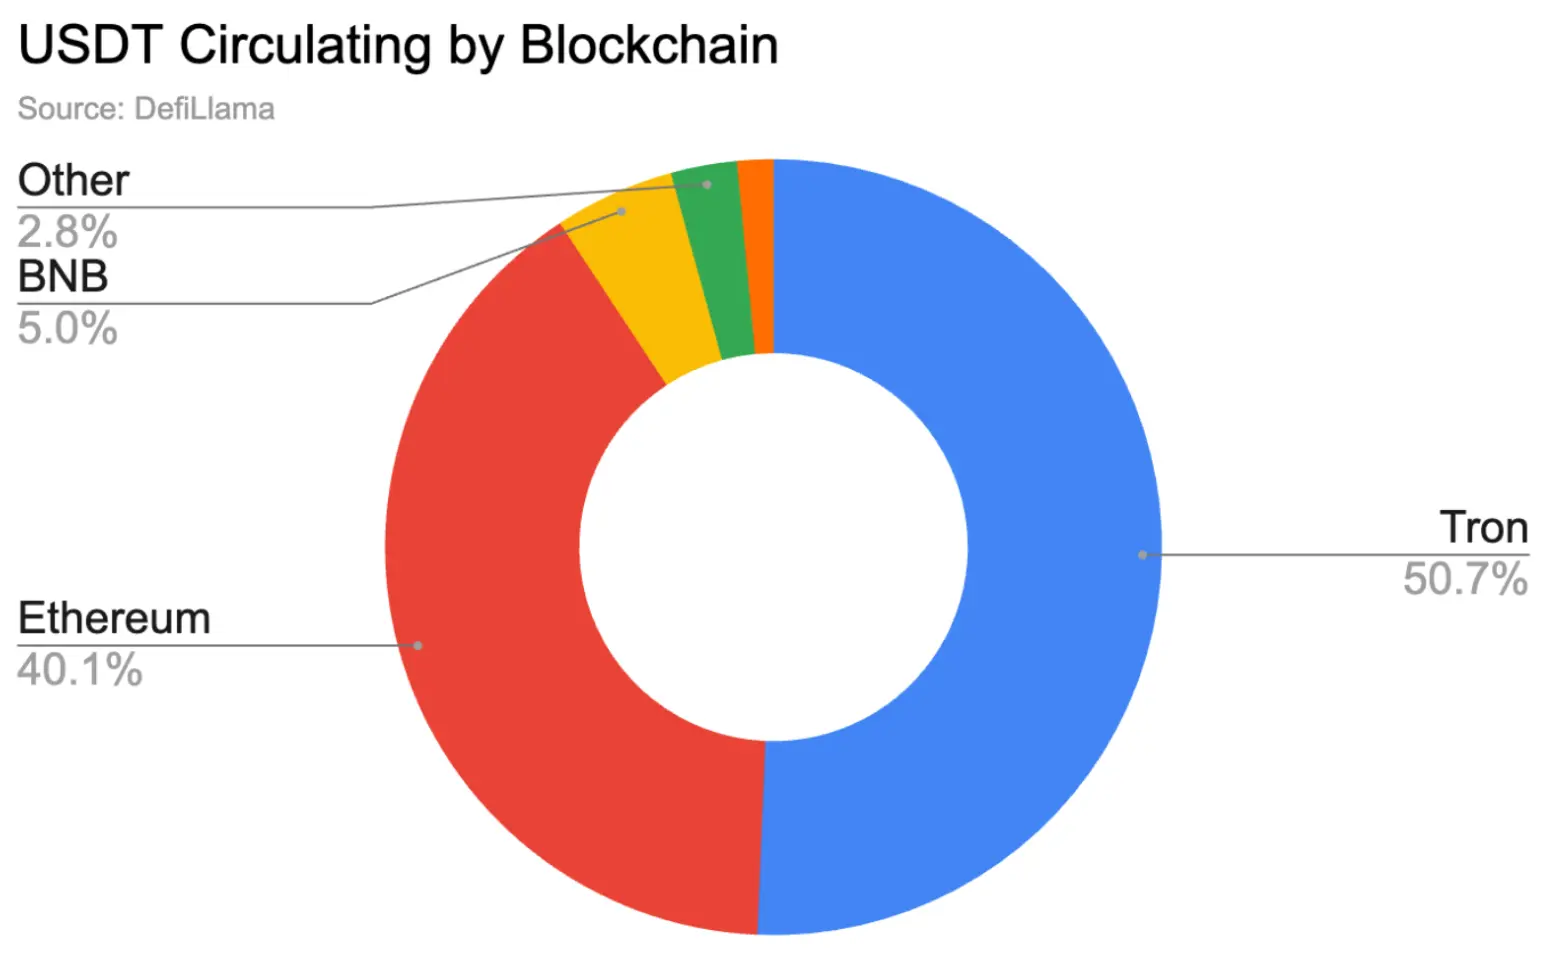
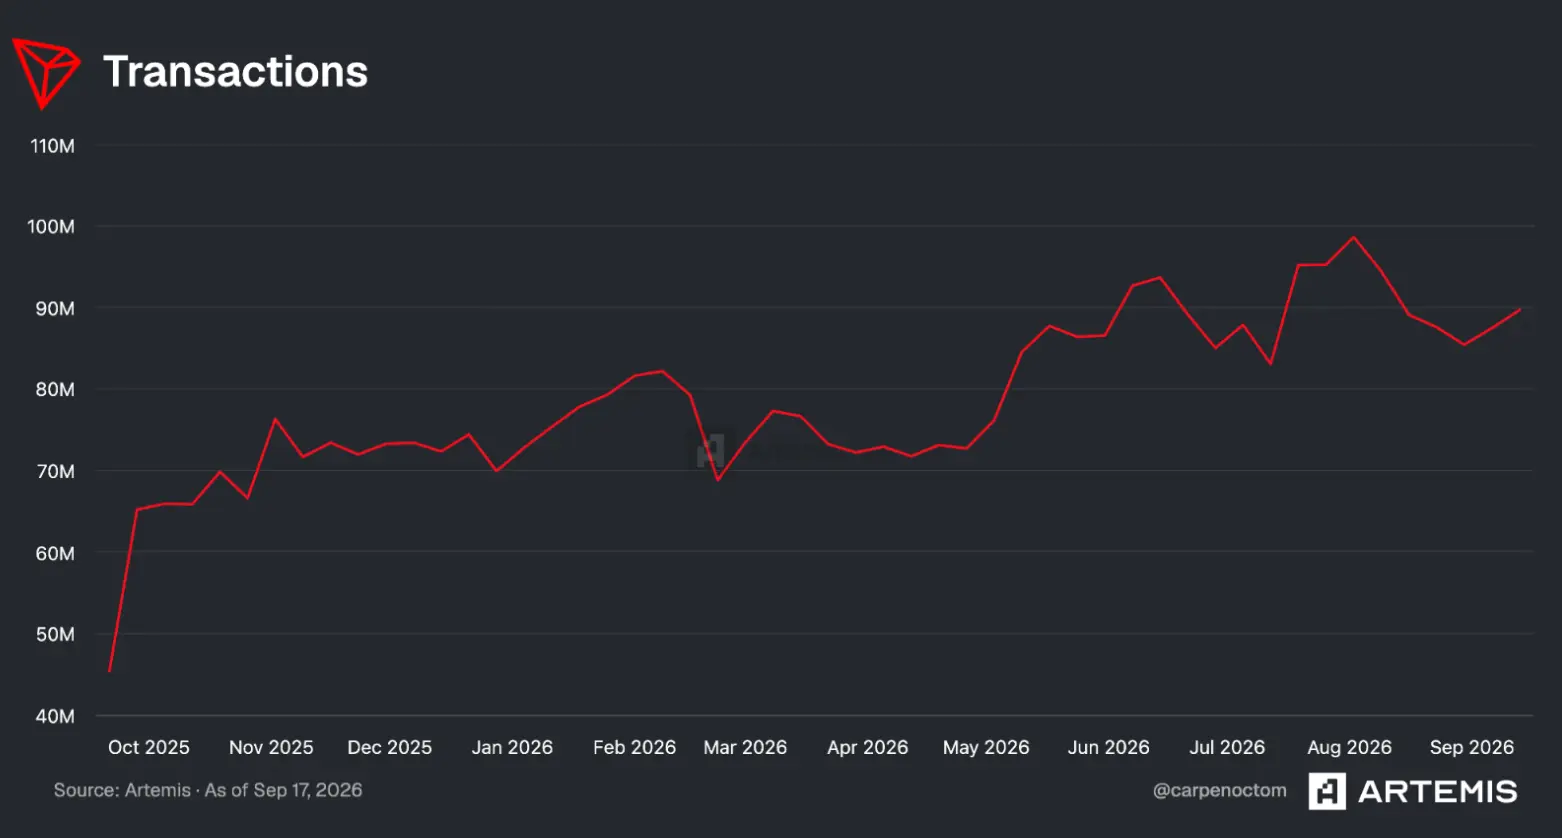
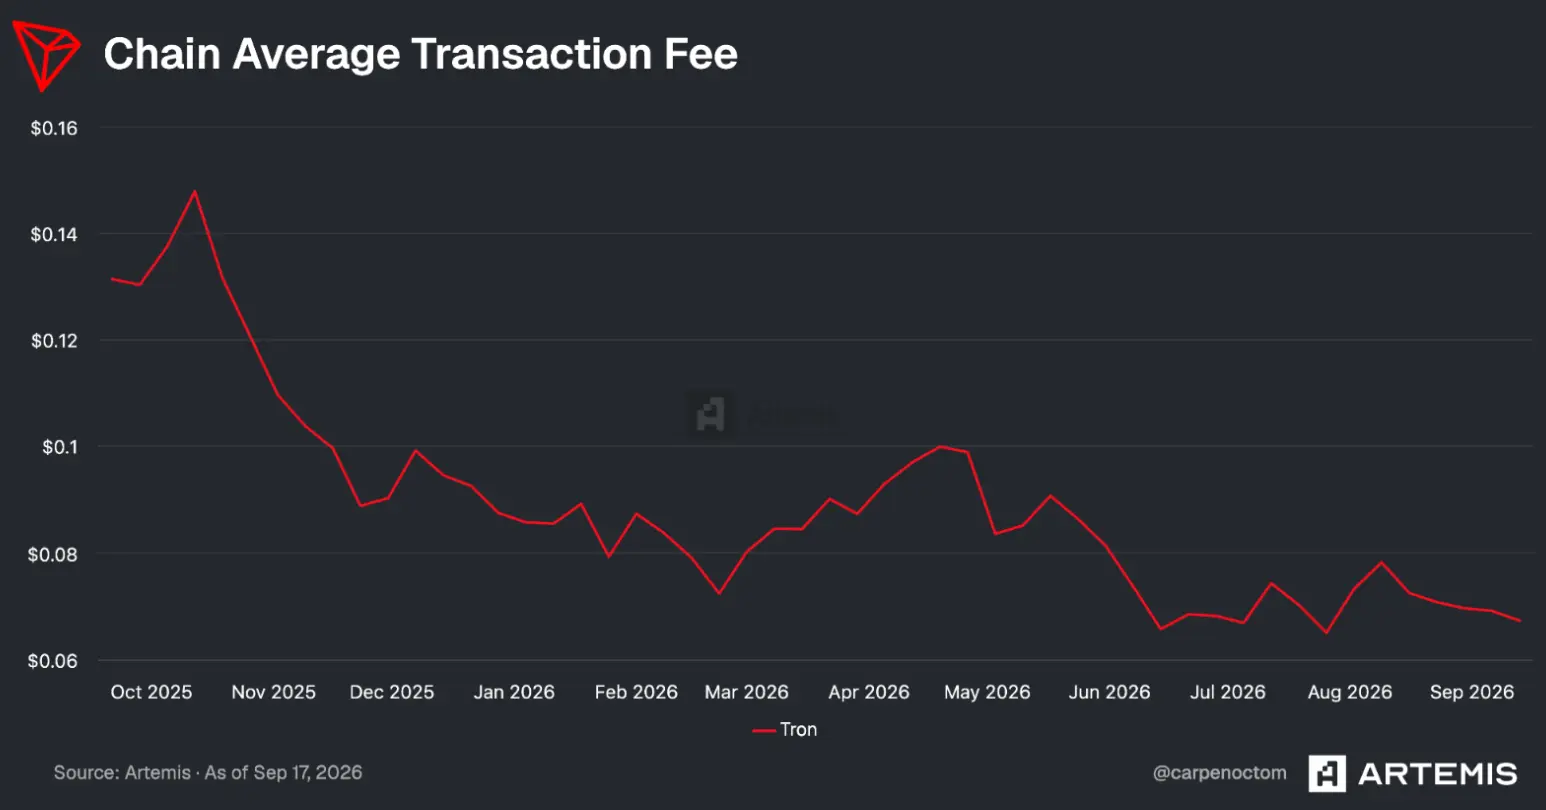
Tron ahora procesa entre $150.000 millones y $190.000 millones en transferencias de stablecoins cada semana, consolidando un papel de liquidación de USDT que ha reconfigurado la tesis de inversión de la red desde su lanzamiento en 2018 como proyecto de distribución de contenidos. Las transacciones semanales en la cadena han subido hacia máximos históricos cercanos a 100 millones, mientras que la comisión media on-chain ha caído a unos siete centavos, un mínimo de varios años. Este cambio sitúa a Tron menos como competidor DeFi de Ethereum y más como infraestructura de pagos para el dólar en mercados emergentes, donde la liquidación barata y rápida importa más que la programabilidad de vanguardia.
Por qué importa
La lectura estructural es que Tron se ha convertido en fontanería más que en plataforma. Con 27 Super Representatives ejecutando delegated proof-of-stake, la cadena se mantiene barata y confirma rápido, mientras que la mayor parte de su actividad económica es ahora USDT moviéndose entre monederos en lugar de ejecución de contratos inteligentes. La demanda de TRX está vinculada directamente a ese throughput: los usuarios queman TRX por transacción o lo stakean para reclamar asignaciones diarias de ancho de banda y energía, por lo que el aumento de la liquidación de stablecoins respalda mecánicamente el staking, la quema y la participación en la gobernanza.
La claridad reguladora bajo el GENIUS Act, promulgado en julio de 2025, ha reforzado ese papel al dotar a las stablecoins de pago de un marco federal que cubre emisores, reservas y supervisión. La nota interpretativa conjunta de la SEC y la CFTC en marzo de 2026, que clasifica activos como TRX como "digital commodities", añade otra capa de legitimidad. Pero las mismas reglas pueden jugar en contra: dependiendo de cómo queden las restricciones a emisores y stablecoins permitidas, Tron podría enfrentarse a un viento en contra si se estrecha el acceso a USDT.
Impacto en el mercado
La cifra titular es el throughput semanal de stablecoins de $150B-$190B, pero la señal más duradera es la compresión de comisiones hacia siete centavos por transacción en volumen récord. Esa combinación, alto throughput y bajas comisiones, es exactamente lo que necesita una vía de pagos, y explica por qué las direcciones activas semanales de Tron han subido hacia niveles récord en lugar de estancarse en una base de usuarios reducida. Josh Olszewicz, de Canary Capital, plantea el caso de inversión en torno a esa infraestructura, apostando por la continua institucionalización de las stablecoins como medio de liquidación en lugar de por la innovación en la capa de aplicación.
Qué hay que vigilar a continuación es si las reglas de permisos de emisores del GENIUS Act fuerzan una reorganización de qué stablecoins pueden liquidar en Tron, y cómo aterriza en su forma final el propuesto Clarity Act, que dividiría la supervisión entre la SEC y la CFTC.


Preguntas frecuentes
-
¿Cuánto volumen de stablecoins procesa Tron a la semana?
Tron liquida entre $150.000 millones y $190.000 millones en transferencias de stablecoins por semana, con la mayor parte de ese flujo denominado en USDT.
-
¿Cómo genera ingresos Tron con la liquidación de stablecoins?
Cada transacción en Tron consume ancho de banda y energía, que los usuarios pueden pagar quemando TRX o stakeando TRX para reclamar asignaciones diarias, por lo que el aumento del volumen de liquidación respalda mecánicamente el staking y la quema de tokens.
-
¿Qué modelo de consenso usa Tron?
Tron ejecuta delegated proof-of-stake con 27 Super Representatives elegidos que producen bloques, lo que permite a la cadena mantener tiempos de confirmación rápidos y comisiones bajas frente a redes de distribución más amplia.
-
¿Cómo afecta el GENIUS Act al negocio de stablecoins de Tron?
El GENIUS Act, promulgado en julio de 2025, estableció un marco federal para las stablecoins de pago que cubre emisores, reservas y supervisión, lo que legitima la demanda de liquidación en Tron pero también podría restringir qué stablecoins pueden operar en la red.
-
¿Por qué la tesis de inversión de Tron difiere de otras layer-1?
Josh Olszewicz, de Canary Capital, sostiene que Tron se entiende mejor como infraestructura de pagos para el dólar en lugar de como competidor DeFi o de aplicaciones de consumo, por lo que la tesis de TRX está ligada a la institucionalización de las stablecoins y al throughput de transacciones más que a la innovación…

 WuBlockchain
 Crypto News
 WatcherGuru
 CoinTelegraph
 Crypto Rank News
 CryptoSlate