










Circle pide a la SEC que trate las stablecoins de pago que cumplan los requisitos como efectivo en operaciones de financiación de valores, cálculos de capital de intermediarios bursátiles y cuentas de reservas de clientes. Sus propuestas podrían eliminar el recorte del 2% al capital aplicado a las tenencias de stablecoins admisibles y abrir nuevos usos institucionales para USDC, pero la SEC aún no ha aprobado los cambios.
Por qué importa
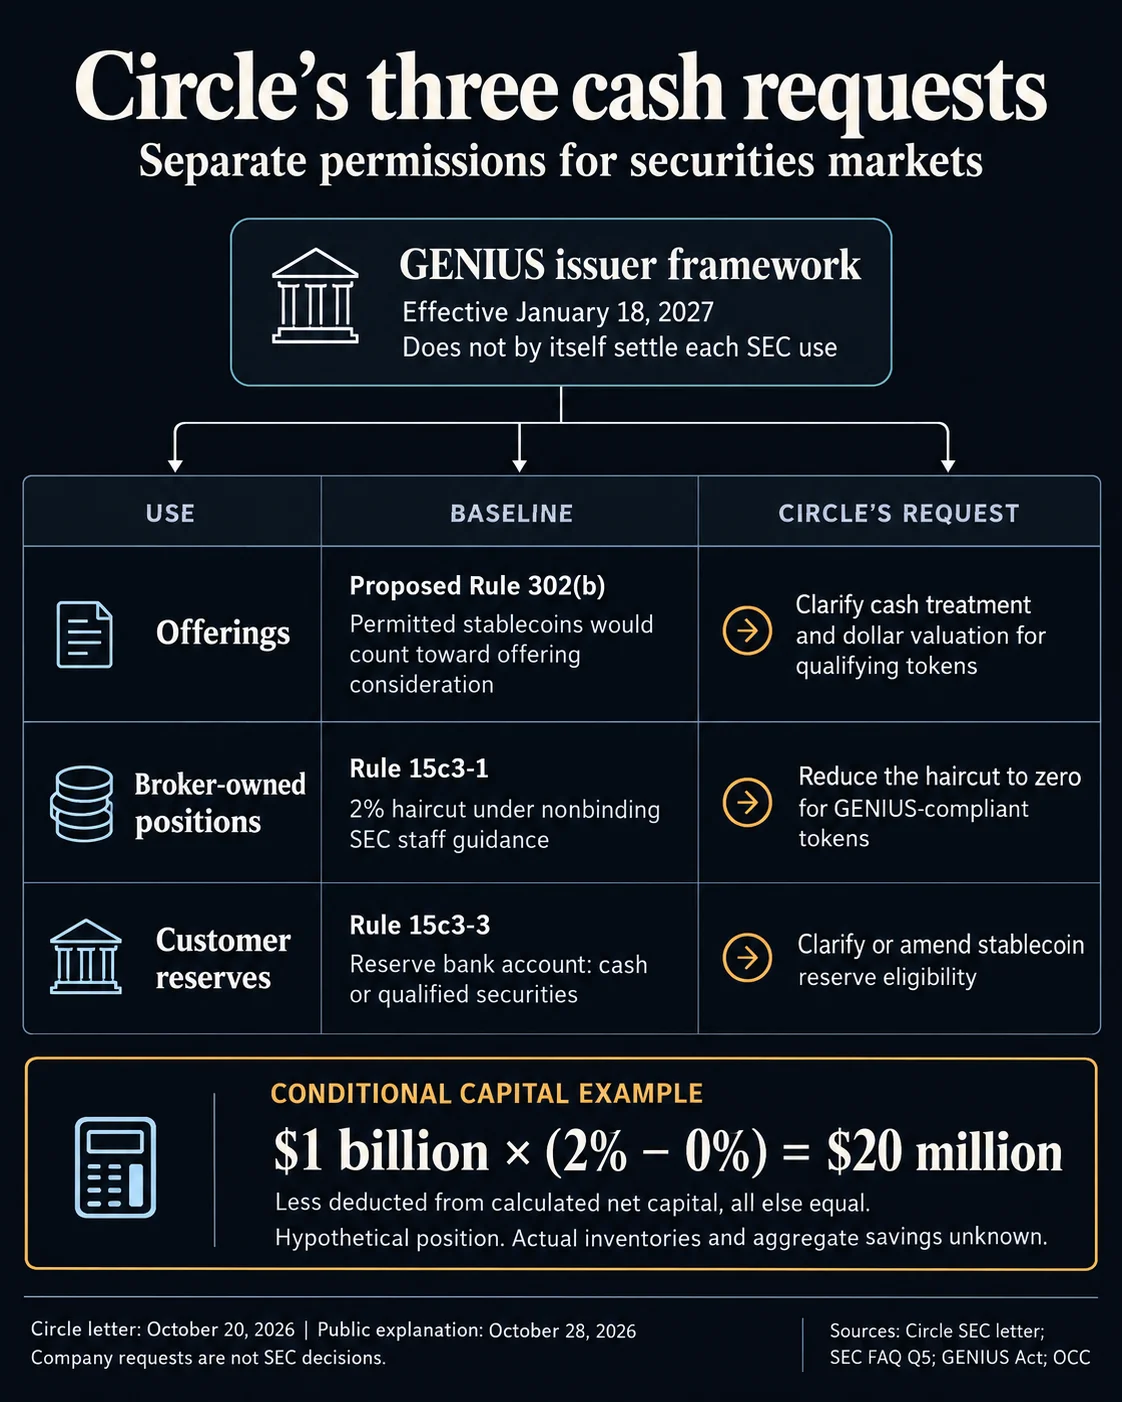
Las peticiones de Circle responden a la propuesta de la SEC sobre la Regulation Crypto Assets, que contempla exenciones para determinadas ofertas de hasta 5 millones de dólares en cuatro años y 75 millones anuales, sujetas a requisitos de divulgación y otras condiciones. Circle respalda el marco y quiere que las empresas que reciban stablecoins que cumplan los requisitos puedan seguir los mismos procedimientos que las que reciben efectivo convencional.
La empresa también sostiene que las stablecoins vinculadas al dólar y canjeables uno por uno deberían contabilizarse por su valor en dólares, y que aceptarlas como pago no debería imponer automáticamente obligaciones en materia de valores a los tokens o a sus emisores. Circle señala los estándares de reservas, canje y supervisión de la GENIUS Act, pero esos requisitos no resuelven cómo se tratan las stablecoins conforme a otras normas sobre valores. Está previsto que sus normas de aplicación entren en vigor el 18 de enero de 2027.
Impacto en el mercado
La propuesta sobre capital se centra en un recorte del 2% establecido en directrices del personal de la SEC para las posiciones admisibles en stablecoins que los intermediarios bursátiles mantienen por cuenta propia. En una posición de 1.000 millones de dólares, ese tratamiento reduce en 20 millones de dólares el capital neto calculado. Eliminar la deducción podría liberar capital, aunque el beneficio dependería del volumen de activos admisibles que tenga cada empresa. Las directrices actuales no son vinculantes y se necesitaría una mayor aceptación regulatoria para que el recorte fuera del 0%.
Por separado, Circle quiere que las stablecoins de pago conformes a la normativa se reconozcan como activos admisibles para las cuentas de reservas de clientes de los intermediarios bursátiles, conforme a la Rule 15c3-3. Una decisión de la SEC sobre estas peticiones podría ampliar el papel de USDC en las finanzas tradicionales. Hasta entonces, los usos propuestos siguen siendo inciertos.
Preguntas frecuentes
-
¿Qué cambios pide Circle a la SEC para las stablecoins?
Circle quiere que las stablecoins de pago que cumplan los requisitos se traten como efectivo en determinadas ofertas de valores, cálculos de capital de intermediarios bursátiles y cuentas de reservas de clientes.
-
¿Cómo afecta a los intermediarios bursátiles el recorte del 2% aplicado a las stablecoins?
El recorte reduce el valor reconocido en los cálculos de capital neto. Con el tratamiento del 2%, una posición propia admisible de 1.000 millones de dólares reduciría en 20 millones el capital neto calculado.
-
¿Eliminar el recorte liberaría automáticamente capital para todos los intermediarios?
No. El beneficio dependería del volumen de stablecoins admisibles que tuviera cada intermediario, y se necesitaría una mayor aceptación regulatoria para establecer un recorte del 0%.
-
¿Qué quiere cambiar Circle en la financiación de valores?
Circle quiere que las empresas que reciban stablecoins admisibles en determinadas ofertas sigan los mismos procedimientos que las que reciben efectivo convencional, y que las stablecoins vinculadas al dólar y canjeables se valoren por su importe en dólares.
-
¿La GENIUS Act determina cómo se tratan las stablecoins conforme a las normas sobre valores?
No. Los requisitos para los emisores establecen estándares en ámbitos como las reservas y el canje, pero no determinan automáticamente el tratamiento conforme a todas las normas sobre valores.

 CoinDesk
 TheBlock
 WatcherGuru