








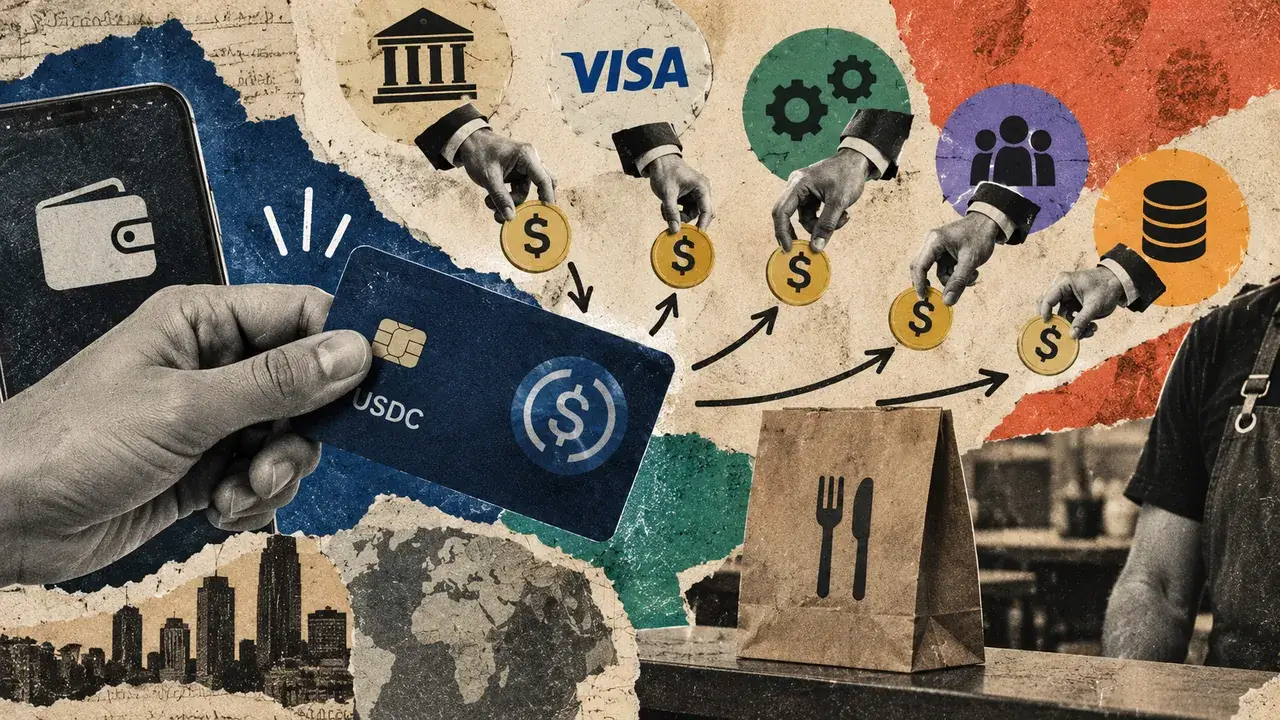


Visa informó el 1 de octubre de que ya había más de 160 programas de tarjetas vinculadas a stablecoins, con un volumen de pagos casi un 200% superior al del año anterior. Estas tarjetas permiten a los clientes gastar USDC mientras los comercios reciben moneda local, por lo que los restaurantes y otros negocios no necesitan aceptar criptomonedas directamente. La colaboración de Visa con Bridge, adquirida por Stripe en 2025, respalda este modelo en Colombia al gestionar la conversión a pesos colombianos.
Por qué es importante
El pago puede parecer sencillo en el terminal, pero varias empresas pueden repartirse los ingresos. La aplicación del consumidor gestiona la relación, un emisor regulado proporciona la tarjeta, Visa conecta a las instituciones, el proveedor de pagos del comercio gestiona la aceptación y un proveedor de conversión o liquidación puede intervenir entre ellos. Los ingresos pueden proceder de tasas de intercambio, comisiones de red y procesamiento, cargos por transacción, suscripciones, conversión de divisas y financiación de la liquidación.
La financiación con stablecoins no elimina los costes tradicionales de los pagos con tarjeta. Los proveedores siguen afrontando la prevención del fraude, el cumplimiento normativo, la atención al cliente y las devoluciones de cargos. Bridge anuncia un producto de tarjetas que permite a los operadores de programas conservar el 100% de las tasas de intercambio y cobrar comisiones adicionales por transacción, pero el importe que queda después de los costes operativos y de los socios depende de los acuerdos de cada programa.
Impacto en el mercado
El calendario de liquidación crea otra fuente de demanda. Rain utiliza una línea de crédito renovable de Credit Coop para cumplir sus obligaciones de liquidación con Visa y después dirige los ingresos de los titulares de tarjetas mediante contratos inteligentes para devolver el principal y los intereses. Visa afirma que este acuerdo ha reducido los costes de financiación hasta un 30% para algunos participantes, aunque no se han divulgado las condiciones ni la distribución del riesgo crediticio.
Las recompensas se enfrentan a la misma prueba de margen. Los límites al intercambio en Reino Unido dejan como máximo 20 peniques en una compra nacional de débito de 100 libras que cumpla los requisitos, mientras que un reembolso del 2% costaría 2 libras antes de los gastos operativos. Por tanto, los proveedores necesitan suscripciones, cargos por conversión, bloqueos de tokens, subvenciones externas o compras recurrentes de los clientes para financiar recompensas generosas.
La ventaja para el cliente es más clara para quienes ya obtienen o poseen stablecoins y pueden evitar transferencias repetidas a través de un exchange y un banco. Para otros, los diferenciales de conversión y los costes de divisas pueden eliminar el beneficio. El aumento del volumen demuestra que la adopción crece, pero todavía no prueba que los clientes sigan utilizando las tarjetas cuando terminen los incentivos ni que los proveedores obtengan de forma constante más ingresos de los que gastan en atenderlos.

Preguntas frecuentes
-
¿Cómo permiten las tarjetas con stablecoins que los comercios reciban moneda local?
El saldo de USDC del cliente financia la compra, mientras que un proveedor de conversión como Bridge convierte el pago para que el comercio reciba moneda local a través de su proveedor de pagos habitual.
-
¿Qué empresas pueden obtener comisiones de un pago con una tarjeta de stablecoins?
Entre los posibles participantes están el emisor de la tarjeta, la wallet o marca de la tarjeta, Visa, el proveedor de pagos del comercio, las empresas de conversión y los prestamistas para la liquidación. Sus ingresos pueden incluir tasas de intercambio, comisiones de procesamiento, suscripciones, cargos de…
-
¿Por qué necesitan financiación para la liquidación los programas de tarjetas con stablecoins?
Las obligaciones de las tarjetas pueden vencer antes de que los fondos del cliente completen su recorrido por el sistema. Proveedores como Rain pueden usar crédito renovable para financiar la liquidación con Visa y devolver el préstamo con los ingresos recibidos de los titulares de tarjetas.
-
¿Puede financiarse el cashback de stablecoins únicamente con las tasas de intercambio?
No siempre. Una compra de débito de 100 libras en Reino Unido que cumpla los requisitos puede generar como máximo 20 peniques de intercambio según el límite citado, mientras que un cashback del 2% costaría 2 libras antes de los gastos operativos.
-
¿Cuándo puede una tarjeta con stablecoins ahorrar dinero a los clientes?
La ventaja es más clara para quienes ya obtienen o poseen stablecoins y pueden evitar algunas transferencias a través de exchanges y bancos. Los diferenciales de conversión, las suscripciones, las comisiones de las tarjetas y los costes de divisas pueden reducir o eliminar el ahorro.

 CoinDesk
 CoinTelegraph
 Crypto News
 Crypto Rank News