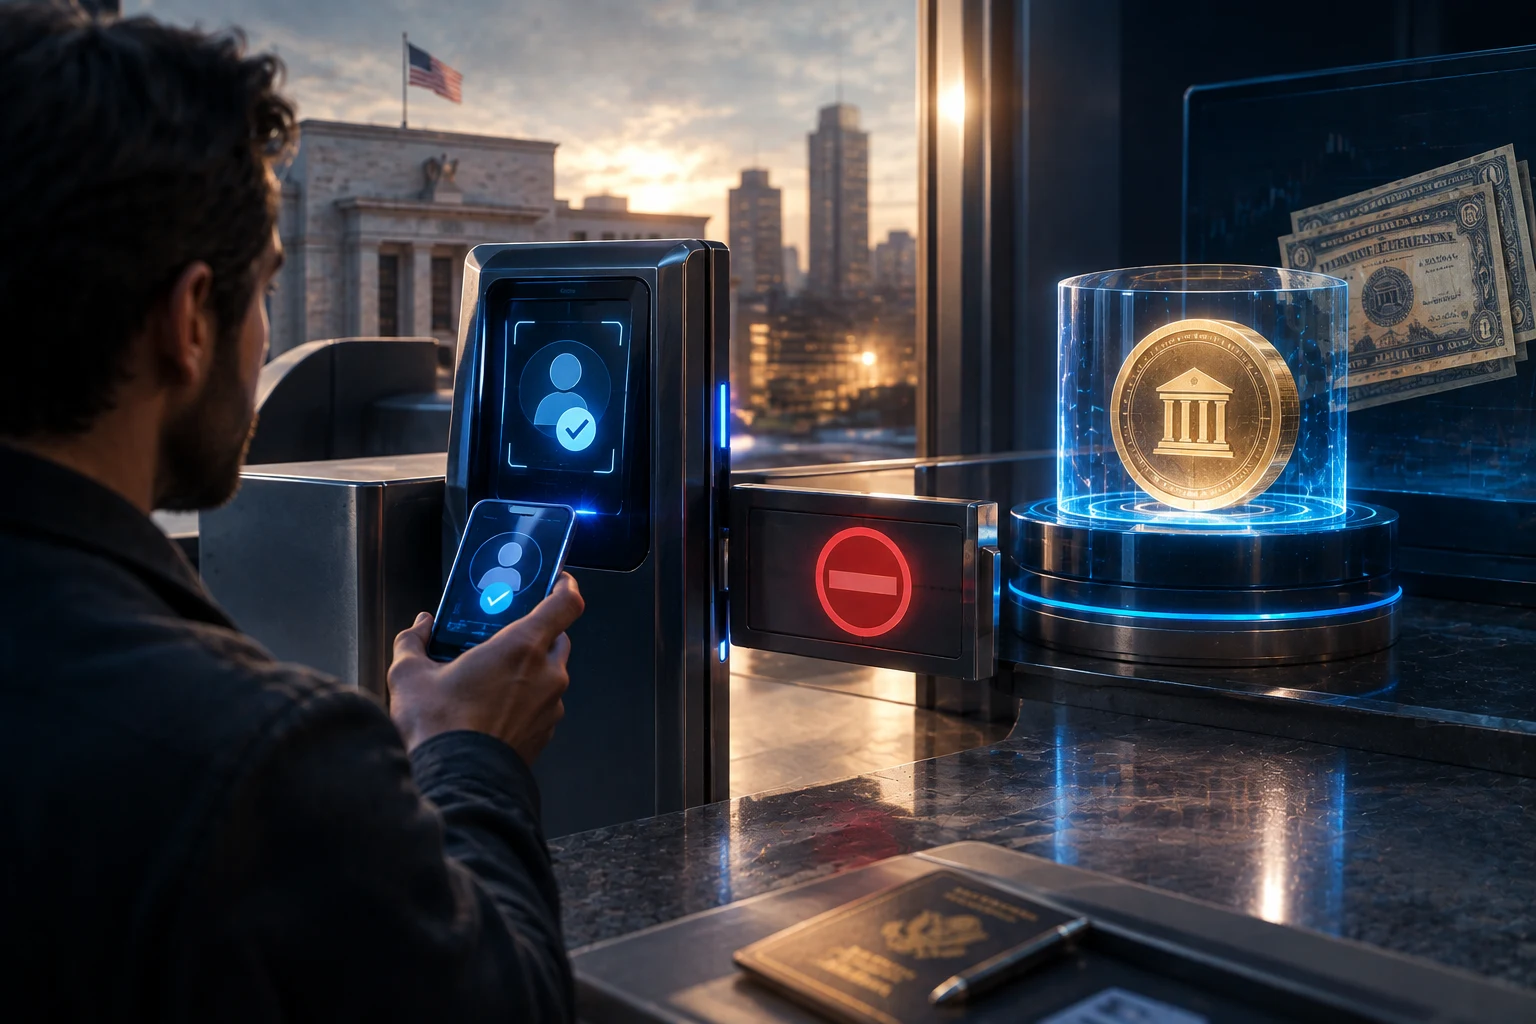
Lo que realmente significa el "control de acceso por KYC en RWA"
La expresión rwa kyc gating describe una pila, no un único control. En apariencia, un fondo tokenizado de deuda pública de EE. UU. se parece a cualquier otro activo en Ethereum, Arbitrum, Avalanche o Solana: una dirección tiene un saldo, un monedero puede firmar una transferencia, una DEX o un agregador puede cotizar un precio. Por debajo, tres partes distintas tienen que coincidir en que el titular tiene permiso para serlo.
La primera parte es el emisor, por lo general un asesor de inversión registrado o un vehículo de propósito específico. La segunda es el agente de transferencias, que mantiene la lista oficial de accionistas y realiza las comprobaciones de identidad. La tercera es el propio contrato inteligente, que guarda en cadena una lista blanca de direcciones aprobadas y se niega a mover tokens a cualquiera que esté fuera de ella. Si alguna de las tres dice no, la operación no se liquida, independientemente de cómo se comporte el monedero.
Por eso un usuario puede tener ETH o USDC sin demostrar nunca quién es, y en cambio no puede recibir BUIDL u OUSG sin documentos. El control de acceso no es una decisión de marketing del protocolo. Es el precio legal que paga el emisor para distribuir el producto en Estados Unidos sin registrarlo como una oferta pública de valores.
Las dos exenciones estadounidenses que dan forma a casi todas las tesorerías tokenizadas
El motivo por el que los fondos tokenizados de deuda pública se parecen tanto entre sí es que suelen emitirse bajo una de dos exenciones de la SEC: la Reg D 506(c) para inversores estadounidenses, o la Reg S para inversores offshore. Ambas abren un camino que evita un registro público completo, y ambas traen límites estrictos sobre quién puede participar.
Reg D 506(c): solo inversores acreditados
Bajo la Regla 506(c) de la Regulación D, un emisor puede captar una cantidad ilimitada de dinero de inversores acreditados sin registrar la oferta ante la SEC, siempre que tome medidas razonables para verificar que cada comprador es, de hecho, acreditado. Se permite la captación general, por eso ves estos productos anunciados en podcasts y YouTube de criptomonedas, pero el grupo de compradores subyacente está cerrado a los minoristas.
Un inversor acreditado en EE. UU. es alguien con ingresos individuales superiores a 200.000 $ en cada uno de los dos últimos años, o ingresos conjuntos superiores a 300.000 $, o un patrimonio neto superior a 1.000.000 $ excluyendo la residencia principal, o una licencia profesional específica. BUIDL de BlackRock, OUSG de Ondo, USYC de Hashnote de Circle, JTRSY de Janus Henderson y USTB de Superstate se distribuyen de esta forma a personas estadounidenses. El emisor, o un proveedor externo de verificación, tiene que conservar la prueba de acreditación archivada, y ese archivo es en lo que se basa el agente de transferencias cuando aprueba la acuñación en cadena.
El detalle clave que se le escapa a la mayoría de los lectores: la verificación 506(c) no es una comprobación puntual del monedero. Si el titular quiere mover tokens a una nueva dirección, primero hay que añadir esa dirección a la lista blanca. Si el titular quiere reembolsar, la dirección de reembolso tiene que coincidir. Si el titular transfiere tokens por error a una dirección que no está en la lista blanca, esos tokens quedan efectivamente congelados hasta que el nuevo titular pase por el mismo proceso de acreditación. El contrato inteligente lo aplica incluso cuando el usuario no se da cuenta de que ha ocurrido.
Reg S: abierto a personas no estadounidenses, cerrado a personas estadounidenses
La Regulación S es la contrapartida offshore. Permite a un emisor vender valores fuera de Estados Unidos a personas no estadounidenses sin registrarse ante la SEC. El producto que ves en cadena tiene la misma economía, pero el grupo de compradores elegibles es el inverso al de la 506(c): las personas estadounidenses quedan explícitamente excluidas.
USDY de Ondo es el ejemplo más claro. USDY se comercializa a una audiencia global cripto-nativa y cotiza ampliamente en Arbitrum, Solana y otras cadenas, y sin embargo su flujo de suscripción exige que el comprador declare que no es una persona estadounidense y supere el KYC del emisor. La declaración está respaldada por comprobaciones documentales, señales de IP y geolocalización, y monitorización continua. EURSAFO y EUTBL encajan en un grupo similar como envoltorios en euros bajo Reg S, accesibles para personas no estadounidenses pero cerrados al minorista estadounidense.
Los productos bajo Reg S también incluyen un período de bloqueo. Los tokens comprados bajo Reg S no se pueden revender en EE. UU. ni a personas estadounidenses durante un plazo definido, por eso algunos de estos tokens tienen reglas de transferencia distintas según dónde se encuentre el titular. Si eres una persona no estadounidense con USDY en Solana y vendes a una persona estadounidense, esa persona estadounidense está comprando valores restringidos y puede que no pueda reembolsar a través del emisor.
El tercer nivel que la mayoría de lectores pasa por alto: los compradores cualificados
Acreditado es el suelo. Encima se sitúa un segundo nivel, más reducido. Según la Sección 2(a)(51) de la Ley de Sociedades de Inversión, un comprador cualificado es una persona física o family office con al menos 5 millones de dólares en inversiones, o una entidad con al menos 25 millones de dólares en inversiones. Los fondos que se acogen a esta exención, a veces llamados fondos 3(c)(7), solo pueden aceptar dinero de compradores cualificados.
Esto importa porque algunos de los mayores vehículos tokenizados de crédito privado y tesorería están estructurados como fondos 3(c)(7). Sus contratos inteligentes están restringidos a una lista blanca más pequeña, y la documentación del emisor nombra los umbrales de comprador cualificado para fondos privados como la prueba vinculante. Un inversor acreditado con 1,5 millones de dólares de patrimonio queda fuera. El producto es real, el venue on-chain es real, pero la línea de elegibilidad se traza más arriba de lo que admiten la mayoría de páginas de marketing.
El efecto práctico es que "RWA" no es un único mercado. Son al menos tres mercados anidados, cada uno con su propio grupo de compradores: acreditado 506(c), comprador cualificado 3(c)(7) y persona no estadounidense según Reg S. Un token dado suele ser accesible solo para uno de los tres, a veces dos con una división de tokens, y las reglas se aplican tanto off-chain por el agente de transferencias como on-chain por la lista blanca del contrato.
Dónde se sitúa la fricción real
La mayor parte de la fricción al comprar una tesorería tokenizada no es la comprobación de transferencia on-chain. Es todo lo que tiene que ocurrir antes de que un monedero sea admitido en la lista blanca.
Verificación de identidad y acreditación
Para un producto 506(c), el usuario envía documento de identidad oficial, prueba de domicilio, una autocertificación de estatus acreditado y documentos de respaldo como declaraciones fiscales, extractos de corretaje o una carta de un contable colegiado. El proveedor de verificación contrasta los documentos y aprueba o rechaza la solicitud. Este paso puede llevar días, y una solicitud rechazada no deja rastro on-chain.
Para productos Reg S, el usuario envía documentos de identidad y una declaración de persona no estadounidense. Se contrastan la geolocalización, la reputación de la IP y el país del documento. Un titular de pasaporte estadounidense viviendo en Singapur sigue siendo tratado como persona estadounidense a efectos de Reg S, lo que sorprende a muchos usuarios.
Vinculación de monedero y listas blancas resistentes a Sybil
Una vez aprobado el usuario, el emisor o el agente de transferencias firma un mensaje que añade la dirección de monedero del usuario a la lista blanca on-chain. A partir de ese momento, el contrato rechaza transferir tokens hacia o desde cualquier dirección que no esté en la lista. Este es el patrón AVC, o contrato controlado por lista de permitidos, y es lo que hace que el control sea resistente a Sybil a nivel de contrato inteligente. Un usuario no puede saltárselo generando un monedero nuevo.
La misma lógica protege al emisor del riesgo de sanciones. El cribado de direcciones contra las listas de OFAC y de la UE se ejecuta de forma continua, y un monedero que quede sancionado a mitad de su vida será eliminado de la lista blanca y no podrá reembolsar. A los tenedores en jurisdicciones restringidas se les suele pedir que reembolsen y salgan antes de que ocurra, asumiendo el emisor el coste operativo.
Normas jurisdiccionales que se imponen a la tecnología
El contrato inteligente no sabe en qué país está el usuario. El emisor sí. Por eso las normas jurisdiccionales se superponen a la lista blanca. Una persona no estadounidense puede tener USDY en Solana pero no puede tener BUIDL en Ethereum, porque BUIDL es un producto 506(c) sin tramo Reg S. Un inversor acreditado estadounidense puede tener BUIDL pero no USDY bajo Reg S. Un comprador cualificado puede tener cualquiera de los dos, además de los vehículos de crédito privado 3(c)(7) a los que el nivel acreditado no puede acceder.
El venue on-chain importa menos que la documentación del emisor. Avalanche, Arbitrum, Solana y Ethereum son solo rieles. Las reglas viven en el memorando de oferta y en la política del agente de transferencias.
Puede un usuario no estadounidense poseer un token RWA estadounidense
Sí, y aquí el panorama resulta más útil para una audiencia cripto-nativa fuera de Estados Unidos. Una persona no estadounidense puede poseer un producto Reg S como USDY, EURSAFO o EUTBL, y una persona no estadounidense que además sea comprador cualificado puede tener también algunos vehículos 3(c)(7). El camino es: completar el KYC con el emisor, declarar el estatus de no estadounidense, conseguir que el monedero entre en la lista blanca, suscribir a través del flujo de emisión primaria del emisor y, opcionalmente, operar en los venues soportados.
El caso más complicado es el del usuario estadounidense que no está acreditado. Está excluido por diseño de todo producto 506(c) y también de todo producto Reg S por ser persona estadounidense. La única exposición on-chain a bonos del Tesoro de EE. UU. disponible para él es el mercado público: un producto tokenizado de tesorería registrado, un envoltorio tipo ETF de tesorería o un fondo del mercado monetario tokenizado ofertado públicamente. El sector RWA está construyendo activamente estos productos públicos, y serán muy distintos de BUIDL u OUSG cuando lleguen, porque no necesitarán lista blanca.
Un matiz más: los productos tokenizados de tesorería no son intercambiables con stablecoins. USDY paga un rendimiento y es un valor, por eso está restringido. USDC es una stablecoin y no lo es. Los usuarios a veces confunden ambos porque ambos operan en Ethereum, Arbitrum y Solana, pero se rigen por regímenes regulatorios completamente distintos. Tratar un token RWA con rendimiento como si fuera una stablecoin es uno de los errores más comunes en este rincón del mercado.
Cómo cambia MiCA lo disponible en la UE
MiCA, el reglamento de mercados de criptoactivos de la UE, entró en pleno vigor en 2024 y reconfigura el panorama europeo de RWA. Bajo MiCA, los tokens referenciados a activos y los tokens de dinero electrónico tienen un régimen definido, y los valores tokenizados caen bajo las normas existentes de MiFID II. Para un usuario de la UE, esto significa que la pila de controles resulta familiar, KYC y acreditación donde se requiera, pero la fuente legal de las normas es europea y no estadounidense.
En la práctica, esto ha abierto espacio para productos tokenizados de tesorería y mercado monetario domiciliados en la UE que son accesibles al retail europeo bajo un envoltorio totalmente registrado. EURSAFO y EUTBL se enmarcan en esta categoría más amplia de exposición a tesorería en euros, aunque sus reglas de distribución siguen dependiendo de si están estructurados como Reg S, registrados bajo MiCA, o ambos. Un producto que sea simultáneamente Reg S y registrado bajo MiCA debe satisfacer ambos conjuntos de normas, por eso la documentación de estos productos es inusualmente extensa.
La otra cara es que MiCA no ha hecho que las tesorerías tokenizadas estadounidenses estén libremente disponibles para el retail europeo. Un usuario retail de la UE sigue sin poder comprar BUIDL u OUSG sin pasar por el KYC del emisor y cualificarse bajo la exención correspondiente. MiCA cambia el menú de productos domiciliados en la UE, no las reglas de elegibilidad para los productos domiciliados en EE. UU. Los usuarios cripto-nativos en la UE que asumían que MiCA desbloquearía todo el mercado global de RWA se han sorprendido al descubrir que desbloquea sobre todo productos emitidos en la UE.
Los riesgos que no aparecen en el marketing
Primero el riesgo, porque aquí es donde se pierde la mayor parte del dinero real. La pila de control de acceso está haciendo un trabajo real, y cuando falla o se malinterpreta, los tenedores pueden acabar poseyendo tokens restringidos que no pueden reembolsar.
El primer riesgo es el desajuste jurisdiccional. Un usuario estadounidense que recibe USDY mediante una transferencia entre particulares de una persona no estadounidense posee valores restringidos. El contrato no le permitirá reembolsarlos, porque no está en la lista blanca como persona estadounidense, y el emisor no tiene obligación de ayudarle. Los tokens permanecen en el monedero, pero quedan económicamente varados.
El segundo riesgo es la eliminación de la lista blanca. Si el análisis de sanciones marca una dirección, o si el usuario no renueva su KYC en el plazo del emisor, la dirección se elimina de la lista blanca y el reembolso se pausa hasta que se resuelva el problema. Varios emisores ejecutan ciclos de renovación anuales, y un usuario que ignora el correo electrónico ve sus tokens congelados.
El tercer riesgo es la confusión entre niveles de producto. Un usuario que cumple los requisitos de inversor acreditado, pero no los de comprador cualificado, puede quedar excluido de los fondos de nivel superior sin darse cuenta, y la página de marketing rara vez destaca qué nivel se requiere. Leer el memorando de oferta es la única comprobación fiable.
El cuarto riesgo es el riesgo de plataforma叠加 al riesgo del emisor. Mantener BUIDL en un exchange centralizado que a su vez es una entidad sancionada genera un problema en capas: la lista blanca del emisor aprueba el monedero omnibus del exchange, pero la titularidad real del usuario dentro de ese monedero es un registro independiente que puede romperse. La configuración más limpia siempre es la tenencia directa en monedero con la propia entrada del usuario en la lista blanca.
El quinto riesgo son las restricciones de bloqueo y reventa. Los tokens Reg S no pueden revenderse a personas estadounidenses durante el período de restricción. Una persona no estadounidense que vende a una persona estadounidense en un DEX ha incumplido técnicamente las normas de reventa, y los derechos de reembolso del comprador estadounidense no están claros. El permiso del smart contract no equivale a permiso legal.
Implicaciones prácticas para un usuario nativo cripto
Para un usuario que realmente quiere comprar una tesorería tokenizada, el flujo se parece más a abrir una cuenta de intermediación bursátil que a hacer un swap en Uniswap. Eliges un producto, completas el KYC y la verificación de acreditación del emisor, incluyes tu monedero en la lista blanca, suscribes a través del flujo de emisión primaria del emisor, recibes los tokens en la dirección incluida en la lista blanca y luego los mantienes o negocias solo dentro de las reglas de la exención correspondiente.
Elegir una plataforma es sobre todo una cuestión de dónde se emite de forma nativa el producto y dónde es más profunda la liquidez secundaria. BUIDL es nativo en Ethereum, con presencia creciente en Arbitrum y otras cadenas compatibles. OUSG se asienta en Ethereum. USDY abarca Arbitrum, Solana y otras cadenas. JTRSY y USTB son nativos en Ethereum. EURSAFO y EUTBL están denominados en euros y operan donde su emisor los soporta. La cadena es una decisión logística. Las reglas de acceso no lo son.
Para un usuario minorista estadounidense, la vía realista hoy a la exposición a bonos del Tesoro on-chain pasa por productos registrados y no sujetos a lista blanca a medida que salgan al mercado, y por los envoltorios ETF de tesorería ya existentes. Los fondos con lista blanca no son accesibles, y no hay un atajo mediante smart contract. Para una persona no estadounidense, los productos Reg S están realmente abiertos una vez completado el KYC. Para un usuario minorista de la UE, los productos domiciliados en la UE registrados bajo MiCA son la opción más limpia. El mercado de RWA on-chain es real, pero aún no es el mercado sin permisos que sugiere su marca.
Cómo seguir las tesorerías tokenizadas de forma inteligente
Las tesorerías tokenizadas se mueven por tres señales a la vez: lanzamientos de productos, cambios regulatorios y liquidez on-chain. Los lanzamientos de productos cambian qué fondos están disponibles. Los cambios regulatorios, incluida la guía de la SEC, la implementación de MiCA y las normas de stablecoins, cambian quién puede poseerlos. La liquidez on-chain cambia lo económico que le resulta a un usuario entrar y salir. Seguir las tres manualmente es una batalla perdida. Zippfeed muestra titulares de RWA con puntuación de sentimiento, alcista, neutral o bajista, y una calificación de importancia, para que veas qué eventos mueven realmente el mercado y cuáles son ruido.

 CoinDesk
 TheBlock