¿Qué afirman realmente las tres tesis de tokens de AI?
Es fácil mirar Virtuals, Bittensor y Venice AI y asumir que son tres variantes de la misma operación: largo en AI, on-chain. No lo son. Cada proyecto parte de un modelo distinto sobre para qué sirve una red AI-cripto, y cada uno canaliza valor hacia su token mediante un mecanismo diferente. Si los tratas como intercambiables, interpretarás mal el riesgo de los tres.
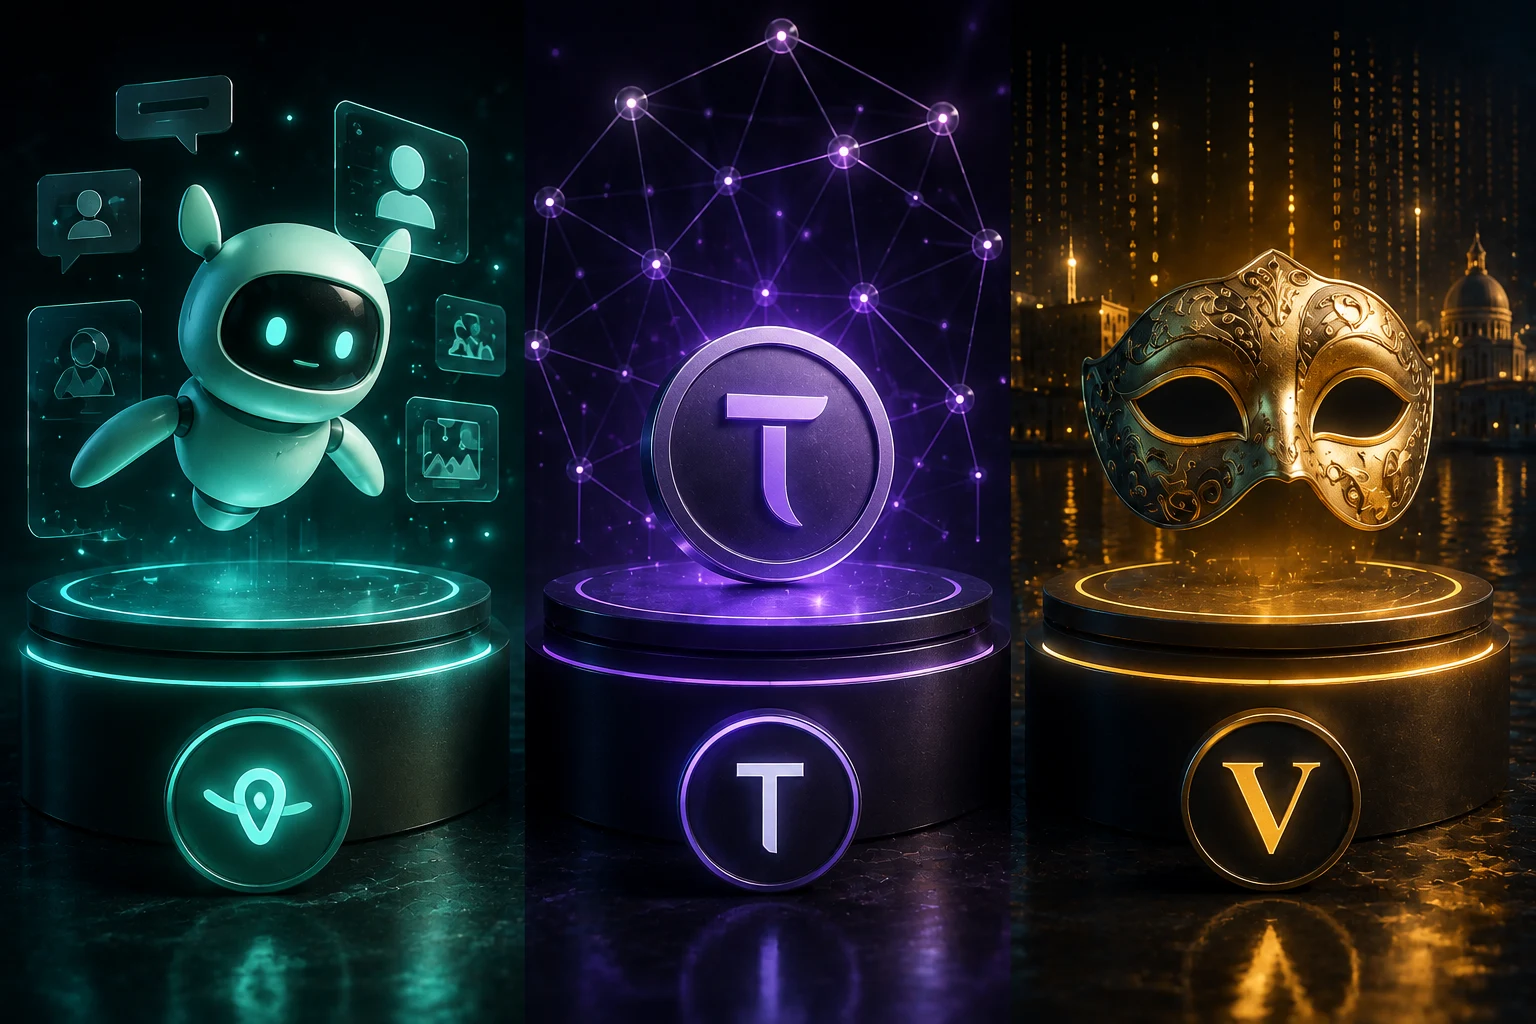
Virtuals Protocol se presenta como una plataforma de lanzamiento para agentes de AI autónomos. Los agentes se despliegan como tokens en su propia cadena L2 (inicialmente Base, con ambiciones multichain más amplias), y cada token de agente se empareja con el activo base VIRTUAL en un par de liquidez de Virtuals. La propuesta principal es que los agentes pueden generar ingresos reales por servicios (hoy en su mayoría off-chain, como APIs, generación de contenido o automatización social), y que una parte de esos ingresos vuelve a los titulares del token del agente. El token VIRTUAL captura comisiones en toda la plataforma y actúa como activo de cotización del par para cada token de agente lanzado.
Bittensor se presenta como un mercado para cómputo de AI. La red se divide en subredes, cada una de las cuales organiza una competición entre mineros que producen algún resultado de AI (texto, imágenes, embeddings, señales de predicción, código). Los validadores clasifican los resultados y las emisiones de TAO se pagan a los mineros mejor clasificados. El token TAO es a la vez la unidad de pago y el activo de gobernanza y staking. Las subredes pueden lanzar sus propios tokens (la actualización dTAO amplía esto de forma drástica), pero la economía subyacente sigue denominándose en emisiones de TAO.
Venice AI se presenta como una aplicación de AI de consumo que preserva la privacidad y utiliza vías cripto. La propia aplicación es una interfaz de chat y generación de imágenes que no registra prompts ni los usa para entrenamiento. En segundo plano, Venice ejecuta inferencia sobre una combinación de infraestructura propia y proveedores externos. El token VVV se usa para hacer staking y acceder a capacidad de inferencia vía API, para delegar stake a proveedores y para capturar una parte de las comisiones del protocolo. Venice es el más cercano de los tres a un producto de consumo operativo con usuarios de pago; también es el más pequeño de los tres en términos de mercado del token.
El punto estructural: son tres modelos de negocio diferentes con marca AI-cripto. El token es el capital de utilidad en cada caso, no capital en una empresa, y la utilidad ofrecida aún no está asentada.
¿Qué puede salir mal? Riesgos que debes ver antes de la mecánica
Todos los ciclos de AI-cripto hasta ahora han terminado en el mismo lugar. Una narrativa prende, se lanzan tokens, los paneles se llenan de métricas vanidosas y luego el lado de la demanda resulta ser más pequeño, más subvencionado o más circular de lo que sugerían los gráficos. El auge de 2024 en tokens de agentes de AI es la versión más reciente de ese patrón, y Virtuals, Bittensor y Venice están expuestos a él de formas distintas.
Para Virtuals, el riesgo es que la mayoría de los tokens de agentes nunca desarrollen una demanda off-chain real. Los agentes pueden lanzarse con bajo coste, y muchos se lanzan. El protocolo muestra cifras principales impresionantes de número de agentes e ingresos de agentes. Pero "ingresos de agentes" es una cifra que mezcla clientes reales de pago con transacciones de prueba inyectadas por la tesorería, wash trading entre monederos afiliados y subvenciones puntuales de la fundación. No existe un estándar de auditoría de terceros para los ingresos de agentes, y el protocolo no publica ninguno. Si la parte de ingresos que sobrevive a una auditoría es una fracción del total del panel, la tesis de reparto de ingresos para los titulares de VIRTUAL se derrumba.
Para Bittensor, el riesgo es que las emisiones de subred no sean lo mismo que los ingresos de subred. La mayoría de los tokens de subred cotizan en función de expectativas de futuras emisiones de TAO, no de comisiones reales pagadas por usuarios reales. dTAO, la actualización que permite que cada subred tenga su propio token dinámico, hace que esta dinámica sea más legible, pero no la soluciona. Si la demanda de subredes procede sobre todo de otras subredes, de circularidad interna o de farming especulativo, entonces las emisiones de TAO son una transferencia de nuevos compradores de TAO a insiders de subredes, y el valor de la red depende de una entrada constante de nuevo capital. La historia sugiere que esa entrada no es constante.
Para Venice, el riesgo es la concentración y la contraparte. El staking de VVV vincula a los titulares del token con las decisiones operativas del equipo de Venice, incluidos qué proveedores de inferencia reciben stake delegado y cómo se gastan las comisiones del protocolo. Las afirmaciones sobre privacidad son difíciles de verificar de forma independiente. Si una parte significativa de la inferencia se ejecuta en proveedores externos (incluidos hyperscalers), la narrativa de descentralización y privacidad se debilita. Y como VVV es el más pequeño de los tres tokens por float y liquidez, las caídas tienden a ser más bruscas.
El hilo común: en los tres casos, el comprador está apostando por una historia de demanda que los propios proyectos aún intentan demostrar. La mecánica de los tokens está bien especificada. La demanda no.
¿Cómo acumula valor realmente el token de cada proyecto?
La pregunta más útil para cualquier proyecto de AI-crypto no es "¿qué hace el token?". Es "¿en qué condiciones el token captura más valor del que pierde?". Cada uno de estos tres responde a esa pregunta de forma distinta.
Virtuals usa VIRTUAL como activo de cotización en los pools de liquidez de tokens de agentes. Cada token de agente lanzado en el protocolo se empareja con VIRTUAL, por lo que comprar cualquier token de agente exige comprar VIRTUAL. Esto crea una base de demanda de VIRTUAL que escala con los lanzamientos de agentes, con independencia de que esos agentes lleguen o no a generar ingresos. Además, el protocolo se queda con una parte de las comisiones de creación de agentes y de los ingresos de agentes declarados, y una parte de esas comisiones se acumula en la tesorería del protocolo y para quienes hacen staking de VIRTUAL. La mecánica es clara. La dependencia es que los lanzamientos de agentes deben seguir produciéndose, y que algunos de ellos deben ser negocios reales en lugar de meme tokens con imagen de agente.
Bittensor usa TAO como activo de pago para cada subnet. Los mineros ganan TAO por resultados bien clasificados, los validadores ganan TAO por clasificar de forma honesta, y los propietarios de subnets pueden capturar una parte de la actividad de la subnet. Cuando dTAO esté plenamente activo, cada subnet también tendrá su propio token, cuyas emisiones se fijan dinámicamente según el propio pool de stake en TAO de la subnet, lo que vincula el éxito de la subnet con la demanda de TAO por parte de compradores de subnets. El mecanismo es, en esencia, una política monetaria programable para una federación de mercados de AI. La dependencia es que la demanda real de los resultados de las subnets tiene que aparecer en algún lugar distinto al reciclaje de emisiones.
Venice usa VVV como activo de staking para acceder a inferencia y para la delegación en proveedores. Los usuarios hacen staking de VVV para obtener cuota de API, los proveedores hacen staking de VVV o reciben VVV delegado para ganar una parte de las comisiones, y una porción de las comisiones se usa para recompras de VVV. Esto se parece más a un modelo tradicional de sumidero de tokens: el uso impulsa las comisiones, las comisiones impulsan las recompras, las recompras reducen la oferta. La dependencia es que Venice, la app, debe seguir adquiriendo y reteniendo usuarios de pago, y que el mercado de inferencia se mantenga lo bastante líquido para que las recompensas de staking sean significativas.
Observa la forma. Cada proyecto tiene un mecanismo creíble sobre el papel. Ninguno de los tres mecanismos ha sido puesto a prueba durante un periodo prolongado de caída del apetito por el riesgo y de menor atención narrativa hacia los tokens de AI.
Comparar los tres en las dimensiones que realmente importan
Resulta tentador comparar estos proyectos por capitalización de mercado, FDV o rentabilidad de precio a 30 días. Esas cifras cambian semanalmente y no dicen casi nada sobre la apuesta subyacente. Las dimensiones que importan son estructurales, y exponen perfiles de riesgo distintos.
Fuente de demanda. La demanda de Virtuals está impulsada por lanzamientos: cada nuevo token de agente necesita VIRTUAL como par, por lo que la demanda escala con la emisión de agentes. La demanda de Bittensor está impulsada por mineros y validadores, pagada en emisiones de TAO, y cada vez más por compradores de subnets bajo dTAO. La demanda de Venice está impulsada por consumidores y desarrolladores, pagada en VVV por inferencia. De los tres, solo Venice está expuesto a una fuente de demanda que no requiere el propio token del proyecto para arrancar.
Realidad de los ingresos. Los tres publican algún tipo de panel de ingresos o uso. Ninguno tiene un estándar de auditoría de terceros que el resto de crypto acepte como definitivo. Los ingresos de agentes de Virtuals son los más opacos porque son los más heterogéneos. Las emisiones de subnets de Bittensor son las más legibles porque están on-chain y denominadas en TAO. El uso de inferencia de Venice queda en un punto intermedio, en parte on-chain mediante flujos de staking y en parte off-chain mediante la app. En todos los casos, el lector debería asumir que la cifra pública es un límite superior, no una estimación puntual.
Afirmaciones de descentralización. Bittensor es el más creíblemente descentralizado a nivel de red, con cientos de mineros y validadores compitiendo por emisiones. Virtuals está más centralizado: un equipo central selecciona los listados de agentes y puede ajustar los parámetros de comisiones. Venice es el más centralizado de los tres en el plano operativo, ya que la app y la infraestructura están gestionadas por el equipo fundador. La gobernanza de holders de tokens en los tres es, en su mayoría, señalización off-chain más que control on-chain vinculante.
Exposición regulatoria. Los tres tokens conllevan el riesgo estándar de que los reguladores los traten como valores si se comercializan con expectativas de beneficio. Venice es el más expuesto porque vende un producto de consumo con un token asociado, que es la superficie típica para el escrutinio de valores. El modelo de emisiones de Bittensor también atrae atención ocasional. La estructura de launchpad de Virtuals queda en un punto intermedio.
Float del token y desbloqueos. En los tres proyectos, las asignaciones a insiders, equipo y fundación son significativas. Los desbloqueos futuros son una presión real sobre el precio incluso cuando la tesis sigue intacta. Una comparación estructural que ignore el calendario de desbloqueos está incompleta.
El resumen honesto: no hay un ganador claro en estas dimensiones. Cada proyecto gana en una o dos y pierde en las demás. Eso es exactamente lo que cabría esperar si los tres fueran intentos en fase temprana de abordar un mercado que aún no existe.
Token frente a capital de utilidad: qué estás comprando realmente
Esta es la distinción que la mayoría de compradores de tokens de AI pasa por alto, y es la que determina si la operación tiene sentido.
Cuando compras una acción de Nvidia, compras capital de una empresa con balance, una cuenta de P&L, contratos y un consejo de administración. Tienes vías legales si la empresa tergiversa sus resultados. Tu potencial alcista solo está limitado por lo que el negocio pueda ganar, y tu riesgo a la baja está limitado a cero de una forma que depende de la posición financiera real de la empresa.
Cuando compras VIRTUAL, TAO o VVV, compras un token cuyo valor depende del funcionamiento continuado de un protocolo, de la disposición continuada de los usuarios a usar ese protocolo, de la disposición continuada de validadores o mineros a asegurarlo, y de la ausencia de acciones regulatorias que hagan impráctico mantener o negociar el token. No tienes participación accionarial en una empresa, no tienes derecho legal alguno sobre flujos de caja, y no tienes recurso si el equipo tergiversa el uso. Tu potencial alcista es teóricamente ilimitado porque el token puede revalorizarse por narrativa, y tu riesgo a la baja puede ser una caída del 90% o más porque el protocolo puede simplemente dejar de usarse.
A veces a esto se le llama comprar "capital de utilidad", lo que significa que posees una pretensión sobre la utilidad del protocolo en lugar de sobre una entidad legal. La operación puede funcionar. Muchas inversiones de venture en fase temprana funcionan así. La diferencia es que las inversiones de venture son ilíquidas, revisadas y mantenidas por personas cuyo trabajo es analizarlas y asumir su riesgo. Los tokens de AI-crypto son líquidos, no revisados y están en manos de personas cuyo trabajo suele ser subirse al impulso.
La implicación es que cualquiera de estos tokens debería dimensionarse y tratarse como una opción de compra de estilo venture sobre una tesis, no como una posición en un negocio operativo. Ese encuadre es lo que mantiene la posición honesta.
¿Qué tendría que ser verdad realmente para que cada tesis funcionara?
Elimina el marketing y cada proyecto tiene una sola frase que debe defender durante los próximos años.
Para Virtuals, la frase es: una parte significativa de los agentes lanzados desarrolla clientes de pago duraderos, cuyos ingresos son lo bastante grandes y auditados como para justificar la capitalización de mercado de VIRTUAL. Si esa frase es cierta, VIRTUAL captura un flujo real de comisiones procedente de actividad económica real. Si es falsa, VIRTUAL es un activo de cotización para un casino cuyo volumen depende del hype de los lanzamientos.
Para Bittensor, la frase es: los mercados de subnets producen resultados de AI por los que alguien fuera de la economía de la subnet está dispuesto a pagar, en TAO o en tokens de subnet, a un ritmo que sostenga la economía de los mineros sin compradores nuevos constantes de TAO. Si esa frase es cierta, las emisiones de TAO se convierten en un mecanismo real de compensación de mercado para servicios de AI. Si es falsa, TAO es un token de rendimiento cuyo rendimiento depende de la dilución.
Para Venice, la frase es: una app de AI centrada en la privacidad puede sostener una cuota significativa de usuarios y desarrolladores de pago, y el mecanismo de staking y comisiones de VVV captura suficiente de esa demanda como para justificar el float del token. Si esa frase es cierta, VVV es un sumidero de tokens funcional sobre un negocio de consumo real. Si es falsa, VVV es un cupón sobre una app de nicho.
Ninguna de estas frases ha sido demostrada. Los tres proyectos están trabajando en ellas. El lector honesto trata la evolución de precios de 2024–2025 como un mercado que descuenta cierta probabilidad de que la frase resulte cierta, no como confirmación de que ya lo es.
Implicaciones prácticas si estás valorando estos tokens
Si estás valorando estos tres tokens, unas cuantas reglas prácticas ayudan a evitar que la posición se convierta en una trampa narrativa.
Primero, dimensiona los tres como apuestas de tipo venture. Si una caída del 90% te obligaría a vender en el suelo, la posición es demasiado grande. Las narrativas de los tokens de IA cambian rápido, y la distancia entre que la tesis de un proyecto sea interesante y que su token suba puede ser de meses o años.
Segundo, prioriza el proyecto con la demanda más independiente. Ahora mismo es Venice, porque tiene una app de consumo con usuarios off-chain. Eso puede cambiar. Sigue la proporción entre el volumen de inferencia con VVV en staking y los registros orgánicos en la app de Venice, y observa si desarrolladores externos crean sobre la API de Venice más allá del propio equipo.
Tercero, sigue la realidad de las auditorías, no los totales de los paneles. En Virtuals, sigue desgloses independientes de los ingresos de los agentes que excluyan el volumen financiado por la tesorería y el wash trading. En Bittensor, sigue la proporción de emisiones de subredes que va a mineros que atienden a clientes identificables fuera del protocolo. En Venice, sigue el volumen de inferencia externo que no se enruta a través de las propias wallets del equipo.
Cuarto, vigila el calendario de desbloqueos. Los desbloqueos de insiders pesan sobre el precio incluso cuando el uso es real. Una tesis correcta puede seguir marcando mínimos durante un año mientras los primeros inversores distribuyen.
Quinto, no des por hecho que si un proyecto gana, los otros pierden. El mercado de tokens de IA es lo bastante grande en términos narrativos como para que los tres puedan revalorizarse juntos en una fase alcista, y los tres puedan caer juntos cuando la narrativa se rompe. La correlación en este rincón de las criptomonedas es alta, y la diversificación entre los tres es en parte ilusoria.
Cómo seguir el sector de los tokens de IA sin que te la cuelen
Los tokens de IA se mueven rápido, y también las noticias que los rodean. Seguir manualmente los volúmenes de lanzamiento, las emisiones de subredes y el uso de inferencia es una batalla perdida, porque cada proyecto publica nuevas métricas según su propio calendario y las presenta a su favor. Zippfeed muestra titulares de Virtuals, Bittensor y Venice con puntuación de sentimiento (bullish, neutral o bearish) y una calificación de importancia, para que puedas detectar cuándo cambia la narrativa de un proyecto antes de que lo haga el precio, y evitar el teatro de los paneles que llena la mayor parte del ciclo de noticias de IA y cripto.
 Altcoin Daily