








 CoinDesk
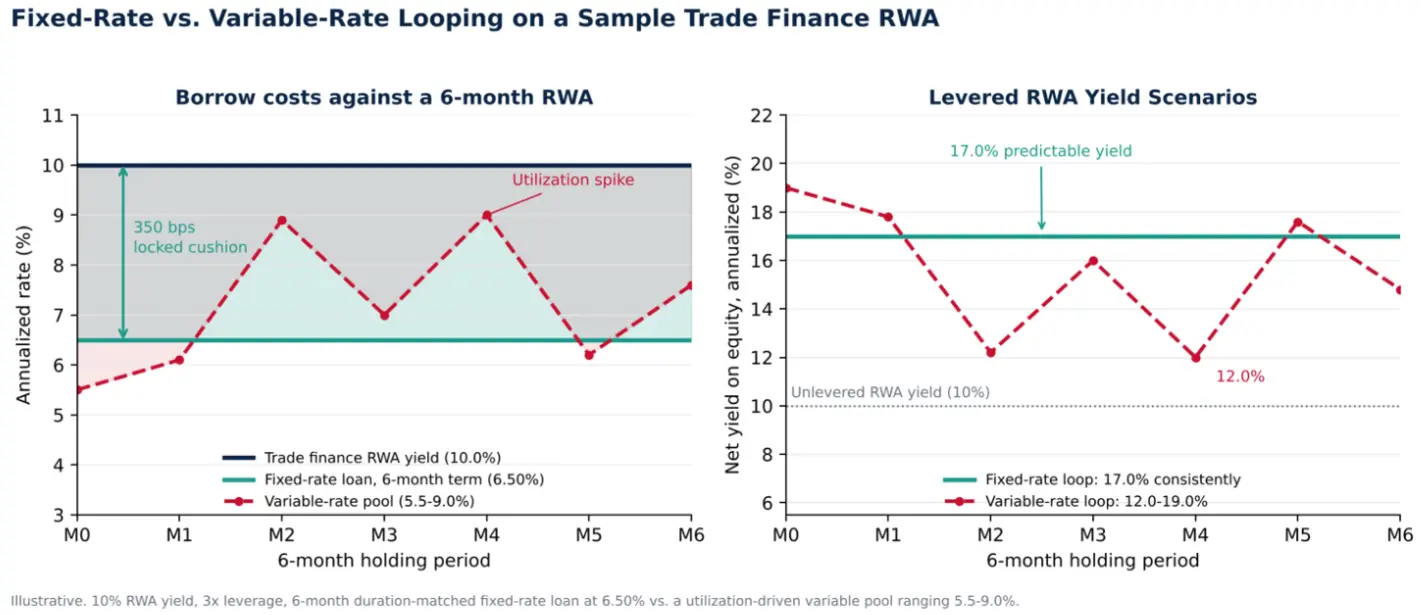

Reale Vermögenswerte dienen bereits als Deckung für große Stablecoins, doch Kredite auf der Blockchain, die durch sie besichert sind, werden noch überwiegend über variable Zinspools vergeben. Peter Gaffney von O2O Capital Partners argumentiert, dass Kredite mit festem Zinssatz und fester Laufzeit den Einsatz von RWA als Sicherheit für institutionelle Anleger attraktiver machen könnten. Eine Umschichtung von 5 % der 12 Mrd. Dollar an Sky- und Ethena-Reserven in RWA-Strategien mit dreifachem Hebel würde 600 Mio. Dollar Eigenkapital und eine potenzielle RWA-Nachfrage von 1,8 Mrd. Dollar bedeuten.
Warum das wichtig ist
Variable Zinssätze setzen Kreditnehmern steigende Auslastungsspitzen aus, während die Rückzahlung tokenisierter Kredite von T+1 bis über T+90 hinaus dauern kann. Aaves USDC-Kreditzins kann von 4 % auf 14 % steigen, wenn die Auslastung von 92 % auf 100 % klettert. Während des rsETH-Exploits bei KelpDAO im April 2026 war Aaves USDC-Pool vollständig ausgelastet. Kreditnehmer zahlten fünf Tage lang den Höchstzins.
Diese Schwankungen können den geringen Abstand zwischen Kreditkosten und Renditen der Vermögenswerte aufzehren. JAAA bringt 4,5 % bis 5 % Rendite, Maple zahlt bei syrupUSDC 5,2 %. Der durchschnittliche USDC-Kreditzins bei Aave V3 Ethereum lag über ein Jahr bei 4,56 %, sodass kaum Spielraum für Zinsspitzen blieb. Bei festen Laufzeiten können Kapitalgeber die Fälligkeit eines Kredits an die Laufzeit der Sicherheiten anpassen und die Kreditkosten bereits bei Abschluss einschätzen.
Auswirkungen auf den Markt
Die nötige Infrastruktur nimmt allmählich Gestalt an. Morpho hat über Morpho Midnight Märkte mit festen Zinssätzen und Laufzeiten eröffnet. Im September 2026 nutzte Coinbase die Plattform, um festverzinsliche, durch Kryptowährungen besicherte Kredite für Kunden einzuführen. Auch Tenor Finance, Kamino, Term Labs und Loopscale bieten feste Zinssätze an. Auf einem Kamino-Markt gab es Kredite zu 5,3 % mit dem Autokreditportfolio von Figure als Sicherheit und rollierenden Laufzeiten von 30 Tagen.
Das Potenzial reicht über die Reserven von Sky und Ethena hinaus und umfasst auch Stiftungen, Unternehmen mit digitalen Vermögenswerten in ihrer Bilanz und Earn-Programme von Börsen. Die übergeordnete These für DeFi lautet: Planbare Finanzierungskosten könnten die Palette der Sicherheiten über volatile Krypto-Assets hinaus erweitern und Onchain-Kredite mit etablierten Kreditmärkten verbinden. Die Zahl von 1,8 Mrd. Dollar ist eine beispielhafte Schätzung der Nachfrage, die von der vorgeschlagenen Umschichtung von 5 % der Reserven und einer Strategie mit dreifachem Hebel abhängt.

Häufig gestellte Fragen
-
Wie kommt der Artikel auf eine potenzielle RWA-Nachfrage von 1,8 Mrd. Dollar?
Eine Umschichtung von 5 % der 12 Mrd. Dollar an Sky- und Ethena-Reserven würde 600 Mio. Dollar Eigenkapital bereitstellen. Bei dreifachem Hebel ergibt sich daraus eine RWA-Nachfrage von 1,8 Mrd. Dollar.
-
Warum können variable Kreditzinsen RWA-Strategien beeinträchtigen?
Die Kreditkosten steigen mit der Auslastung eines Pools und können den Abstand zwischen der Rendite eines RWA und den Finanzierungskosten aufzehren. Aaves USDC-Zins kann von 4 % auf 14 % steigen, wenn die Auslastung von 92 % auf 100 % klettert.
-
Was geschah während des KelpDAO-Exploits mit Aaves USDC-Kreditzins?
Im April 2026 erreichte der Pool während des rsETH-Exploits bei KelpDAO eine Auslastung von 100 %. Kreditnehmer zahlten fünf Tage lang den Höchstzins von 14 %.
-
Warum sind feste Kreditlaufzeiten bei tokenisierten Krediten wichtig?
Die Rückzahlung kann von T+1 bis über T+90 dauern. Wenn die Kreditlaufzeit an die Laufzeit der Sicherheiten angepasst wird, lassen sich Zeitrisiken besser steuern und die Kreditkosten bereits bei Abschluss einschätzen.
-
Welche Plattformen entwickeln Märkte für Kredite mit festen Zinssätzen?
Der Artikel nennt Morpho, Tenor Finance, Kamino, Term Labs und Loopscale. Auf einem Kamino-Markt gab es Kredite zu 5,3 % mit dem Autokreditportfolio von Figure als Sicherheit und rollierenden Laufzeiten von 30 Tagen.
 WatcherGuru
 CoinTelegraph
 Crypto Rank News
 CryptoSlate