








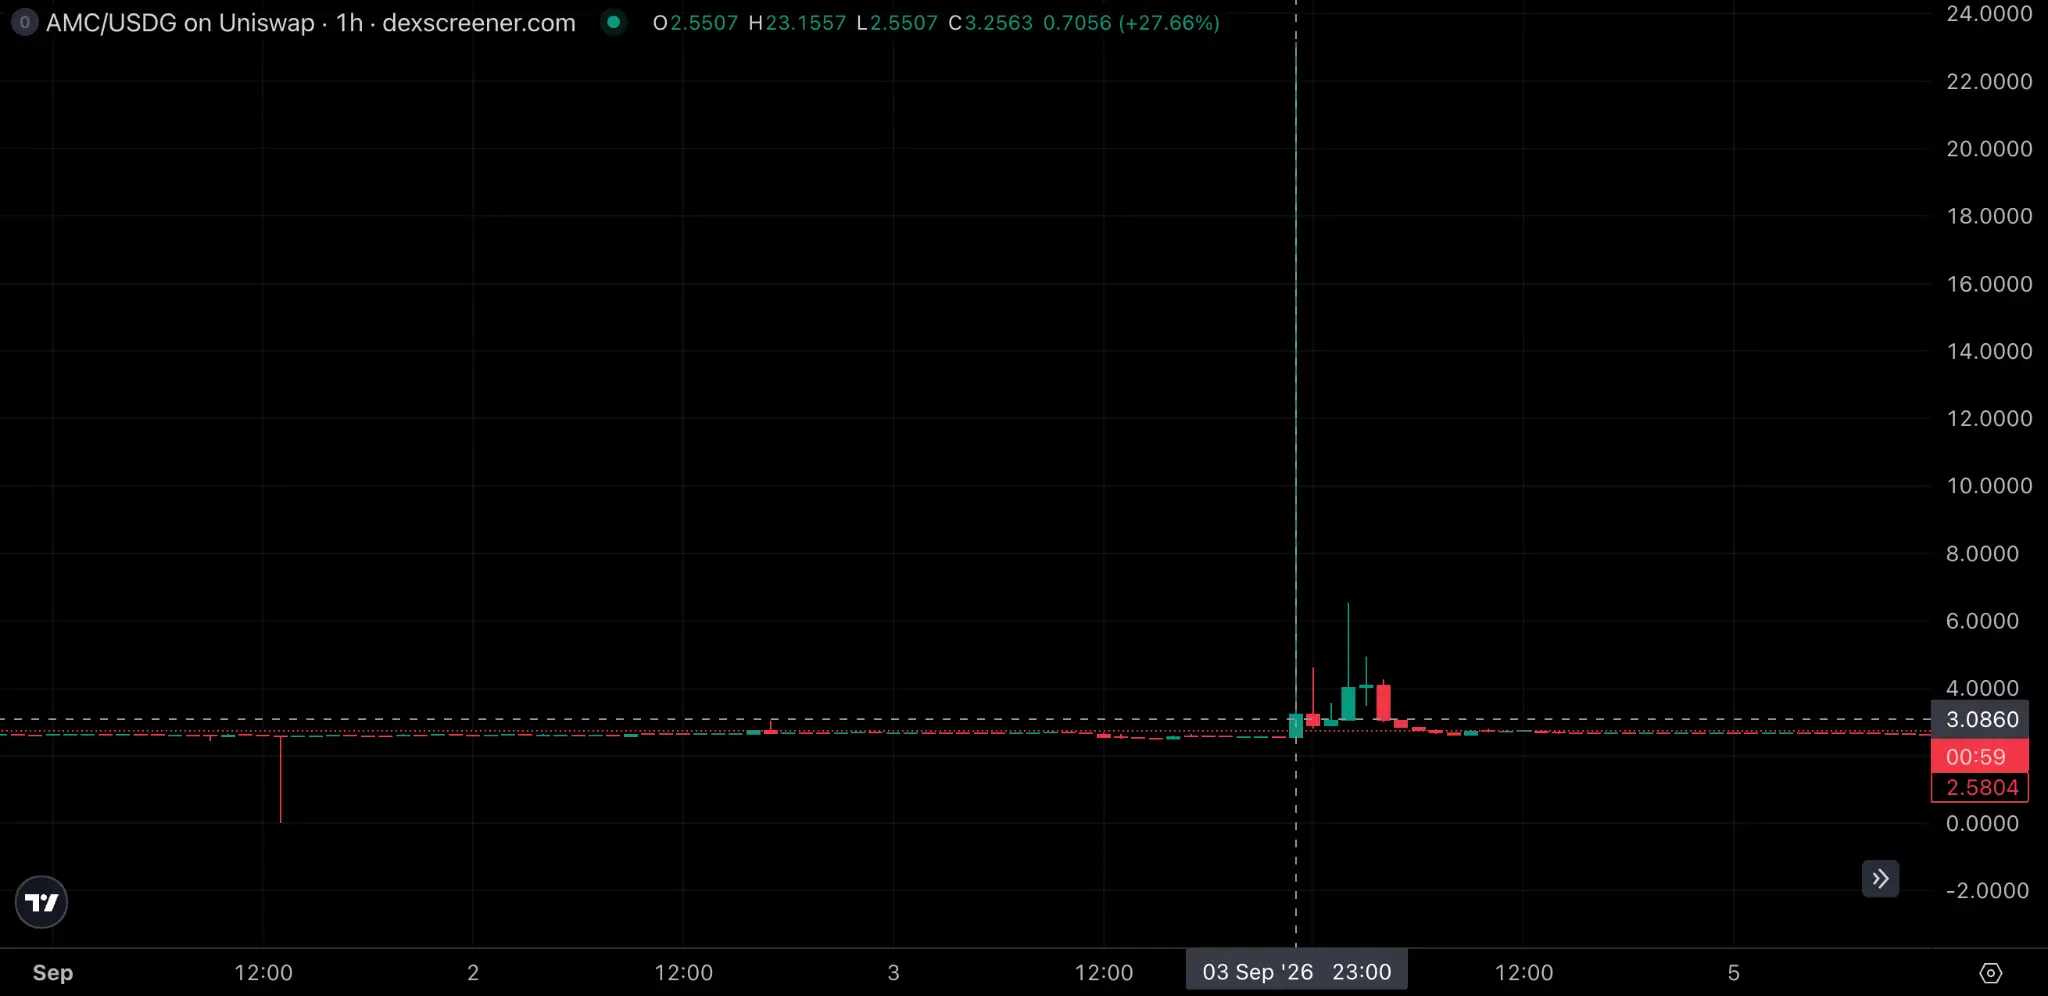


El token de la acción de AMC de Robinhood llegó a cotizar a $23.16, mientras que AMC había cerrado a $2.54, y después cayó a $3.26 en la misma hora. El repunte de negociación, por valor de $10.5 millones, mostró cómo un token de acciones envuelto puede desviarse drásticamente de la acción subyacente cuando la NYSE está cerrada.
El episodio ha ampliado la disputa entre el CEO de AMC, Adam Aron, y el CEO de Robinhood, Vlad Tenev, sobre qué modelo de tokenización merece ser tratado como un mercado legítimo. La postura de la SEC del 17 de septiembre concede una exención de cinco años a los tokens respaldados por el emisor que mantienen los mismos dividendos, derechos de voto y derechos de clase que la acción subyacente. La exposición sintética, incluido el modelo de acciones tokenizadas de Robinhood, queda excluida.
Por qué importa
El token de AMC de Robinhood siguió por lo general el precio de la NYSE durante siete sesiones, con un cierre situado a una distancia mediana del 0.87% respecto a la acción y del 2.71% en el punto de mayor divergencia. Sin embargo, esa alineación depende del arbitraje y de la posibilidad de crear o canjear tokens contra acciones.
El emisor de Robinhood en Jersey solo cuenta con un participante autorizado para acuñar y canjear tokens. Cuando el token de AMC se disparó, no se acuñaron ni quemaron tokens. Sin un mercado líquido de préstamo para el token, los operadores no podían simplemente ponerse cortos sobre la prima y cubrirse con la acción subyacente. Por tanto, los vendedores estaban haciendo apuestas direccionales con su propio capital, mientras que la demanda de una memecoin no relacionada también contribuyó a mover el fondo de tokens de AMC.
Impacto en el mercado
Los tokens envueltos pueden ampliar el acceso a la renta variable estadounidense. Los Stock Tokens de Robinhood cubren más de 190 empresas en 120 países, pero ese alcance conlleva riesgo de contraparte, menor transparencia del emisor y una prima o descuento cuando el mercado subyacente está cerrado. Las normas de la SEC limitan la negociación onchain al 0.25% del volumen medio diario en las acciones de gran capitalización y al 2.5% en las demás acciones cotizadas, mientras que los tokens envueltos extraterritoriales para titulares no estadounidenses siguen fuera de la jurisdicción de la SEC.
Los tokens respaldados por el emisor siguen un camino distinto. Tokenizan la propia acción registrada, conservando los derechos de voto y las acciones corporativas, al tiempo que reducen el riesgo de conversión entre instrumentos separados. Su debilidad es la distribución limitada y la escasa liquidez. Un mercado maduro podría necesitar ambos modelos, conectados mediante bolsas, brókeres, creadores de mercado, agentes de transferencia y cámaras de compensación. El reto clave es construir la infraestructura que permita a esos mercados compartir en todo momento un precio actualizado, garantías y una vía de liquidación.
Preguntas frecuentes
-
¿Por qué el token de AMC de Robinhood se desvió tanto del precio de la acción de AMC?
El mercado subyacente de la NYSE estaba cerrado, mientras el token seguía negociándose. La limitada infraestructura de acuñación, canje y préstamo impidió que los arbitrajistas alinearan rápidamente el token con la última cotización de la acción de AMC.
-
¿Qué ocurrió con el token de AMC de Robinhood durante el repunte de septiembre?
El token subió de $2.55 a $23.16 mientras AMC había cerrado a $2.54, y después cayó a $3.26 en la misma hora. El volumen negociado en el fondo alcanzó $10.5 millones.
-
¿Cómo distingue la SEC entre los tokens respaldados por el emisor y los tokens envueltos?
La postura de la SEC del 17 de septiembre contempla los tokens respaldados por el emisor que conservan los dividendos, derechos de voto y derechos de clase de la acción subyacente. La exposición sintética, incluido el modelo de acciones tokenizadas de Robinhood, queda excluida.
-
¿Cuáles son las principales ventajas y riesgos de los tokens de acciones envueltos?
Los tokens envueltos pueden ampliar el acceso a la renta variable estadounidense en distintos mercados, pero sus titulares afrontan riesgo de contraparte, menor transparencia del emisor y posibles desajustes de precio cuando la bolsa subyacente está cerrada.
-
¿Por qué podrían ser necesarios ambos modelos de tokenización?
Los tokens envueltos ofrecen una distribución amplia, mientras que los tokens respaldados por el emisor conservan los derechos de los accionistas y proporcionan una referencia más limpia para los creadores de mercado. Conectar ambos mediante vías compartidas de liquidación y garantías podría facilitar una negociación…

 Crypto News
 CryptoSlate
 TheBlock
 CoinTelegraph
 WatcherGuru
 Crypto Rank News