








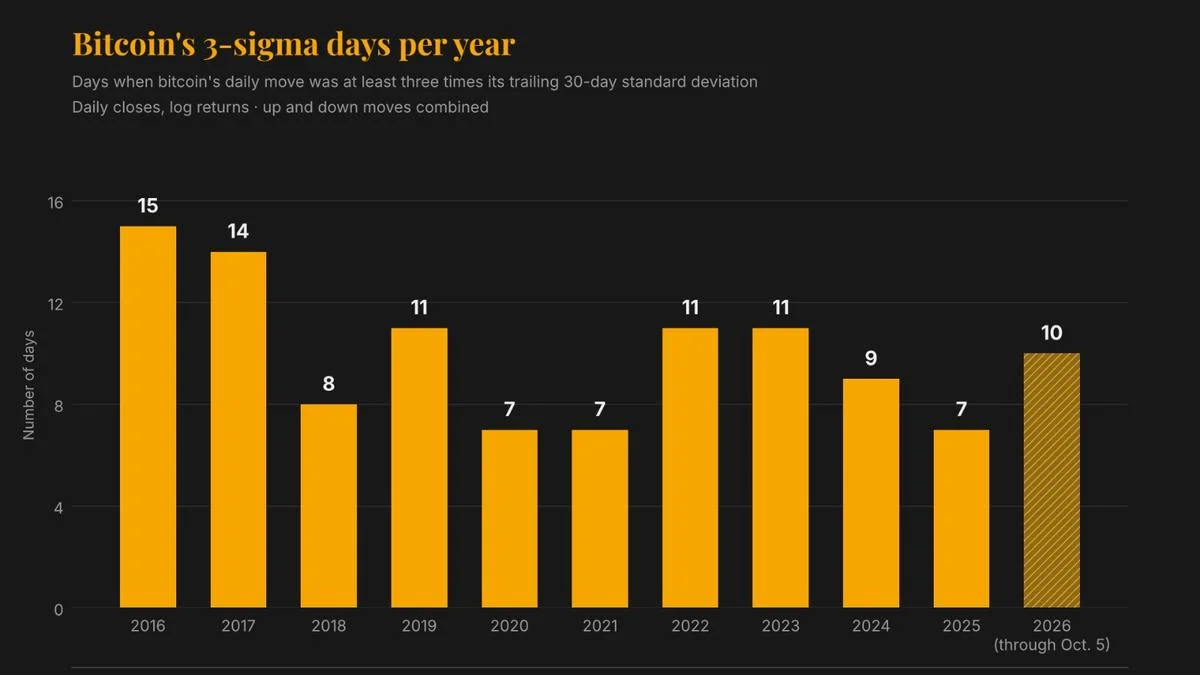


Bitcoin ha registrado 10 días en 2026 en los que su precio se movió al menos tres desviaciones estándar respecto a su patrón de trading reciente, según un análisis de CoinDesk, más que los ocho días similares contabilizados en todo 2018, cuando el activo perdió un 73% de su valor. La volatilidad anualizada ha caído a alrededor del 46% desde el 84% en el mismo periodo, mientras que el tamaño medio de esos movimientos de 3 sigma se ha reducido a aproximadamente un 7% desde cerca del 10%.
Por qué importa
Los días medios más tranquilos están enmascarando una cola más frecuente, una combinación que desconcierta a los modelos de riesgo construidos sobre la volatilidad reciente. Los marcos de valor en riesgo que se apoyan en ventanas de 30, 90 y 180 días leerán la menor volatilidad realizada como una señal para aumentar el tamaño de la posición, mientras la distribución subyacente sigue generando sacudidas desproporcionadas que el VaR por sí solo no valora. Nicolas Quatravaux, responsable de EMEA en Paradigm, describió el patrón como estructural: largas fases tranquilas seguidas de repricing bruscos, con shocks que ahora llegan desde el macro, el apalancamiento y el posicionamiento aglomerado, en lugar de una liquidez escasa.
Impacto en el mercado
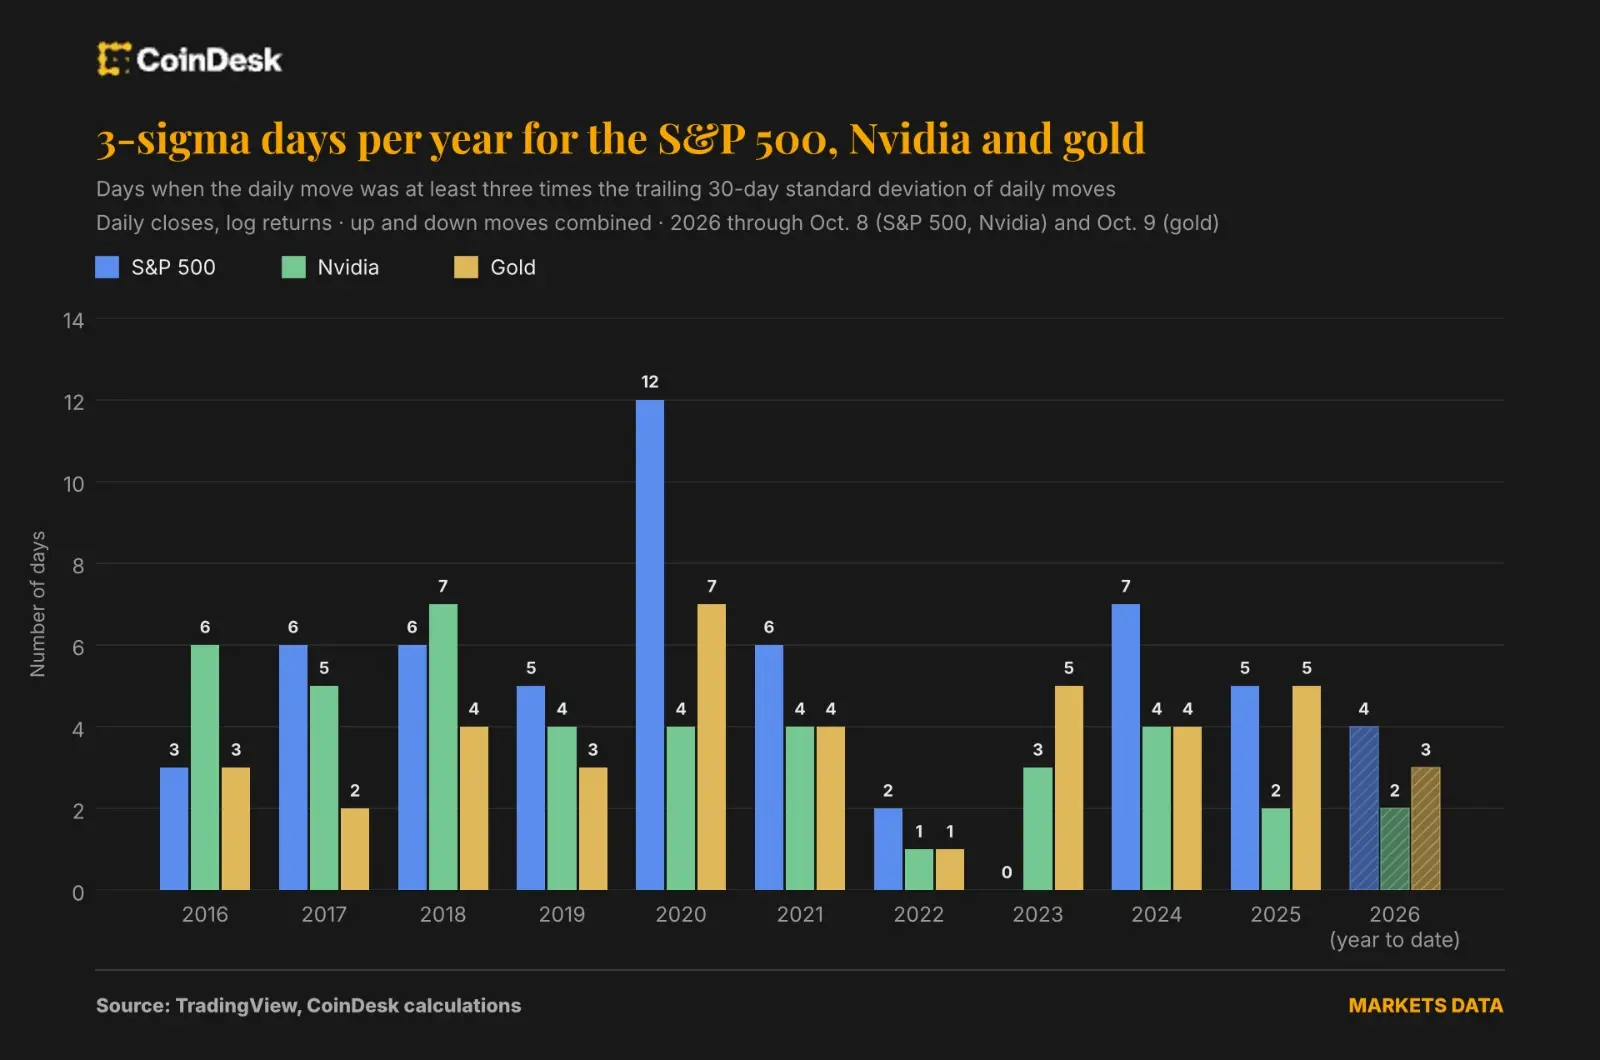
La implicación para la construcción de carteras es directa. Luuk Strijers, CEO de Deribit, dijo que el VaR estándar subestima el riesgo de cola y por qué se está migrando hacia el Expected Shortfall, que valora lo malos que son los peores días en la práctica. Ese cambio importa porque el recuento de 3 sigma de Bitcoin desde 2024 suma 26 días, frente a ocho de Nvidia, 16 del S&P 500 y 12 del oro, aunque la volatilidad de cabecera de Bitcoin se sitúa ahora cerca del 47% de Nvidia. El mercado también está absorbiendo mejor las sacudidas: el 21 de septiembre, Paradigm compensó un volumen récord de 6,7 mil millones de dólares en opciones sin que ninguna mesa informara de un impacto negativo, evidencia de que una liquidez más profunda y más contrapartes institucionales están convirtiendo lo que antes era un día de liquidación total en un mes duro.
El siguiente indicador será comprobar si ese colchón institucional aguanta la próxima vez que un titular macro pille al descubierto un libro corto de volatilidad en posición incómoda.

Preguntas frecuentes
-
¿Qué es un día de trading de 3 sigma para Bitcoin?
Un día en el que el precio de Bitcoin se mueve al menos tres desviaciones estándar respecto a su patrón de trading reciente. En una distribución normal en forma de campana, solo el 0,3% de los movimientos caen fuera de esa banda, por lo que los traders lo usan para señalar saltos inusualmente grandes.
-
¿Cómo oculta la menor volatilidad un mayor riesgo de cola en Bitcoin?
Los modelos de valor en riesgo se apoyan en ventanas de volatilidad de 30, 90 o 180 días, por lo que una etapa de trading más tranquila hace que Bitcoin parezca menos arriesgado y puede justificar asignaciones mayores, aunque las sacudidas de 3 sigma sigan apareciendo con más frecuencia que en 2018.
-
¿Cuántos días de 3 sigma ha tenido en 2026?
Bitcoin ha registrado 10 días de trading de 3 sigma en lo que va de 2026, más que los ocho contabilizados en todo 2018, cuando Bitcoin perdió un 73% de su valor.
-
¿Por qué los movimientos extremos de Bitcoin son ahora más frecuentes aunque más pequeños?
El posicionamiento aglomerado en corta volatilidad y en cobertura con calls hace que un solo titular macro pueda desencadenar un short squeeze, mientras la liquidez más profunda y más contrapartes institucionales absorben el movimiento para que no derive en una liquidación total.
-
¿Qué es el Expected Shortfall y por qué Deribit lo prefiere para cripto?
El Expected Shortfall estima el tamaño medio de las pérdidas en los peores días, en lugar de limitarse a contar cuántas veces se supera un umbral. El CEO de Deribit, Luuk Strijers, sostiene que captura mejor las sacudidas recurrentes de 3 sigma de Bitcoin que el valor en riesgo por sí solo.

 Whale Alert
 WuBlockchain
 Crypto Rank News
 TheBlock
 CryptoSlate