








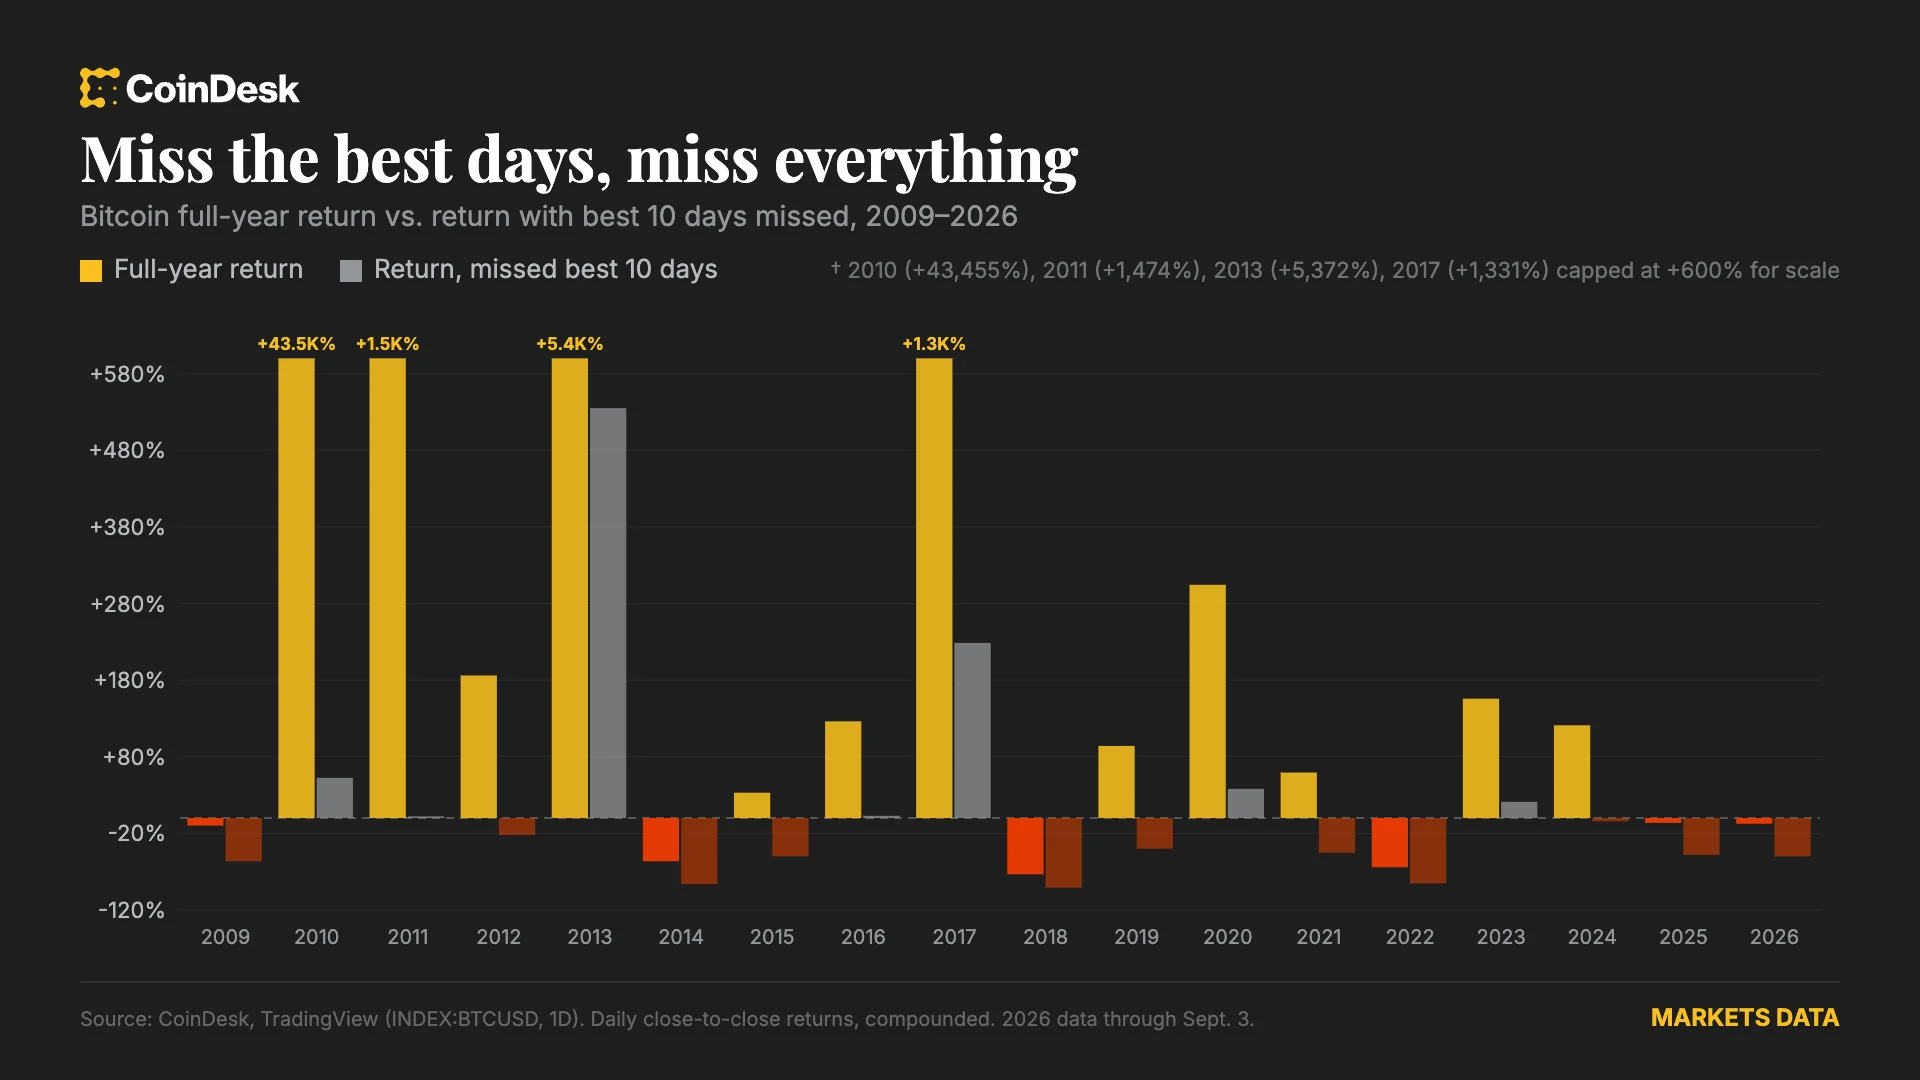


Los retornos anuales de Bitcoin dependen de una fracción mínima de sus días de trading. El análisis del histórico de precios de bitcoin desde 2010 hasta 2026 muestra que eliminar las diez mejores sesiones del año convierte un año ganador en uno perdedor en 11 de los últimos 18 años. Este patrón hace que el timing preciso del mercado sea extremadamente difícil: un trader tiene que entrar en un repunte casi el día en que comienza, porque perderse la primera o las dos primeras semanas suele significar perderse casi todo el movimiento.
Por qué importa
Andre Dragosch, jefe de investigación de Bitwise Europe, lo resumió en una entrevista con CoinDesk. "En realidad, bitcoin es un activo relativamente aburrido", afirmó, añadiendo que "la mayor parte del rendimiento suele concentrarse en unos pocos días, mientras que el resto del tiempo se mueve lateralmente y se consolida". Su conclusión es lógica: el tiempo en el mercado supera al timing del mercado.
La asimetría se ha suavizado, aunque no ha desaparecido. El mejor día de bitcoin en 2010 ofreció un retorno del 294%. En 2011, fue del 53%. En los últimos cuatro años, el mejor día de cada año se ha situado entre el 9% y el 12%. El coste de perderse esos días ha disminuido a la par. Perderse las cinco o diez mejores sesiones le costó a un holder de 2010 alrededor del 98% de lo que habría ganado en otras circunstancias. Entre 2023 y 2026, la penalización se acerca más a un tercio.
Adam Haeems, jefe de gestión de activos de Tesseract Group, señaló febrero de 2026 como la ilustración más clara. Bitcoin cayó cerca de un 14% el 5 de febrero y subió aproximadamente un 12% al día siguiente. Cualquiera que hubiera sido expulsado el jueves tenía un día para volver a entrar, y trata la evitación del drawdown como cualquier cosa menos una opción gratuita.
Impacto en el mercado
Para las instituciones, el patrón redefine cómo se dimensionan y ejecutan las posiciones. Haeems replantea el timing como "un riesgo que gestionamos, no una ventaja que perseguimos", y el trabajo se centra en construir asignaciones que los clientes puedan realmente mantener durante los drawdowns. Las probabilidades de terminar en negativo caen por debajo del 1% tras un periodo de tenencia de tres años, según Dragosch.
Para los actores más grandes, la liquidez es el problema de segundo orden. Paul Howard, senior director de la mesa OTC de Wincent, señaló el mismo agrupamiento en el lado de la ejecución. Cuando bitcoin pasó de aproximadamente $63.000 a $80.000 en agosto, la liquidez se redujo y fragmentó justo cuando más importaba.

Preguntas frecuentes
-
¿Por qué falla el market timing en Bitcoin?
Los retornos anuales de Bitcoin se concentran en una fracción mínima de los días de trading, y perderse esas sesiones a menudo convierte un año ganador en uno perdedor. Andre Dragosch, de Bitwise Europe, calificó el timing preciso de "casi imposible".
-
¿Cuán concentrados están los mejores días de trading de Bitcoin?
Eliminar los diez mejores días del año convirtió un año ganador en uno perdedor en 11 de los últimos 18 años. 2019 rindió un 94% con sus diez mejores, pero cerró a la baja un 40% sin ellos; el retorno del 1.474% de 2011 se redujo al 2,2%.
-
¿Ha disminuido realmente la volatilidad de Bitcoin?
Los mejores retornos diarios cayeron del 294% en 2010 al 53% en 2011, y se han situado entre el 9% y el 12% en cada uno de los últimos cuatro años. Perderse las mejores sesiones le costó a un holder de 2010 aproximadamente el 98% de los retornos; en 2023-2026, la penalización se acerca más a un tercio.
-
¿Cómo afecta este patrón a la ejecución institucional?
La liquidez se reduce y fragmenta justo cuando más importa. Paul Howard, de Wincent OTC, señaló la subida de agosto desde aproximadamente $63.000 hasta $80.000 como ejemplo reciente, y sostiene que las instituciones necesitan enrutamiento OTC más análisis de costes de transacción post-trade.
-
¿Realmente reduce el riesgo de pérdida mantener Bitcoin más tiempo?
Según Dragosch, las probabilidades de estar en negativo en una posición de Bitcoin caen por debajo del 1% tras un periodo de tenencia de tres años. Cuanto mayor es el horizonte temporal, más juegan a favor del holder los días aburridos y laterales.

 TheBlock
 Whale Alert
 WuBlockchain
 CoinTelegraph
 CryptoSlate