








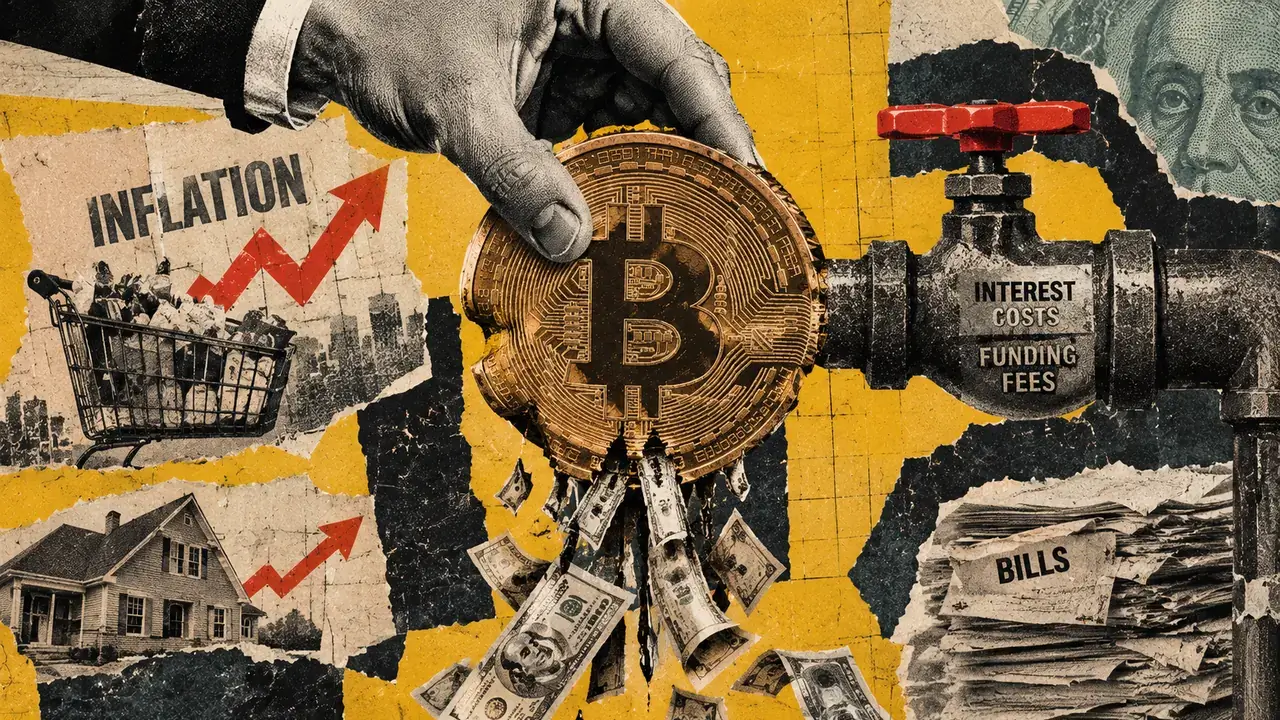


Los precios al consumidor en EE. UU. de septiembre subieron un 3,7% interanual, manteniendo viva la preocupación por la inflación mientras los costes de financiación siguen elevados. Una compra de Bitcoin al contado de $10.000 puede llegar al punto de equilibrio antes de comisiones si el $BTC termina el año sin cambios, pero una posición de $20.000 financiada con un préstamo de $10.000 al 8% deja al inversor con $9.200 tras los intereses.
Por qué importa
La estructura de financiación puede importar tanto como la previsión de precio. El comprador al contado renuncia a una rentabilidad anual hipotética del 4,26% disponible en la rentabilidad del Tesoro a tres meses citada para el 13 de octubre, es decir, $426 sobre $10.000. El comprador apalancado adeuda $800 en intereses anuales y necesita que Bitcoin suba alrededor de un 4% solo para cubrir esa factura. Igualar la rentabilidad alternativa ilustrativa del comprador al contado exige una ganancia del 6,13%.
El apalancamiento mejora el potencial alcista cuando Bitcoin sube, pero amplifica las pérdidas cuando baja. Una caída del 10% de Bitcoin deja al comprador al contado con $9.000 en el ejemplo, mientras que el inversor apalancado tiene $7.200 antes de comisiones, impuestos o costes de liquidación. Una caída intermeste pronunciada también puede provocar una llamada de margen antes de una recuperación posterior.
Impacto en el mercado
Los futuros pueden ocultar el coste de financiación en el precio de entrada. Con Bitcoin a $80.000 en los mercados al contado y un futuro a 90 días a $81.200, la prima de $1.200 representa el 1,5% del valor al contado, o alrededor del 6,08% anualizado. Si el contado se mantiene en $80.000 al vencimiento, el comprador de futuros pierde esa prima por cada Bitcoin de exposición cuando el contrato converge con el subyacente.
Los futuros perpetuos añaden una variable diferente. Un funding positivo transfiere pagos de los longs a los shorts, mientras que un funding negativo invierte el flujo, y la tasa puede cambiar con el posicionamiento aun cuando los costes de financiación gubernamental se mantengan altos. Los requisitos de margen, la rentabilidad del colateral, las comisiones y el periodo de tenencia real afectan al resultado. El límite de suministro de 21 millones de Bitcoin puede respaldar su tesis de escasez a largo plazo, pero no compensa automáticamente el coste de esperar a que esa tesis funcione.

Preguntas frecuentes
-
¿Cómo eleva la inflación el coste de mantener Bitcoin?
Una inflación más alta puede mantener los tipos de interés y los costes de financiación elevados. Eso aumenta el gasto de financiar una posición en Bitcoin e incrementa la rentabilidad a la que renuncian los inversores al elegir un activo sin rendimiento.
-
¿Cuánto cuesta un préstamo al 8% sobre una posición apalancada en Bitcoin de $10.000?
Un tipo anual del 8% sobre un préstamo de $10.000 genera una obligación de intereses de $800. Bitcoin debe subir alrededor de un 4% sobre la posición de $20.000 solo para cubrir ese coste.
-
¿Por qué pueden perder dinero los inversores apalancados en Bitcoin cuando el $BTC termina plano?
El prestatario sigue debiendo intereses aunque Bitcoin termine el año a su precio de compra. En el ejemplo, devolver un préstamo de $10.000 más $800 de intereses deja al inversor con $9.200.
-
¿Cómo actúa la prima de los futuros de Bitcoin como un coste de financiación?
Un contrato de futuros cotizado por encima del contado embebe una prima que puede evaporarse a medida que el contrato converge con el precio del subyacente. Un futuro a $81.200 frente a un precio al contado de $80.000 lleva una prima de $1.200 por Bitcoin de exposición.
-
¿Qué costes adicionales afectan a las posiciones en futuros perpetuos de Bitcoin?
Los operadores de perpetuos deben considerar los pagos de funding, los requisitos de margen, las comisiones de negociación, la rentabilidad del colateral y el periodo de tenencia. El funding puede cambiar de dirección según varíe el posicionamiento del mercado.

 CoinTelegraph
 TheBlock
 Crypto Rank News
 CoinDesk
 Glassnode
 Benjamin Cowen
 WuBlockchain