










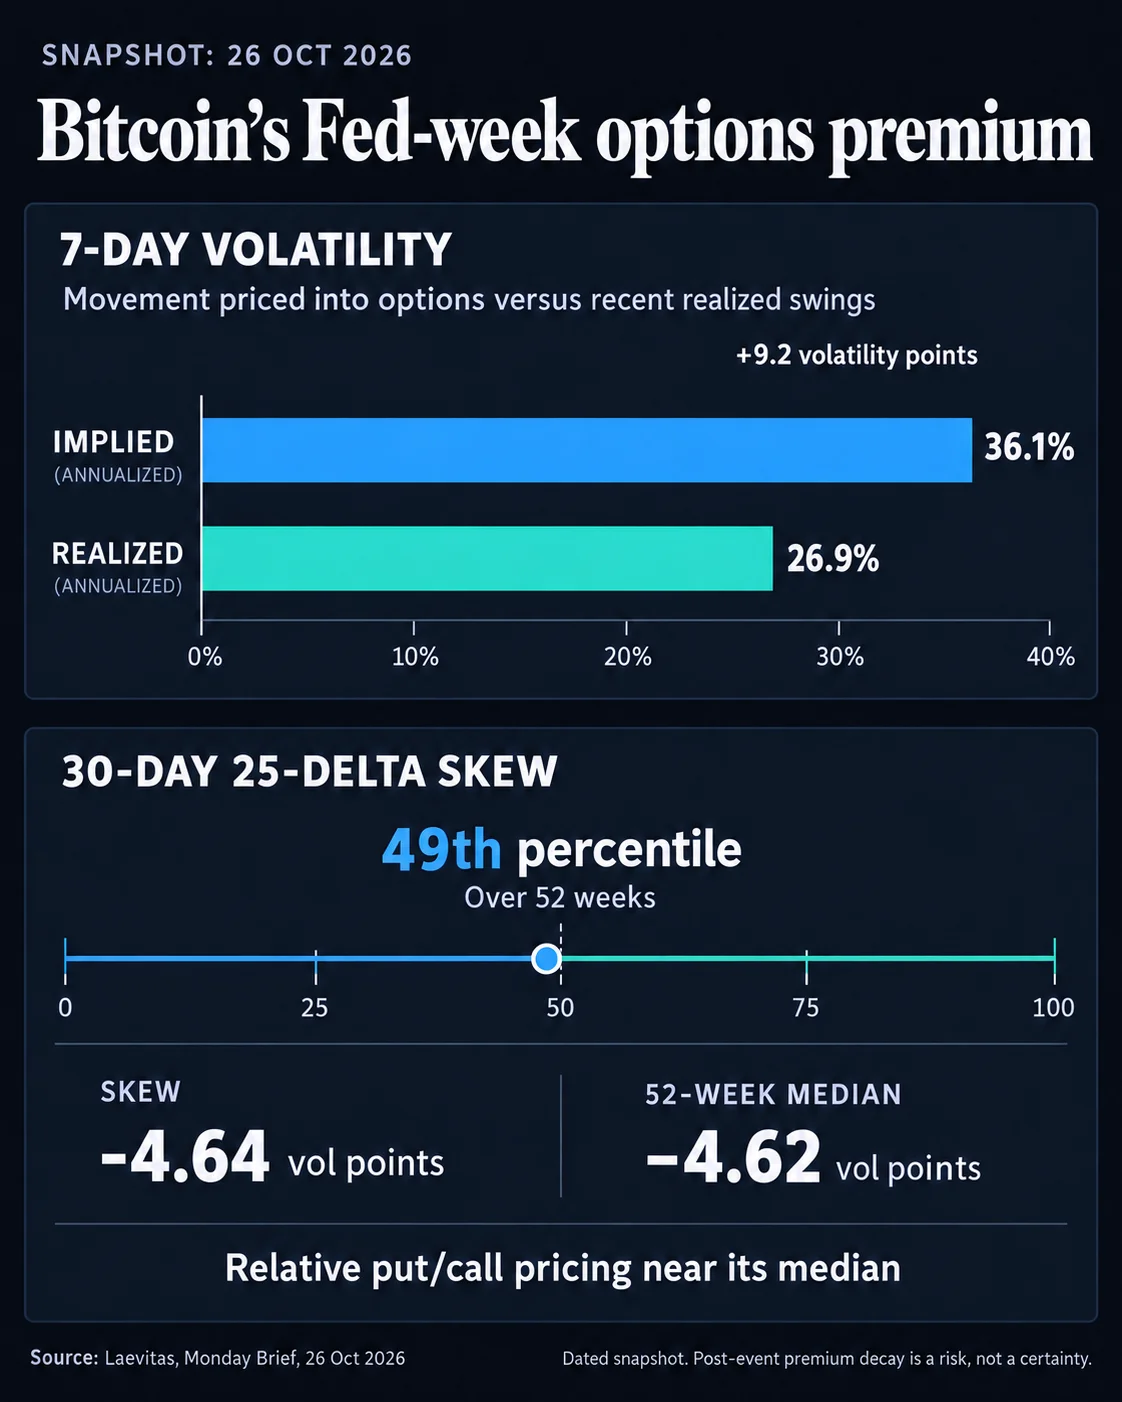
La instantánea de Laevitas del 26 de octubre situó la volatilidad implícita de Bitcoin a siete días en el 36,1%, frente al 26,9% de volatilidad realizada, una diferencia de 9,2 puntos. Otra medición, basada en opciones at-the-money, marcó el 36,5%, frente al 32% de la semana anterior y cerca del nivel del 37% registrado a 30 días.
Por qué importa
La volatilidad implícita refleja los movimientos que descuentan las opciones, mientras que la volatilidad realizada mide las fluctuaciones pasadas del precio. La diferencia indica que los operadores prevén más incertidumbre a corto plazo de la que Bitcoin ha mostrado recientemente. No significa que la Fed explique por sí sola la prima: la semana también incluye decisiones del Banco Central Europeo y del Banco de Japón, publicaciones de datos económicos, resultados empresariales y el vencimiento mensual de Deribit del viernes.
El sesgo 25-delta de Bitcoin a 30 días fue de -4,64 puntos de volatilidad, casi igual a su mediana de -4,62 y en el percentil 49 de las últimas 52 semanas. Según la convención de Laevitas, la lectura negativa indica que las opciones put tienen una prima frente a las call comparables, aunque la medida sigue cerca de su nivel habitual.
Impacto en el mercado
Para quienes compran opciones y las mantienen durante los anuncios, el paso del tiempo y una caída de la volatilidad implícita pueden reducir su valor si Bitcoin no se mueve lo suficiente como para compensar esos efectos. Un movimiento favorable del precio puede contrarrestarlos. Si las decisiones apenas provocan cambios y disminuye la incertidumbre, parte de la prima asociada a los acontecimientos podría desaparecer; las sorpresas o un aumento de la incertidumbre podrían mantenerla.

Preguntas frecuentes
-
¿Qué diferencia había entre la volatilidad implícita y la realizada de Bitcoin?
Laevitas comparó una volatilidad implícita a siete días del 36,1% con una volatilidad realizada del 26,9%, una diferencia de 9,2 puntos de volatilidad.
-
¿Por qué podrían perder valor las opciones de Bitcoin tras las decisiones de los bancos centrales?
Si los mercados se mantienen tranquilos y cae la volatilidad implícita, quienes compran opciones pueden perder valor. El paso del tiempo también reduce el valor temporal restante de una opción.
-
¿Qué acontecimientos, además de la Fed, formaban parte de la agenda cargada?
La agenda incluía decisiones del Banco Central Europeo y del Banco de Japón, publicaciones de datos económicos, resultados empresariales y el vencimiento mensual de Deribit del viernes.
-
¿Qué indicaba el sesgo de las opciones de Bitcoin a 30 días?
El sesgo 25-delta a 30 días fue de -4,64 puntos de volatilidad, cerca de su mediana de -4,62 y en el percentil 49 de las últimas 52 semanas.
-
¿Puede un movimiento del precio de Bitcoin compensar la volatilidad y el paso del tiempo?
Sí. Un movimiento favorable del precio de Bitcoin puede compensar los efectos de una menor volatilidad implícita y del paso del tiempo en una opción comprada.

 Crypto Rank News
 TheBlock
 WatcherGuru
 CoinTelegraph
 Whale Alert
 WuBlockchain
 CoinDesk