








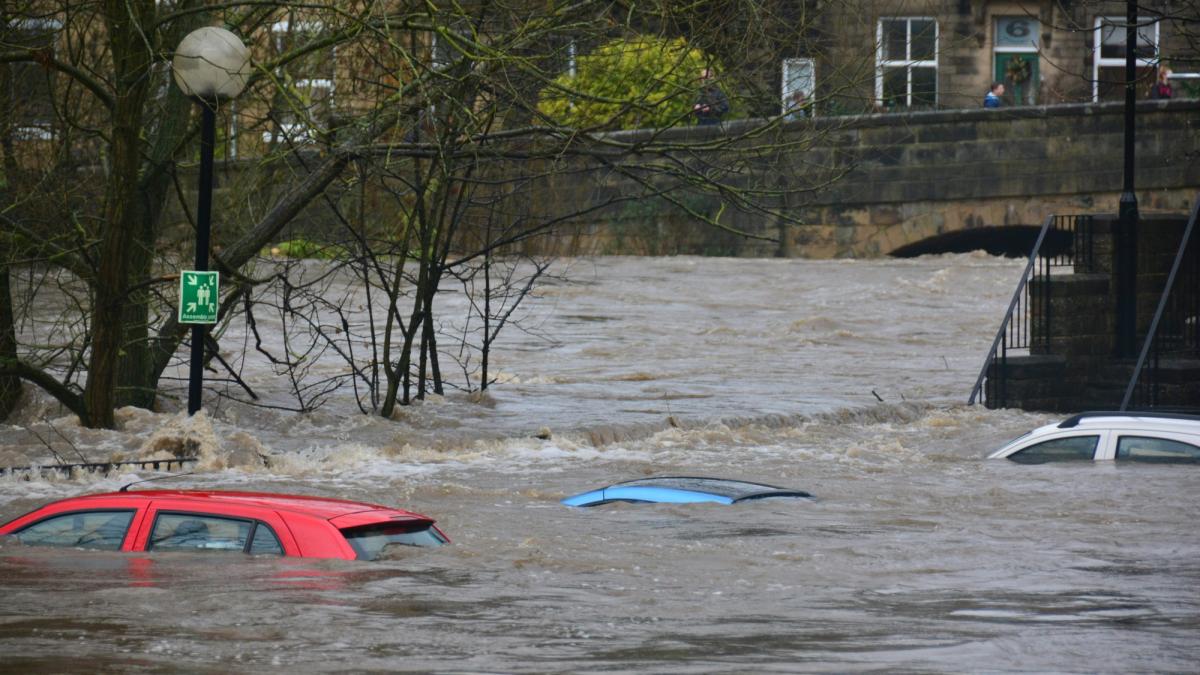



Los desastres naturales provocaron $220 mil millones en pérdidas económicas el año pasado, mientras que los seguros cubrieron $107 mil millones, dejando una brecha de protección de $113 mil millones para hogares, empresas y gobiernos. En ese contexto, el bufete de abogados Harneys, con sede en Bermudas, y la plataforma de tokenización dropRWA planean emitir bonos de catástrofe con la propiedad legal registrada onchain a principios de 2027. La estructura está diseñada para ampliar el acceso mediante unidades de propiedad más pequeñas, sin dejar de estar sujeta a las normas de valores, seguros y protección al inversor.
Por qué importa
Los bonos de catástrofe permiten a las aseguradoras transferir el riesgo financiero de huracanes, incendios forestales y terremotos a los inversores de los mercados de capitales. El mercado alcanzó $65,6 mil millones en circulación en junio, mientras que las nuevas emisiones llegaron a $11,3 mil millones en el segundo trimestre, su mayor total trimestral registrado, según Artemis.
La necesidad de capital de riesgo adicional es especialmente aguda en la región de Asia-Pacífico. La OCDE señaló que el 91% de las pérdidas por desastres allí no estaban aseguradas en 2023, mientras que los datos limitados de siniestros y los modelos de catástrofe inciertos pueden dificultar que las aseguradoras y reaseguradoras fijen el precio de las coberturas de alto riesgo.
Las ofertas tradicionales de bonos de catástrofe han atendido en gran medida a fondos especializados e instituciones grandes, y muchas exigen inversiones mínimas de $250.000 o más. Un registro de propiedad tokenizado podría respaldar participaciones beneficiales más pequeñas y permitiría a los suscriptores especializados captar capital en torno a un único riesgo definido, como la protección frente a inundaciones o tifones en el sudeste asiático.
Impacto en el mercado
La propuesta no convierte la cobertura de catástrofe en un producto retail convencional. Henry Tucker, de Hearns, señaló que el capital seguiría plenamente comprometido con un riesgo de seguro definido, en lugar de representar una apuesta contra otro inversor. Los inversores seguirían enfrentando la posibilidad de perder capital cuando ocurra el evento cubierto.
La tokenización tampoco reducirá el coste de huracanes, inundaciones o incendios forestales ni garantizará un seguro más barato. Su impacto potencial es el acceso al mercado: unas unidades de propiedad más granulares podrían atraer a más inversores a un mercado construido para absorber pérdidas extremas.
Preguntas frecuentes
-
¿Qué planean emitir Harneys y dropRWA?
Las firmas planean emitir bonos de catástrofe tokenizados en Bermudas a principios de 2027. Los tokens representarían la propiedad legal del bono de catástrofe, sujeto a las normas de valores, seguros y protección al inversor.
-
¿Cuál es el tamaño de la brecha de seguros por desastres descrita en la historia?
Los desastres naturales provocaron $220 mil millones en pérdidas económicas el año pasado, mientras que los seguros cubrieron $107 mil millones. Esto deja una brecha de $113 mil millones entre las pérdidas totales y las pérdidas aseguradas.
-
¿Cómo transfieren riesgo los bonos de catástrofe?
Los bonos de catástrofe transfieren el riesgo financiero de eventos como huracanes, incendios forestales y terremotos de las aseguradoras a los inversores de los mercados de capitales. Los inversores comprometen capital para cubrir un riesgo de seguro definido.
-
¿Por qué la tokenización podría ampliar el acceso a los bonos de catástrofe?
Muchas ofertas convencionales de bonos de catástrofe exigen inversiones mínimas de $250.000 o más. Unas participaciones beneficiales tokenizadas más pequeñas podrían permitir que participe un grupo más amplio de inversores, sin dejar de estar reguladas.
-
¿Pueden los inversores perder dinero con los bonos de catástrofe tokenizados?
Sí. El capital está plenamente comprometido con un riesgo de seguro definido, y los inversores pueden perder dinero cuando ocurre el desastre cubierto. La tokenización no elimina el riesgo de la exposición a catástrofes.

 WatcherGuru
 CoinTelegraph
 Crypto Rank News
 CryptoSlate
 WuBlockchain
 TheBlock