










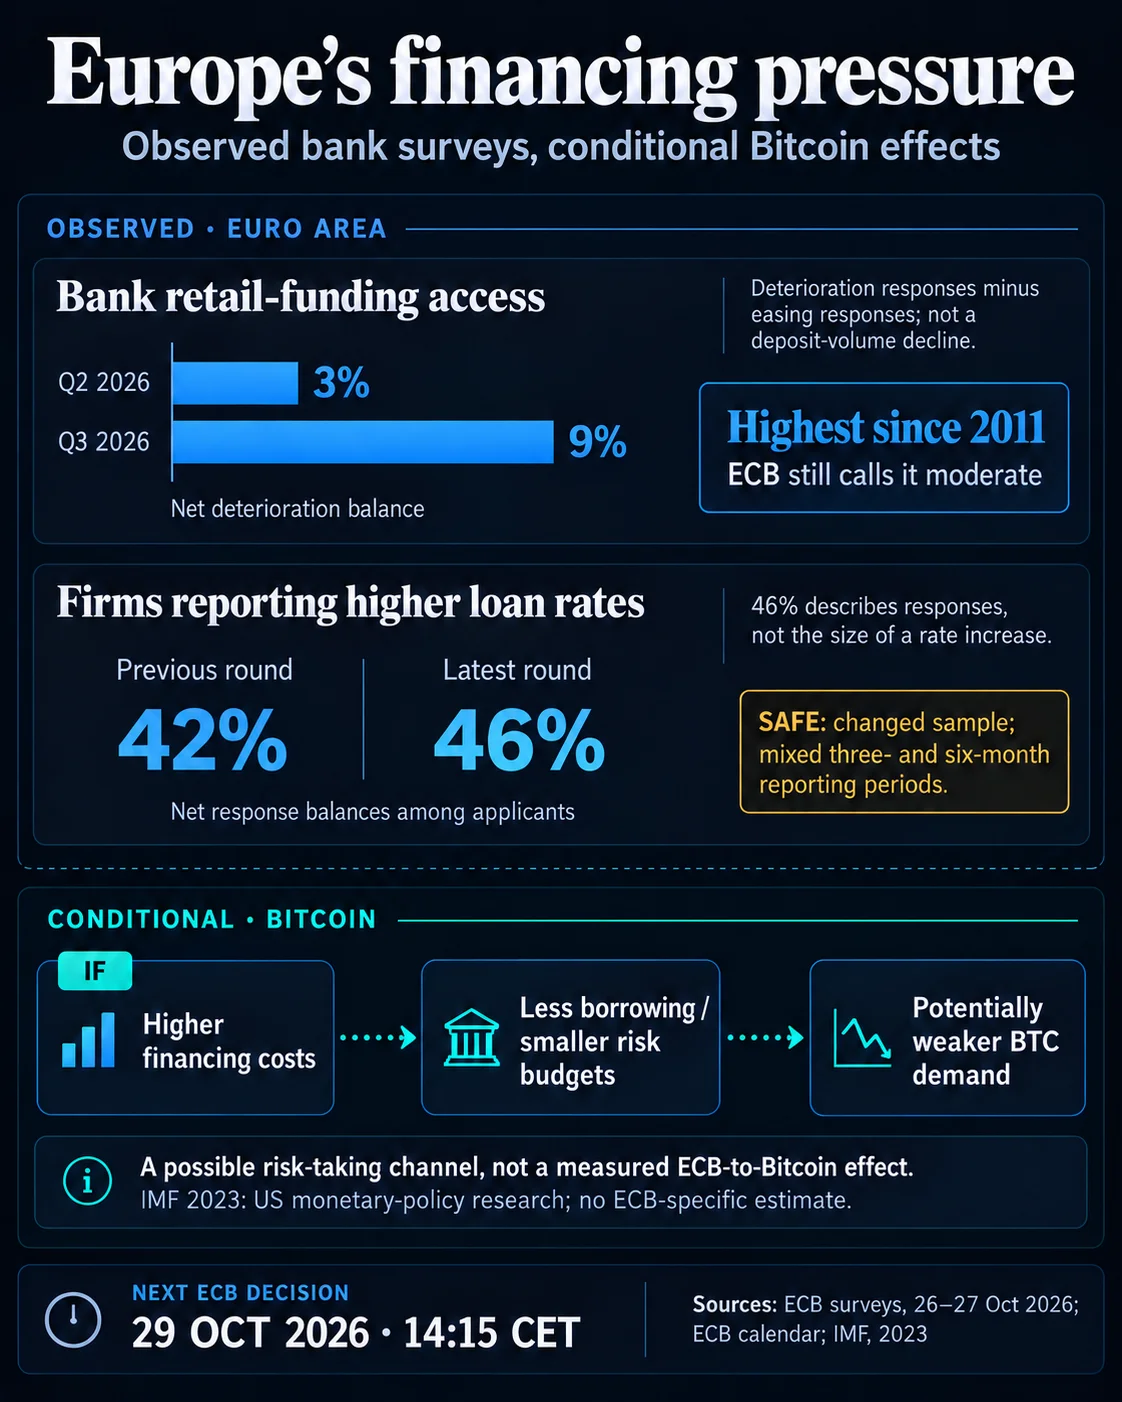
Los bancos de la eurozona informaron de un deterioro neto del 9% en el acceso a la financiación minorista durante el tercer trimestre, el dato más alto desde que comenzó la encuesta en 2011, frente al 3% del segundo trimestre. El BCE calificó el deterioro de moderado. Los resultados se conocieron antes de la decisión de política monetaria del banco central, prevista para el 29 de octubre.
Por qué importa
Los bancos señalaron que el aumento de los tipos de interés de los préstamos fue el principal motivo del endurecimiento de las condiciones de los préstamos a empresas. También contribuyeron los costes de financiación y las limitaciones de balance. La percepción del riesgo y una menor tolerancia al riesgo, más que las restricciones de financiación, impulsaron el endurecimiento de los criterios de aprobación de préstamos.
Otra encuesta del BCE reveló que un 46% neto de las empresas declaró haber pagado tipos de interés más altos por sus préstamos bancarios, frente al 42% anterior. Las comparaciones requieren cautela: la mayoría de la muestra de prestatarios estaba formada por participantes que respondían por primera vez, y las empresas informaron sobre distintos periodos, desde julio hasta septiembre o desde abril hasta septiembre.
Impacto en el mercado
Los datos sobre préstamos apuntan a un crédito más caro o de más difícil acceso, pero no a una contracción del crédito pendiente. Las cifras del BCE mostraron que en septiembre el crecimiento interanual fue del 3,5% para el agregado monetario amplio, del 4,2% para los préstamos ajustados a empresas y del 3,1% para los préstamos ajustados a hogares. Todos se mantuvieron sin cambios respecto a agosto.
En el caso de Bitcoin, el posible efecto pasa por la asunción de riesgos de los inversores: si los mayores costes de financiación llevan a los inversores a pedir menos préstamos o a reducir su exposición al riesgo, la demanda podría debilitarse. Un documento de trabajo del FMI de 2023 concluyó que el endurecimiento de la Reserva Federal redujo un factor común de los precios de las criptomonedas a través de la asunción de riesgos por parte de los inversores. Aplicar esa conclusión a los costes de financiación europeos es una inferencia. Unos diferenciales de financiación más amplios, un acceso más restrictivo a la financiación en dólares y un desapalancamiento efectivo reforzarían la hipótesis de que la tensión regional está afectando a los inversores en criptomonedas. Una financiación en dólares estable y una demanda sostenida de Bitcoin la debilitarían. El próximo hito de política monetaria es la decisión del BCE prevista para el 29 de octubre a las 14:15 CET.

Preguntas frecuentes
-
¿Cómo valoraron los bancos de la eurozona el deterioro del acceso a la financiación minorista?
El saldo neto que señaló un peor acceso fue del 9% en el T3, frente al 3% del T2, y marcó el nivel más alto desde que comenzó la encuesta en 2011. El BCE lo calificó de moderado.
-
¿Qué dijeron los bancos sobre los motivos del endurecimiento de las condiciones de los préstamos a empresas?
Señalaron el aumento de los tipos de interés de los préstamos como el principal motivo. También contribuyeron los costes de financiación y las limitaciones de balance.
-
¿Por qué hay que comparar con cautela la encuesta sobre los tipos de interés de los préstamos a empresas?
La mayoría de los encuestados participaba por primera vez y las empresas informaron sobre periodos distintos. Estas diferencias en la muestra y en los periodos de referencia dificultan las comparaciones.
-
¿Se volvió negativo en septiembre el crecimiento del dinero y de los préstamos en la eurozona?
No. El crecimiento interanual fue del 3,5% para el agregado monetario amplio, del 4,2% para los préstamos ajustados a empresas y del 3,1% para los préstamos ajustados a hogares. Todos se mantuvieron sin cambios respecto a agosto.
-
¿Qué indicios apuntarían a que la tensión del crédito europeo está afectando a los inversores en Bitcoin?
Unos diferenciales de financiación más amplios, un acceso más restrictivo a la financiación en dólares y un desapalancamiento efectivo reforzarían esa hipótesis. Una financiación en dólares estable y una demanda sostenida de Bitcoin la debilitarían.

 CoinTelegraph
 CoinDesk
 TheBlock
 WatcherGuru