










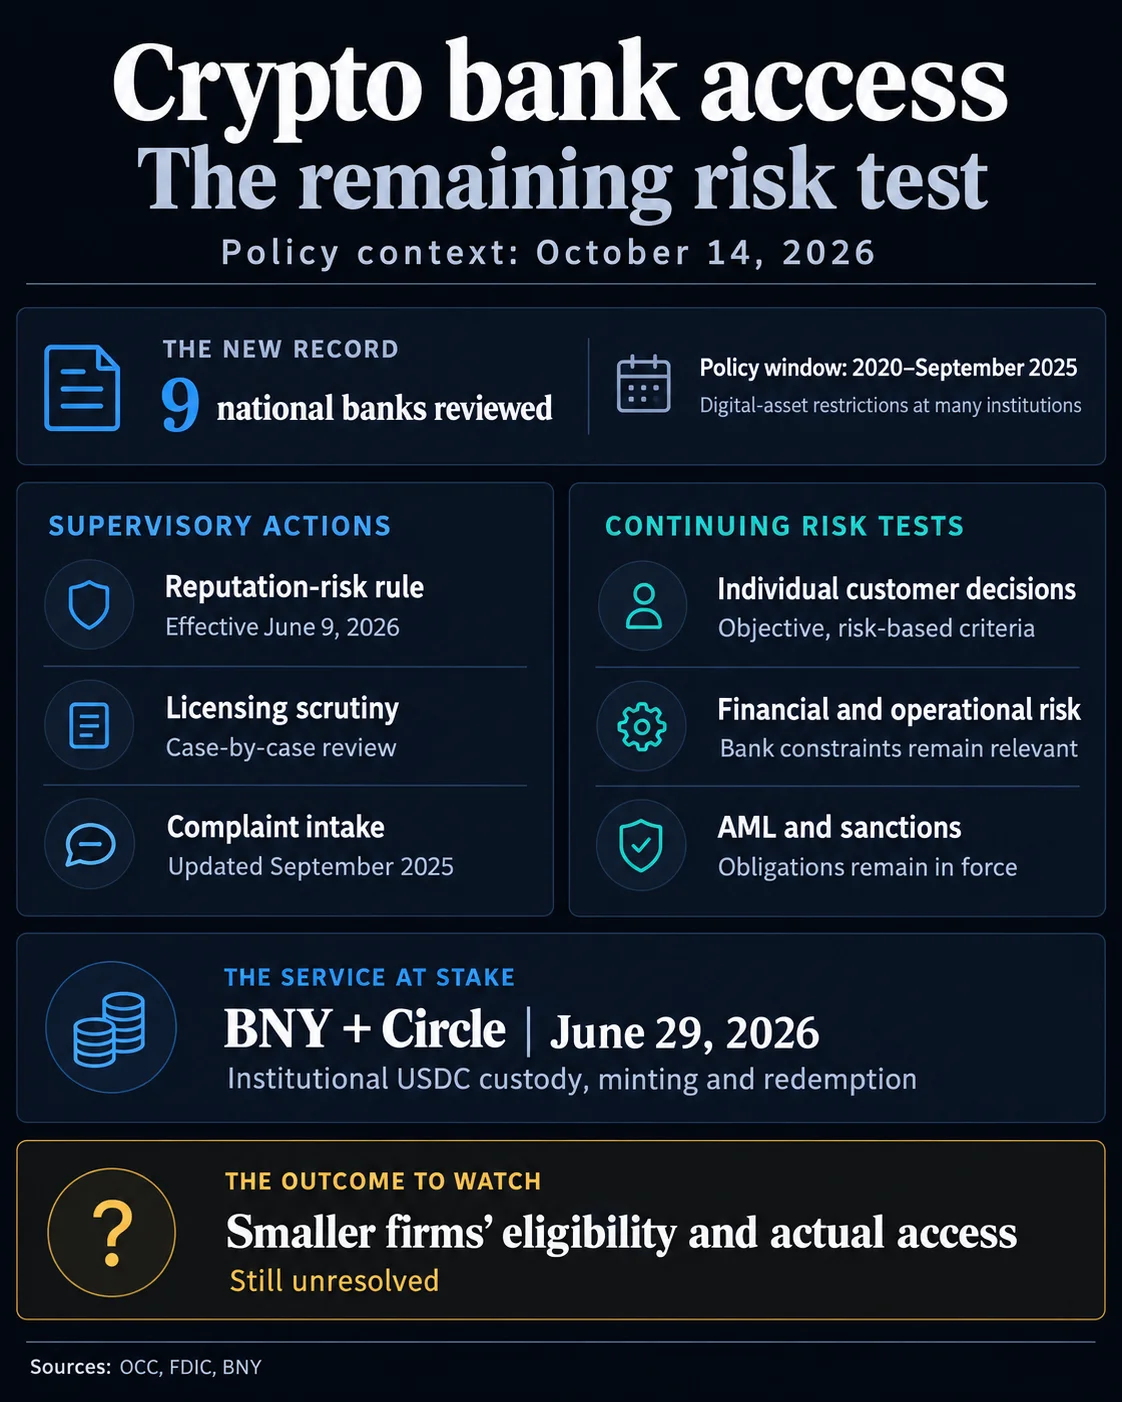
Las conclusiones de la OCC del 14 de octubre señalan restricciones históricas a las empresas de activos digitales en muchos de los nueve mayores bancos nacionales que supervisa. La revisión abarca políticas aplicadas entre 2020 y septiembre de 2025 y se basa en cerca de 100.000 reclamaciones y unos 50.000 documentos que suman aproximadamente 420.000 páginas. El interventor Jonathan Gould afirma que los bancos pueden seguir rechazando a clientes concretos con criterios objetivos y basados en el riesgo.
Por qué importa
La diferencia está entre una restricción justificada por los riesgos financieros, operativos o de cumplimiento de un banco y la exclusión de una empresa por ser impopular. La norma de la OCC y la FDIC sobre el riesgo reputacional, en vigor desde el 9 de junio, limita la presión supervisora basada en preocupaciones sobre la percepción pública, pero mantiene las obligaciones de prevención del blanqueo de capitales y de cumplimiento de sanciones. También prohíbe que los supervisores usen las preocupaciones sobre el blanqueo como pretexto para supervisar el riesgo reputacional.
Esto no garantiza una cuenta bancaria a las empresas cripto. La OCC afirma que las restricciones iban desde prohibiciones generales hasta revisiones y autorizaciones adicionales, y que los rechazos individuales siguen evaluándose caso por caso. Las revisiones de licencias, las calificaciones de la Ley de Reinversión Comunitaria y las reclamaciones de clientes son algunas de las herramientas que la agencia puede emplear para examinar las prácticas bancarias.
Impacto en el mercado
El servicio institucional de USDC de BNY ilustra las funciones bancarias en juego: los clientes que cumplan los requisitos pueden mantener USDC bajo custodia de BNY e indicar a Circle, a través de BNY, que emita USDC a cambio de dólares o lo canjee por dólares. La oferta conecta la custodia con la emisión y el canje de stablecoins, pero no aclara si los emisores o exchanges más pequeños tendrán acceso a servicios similares.
La prueba práctica será comprobar si el escrutinio de la OCC permite ofrecer servicios útiles a más empresas cripto, mientras los bancos siguen evaluando los riesgos financieros, operativos, de blanqueo de capitales y de sanciones. La agencia afirma que sigue estudiando nuevos cambios regulatorios y de supervisión.

Preguntas frecuentes
-
¿Qué periodo abarcan las conclusiones de la OCC?
Abarcan las políticas bancarias desde 2020 hasta septiembre de 2025 y examinan las restricciones a los activos digitales en muchos de los nueve mayores bancos supervisados por la OCC.
-
¿El enfoque de la OCC obliga a los bancos a atender a todas las empresas cripto?
No. Los bancos pueden rechazar a clientes concretos con criterios objetivos y basados en el riesgo, y la elegibilidad se decide caso por caso.
-
¿Qué cambia la norma sobre riesgo reputacional en la supervisión bancaria?
La norma de la OCC y la FDIC limita la presión supervisora basada en preocupaciones sobre la percepción pública. Mantiene las obligaciones contra el blanqueo de capitales y las sanciones, y prohíbe usar esas preocupaciones como pretexto para supervisar el riesgo reputacional.
-
¿Cómo funciona el servicio de USDC de BNY para clientes institucionales?
Los clientes que cumplan los requisitos pueden mantener USDC bajo custodia de BNY e indicar a Circle, a través de BNY, que emita USDC a cambio de dólares o lo canjee por dólares.
-
¿Qué sigue sin estar claro para las empresas cripto más pequeñas?
Sigue sin estar claro si los emisores y exchanges más pequeños podrán acceder a servicios similares a los acuerdos institucionales de custodia, emisión y canje de USDC de BNY.

 WatcherGuru
 Crypto News
 TheBlock
 CoinTelegraph
 CoinDesk
 WuBlockchain