










Las opciones de Bitcoin muestran que los operadores pagan relativamente más por las opciones put, que protegen frente a caídas, que por las call, que permiten apostar al alza, pero el cambio aún no apunta a un pánico. El sesgo a siete días de BTC subió 1.98 puntos de volatilidad en una semana, hasta -0.45, una lectura en el percentil 92 de su rango de 52 semanas, frente a una mediana de -4.41.
Por qué importa
Las opciones call han perdido parte de la prima que tenían hace una semana, señal de que el sentimiento alcista se ha enfriado. Pero la lectura del sesgo sigue indicando que la protección frente a caídas es relativamente barata en comparación con su nivel habitual. Laeviats describe el movimiento como una reversión del sesgo, no como una fuerte demanda de opciones put.
Las opciones de Ether muestran un enfriamiento similar del apetito alcista: las call siguen siendo más caras que las put, pero su prima se ha reducido. 10x Research también informó de un aumento de la demanda de opciones put y planteó si responde a coberturas a corto plazo o a un cambio más amplio en el posicionamiento.
Impacto en el mercado
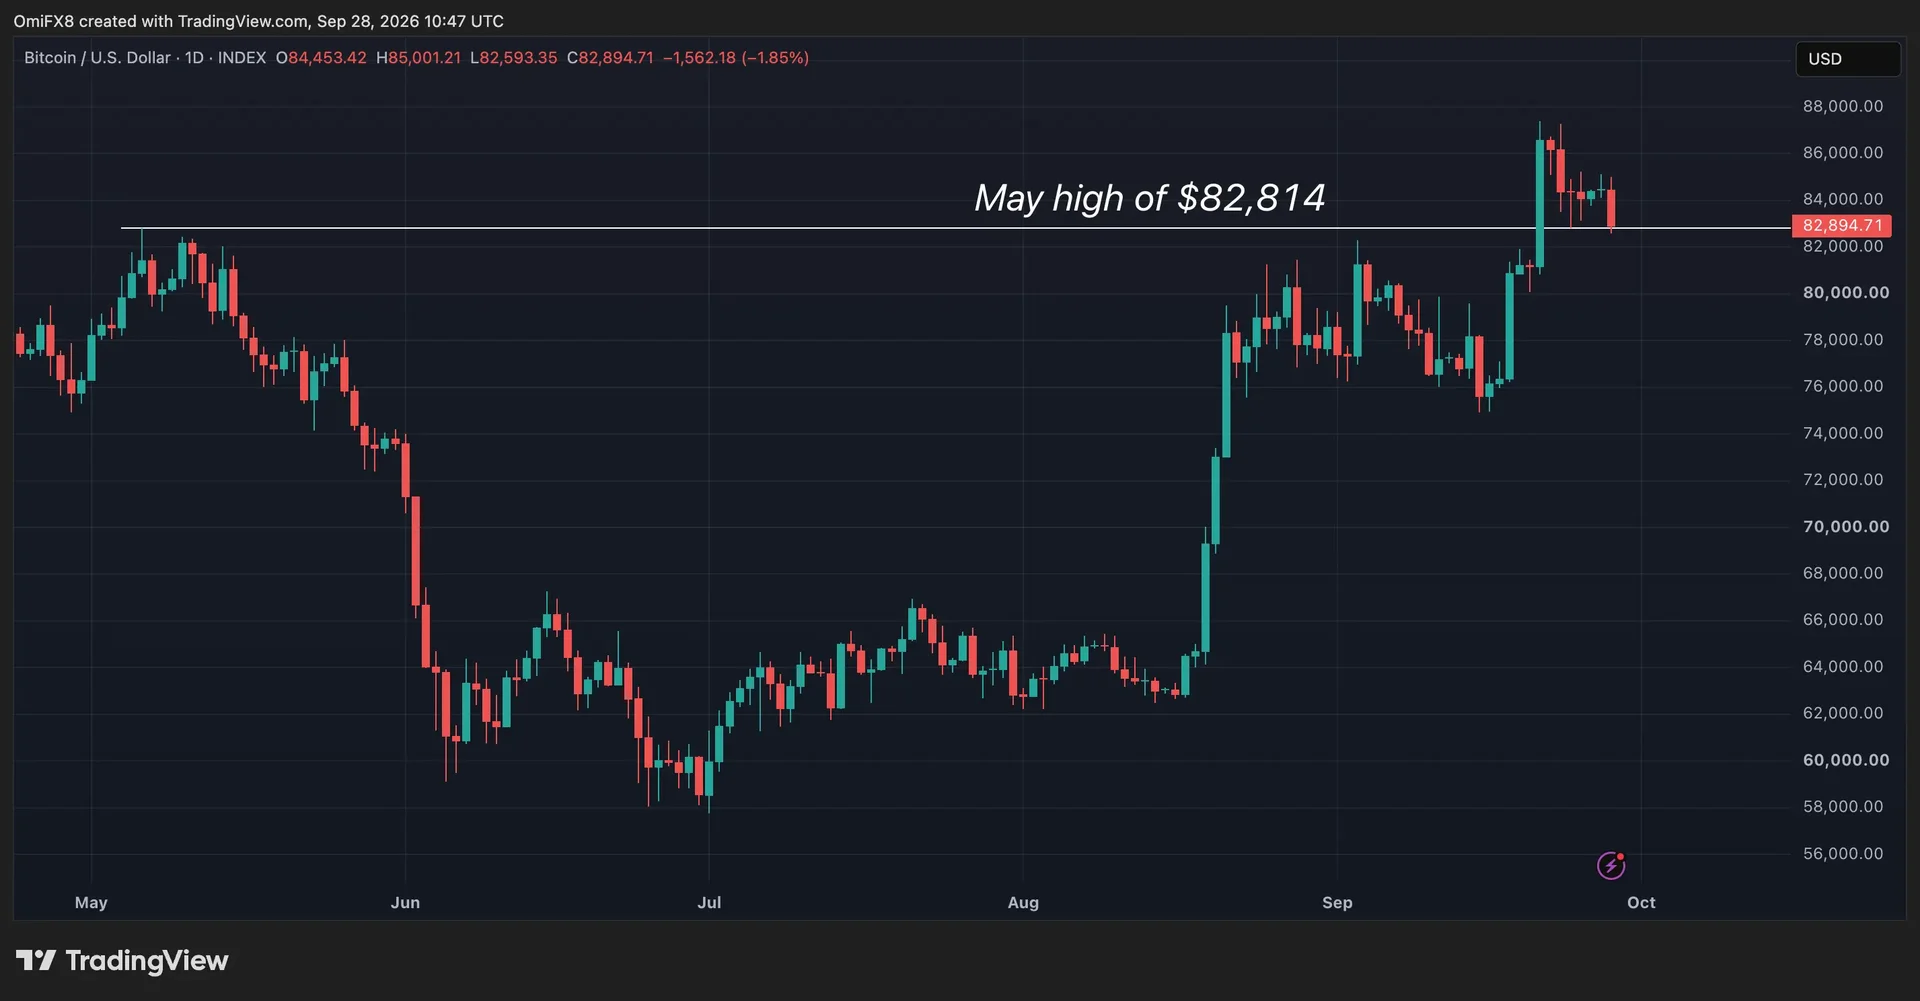
El precio de Bitcoin ha retrocedido por debajo de $83,000 y vuelve a poner a prueba los $82,813, un nivel que actuó como resistencia antes de que BTC lo superara el 21 de septiembre. Si se mantiene, podría servir de soporte; si lo perfora, podría abrir la puerta a una caída más profunda.
La valoración de las opciones apunta a otra señal de cautela: la volatilidad implícita está cerca de mínimos del ciclo, mientras que la volatilidad realizada es 12 puntos mayor. Algunas opciones de BTC están valoradas con una volatilidad de 30, frente a un mercado que se mueve en 42. La combinación sugiere que las opciones siguen siendo relativamente baratas, aunque los operadores se muestran menos alcistas.



Preguntas frecuentes
-
¿Qué indica el sesgo a siete días de Bitcoin sobre la demanda de protección frente a caídas?
El sesgo pasó a -0.45, pero la mediana de 52 semanas es -4.41. La lectura indica que la protección frente a caídas sigue siendo relativamente barata en comparación con su nivel habitual.
-
¿Por qué Laeviats describe el movimiento del sesgo como una reversión y no como una demanda de opciones put?
Las opciones call han perdido parte de su prima, pero la lectura del sesgo sigue lejos de la mediana de 52 semanas. Laeviats define el movimiento como una reversión del sesgo, no como un fuerte repunte de la demanda de opciones put.
-
¿Qué ocurre con la valoración de las opciones de Ether?
Las opciones call siguen siendo más caras que las put, pero su prima se ha reducido respecto a la semana anterior, señal de un menor sentimiento alcista.
-
¿Qué nivel de precio de Bitcoin vigilan los operadores?
BTC está poniendo a prueba los $82,813 tras caer por debajo de $83,000. El nivel actuó antes como resistencia y pasó a ser soporte después de que Bitcoin lo superara el 21 de septiembre.
-
¿Cómo se comparan la volatilidad implícita y la realizada de Bitcoin?
La volatilidad implícita está cerca de mínimos del ciclo, mientras que la realizada es 12 puntos mayor. Algunas opciones de Bitcoin están valoradas con una volatilidad de 30, frente a un mercado que se mueve en 42.

 Crypto News
 WuBlockchain
 CoinTelegraph
 CryptoSlate
 Lookonchain
 TheBlock
 Crypto Rank News
 WatcherGuru