









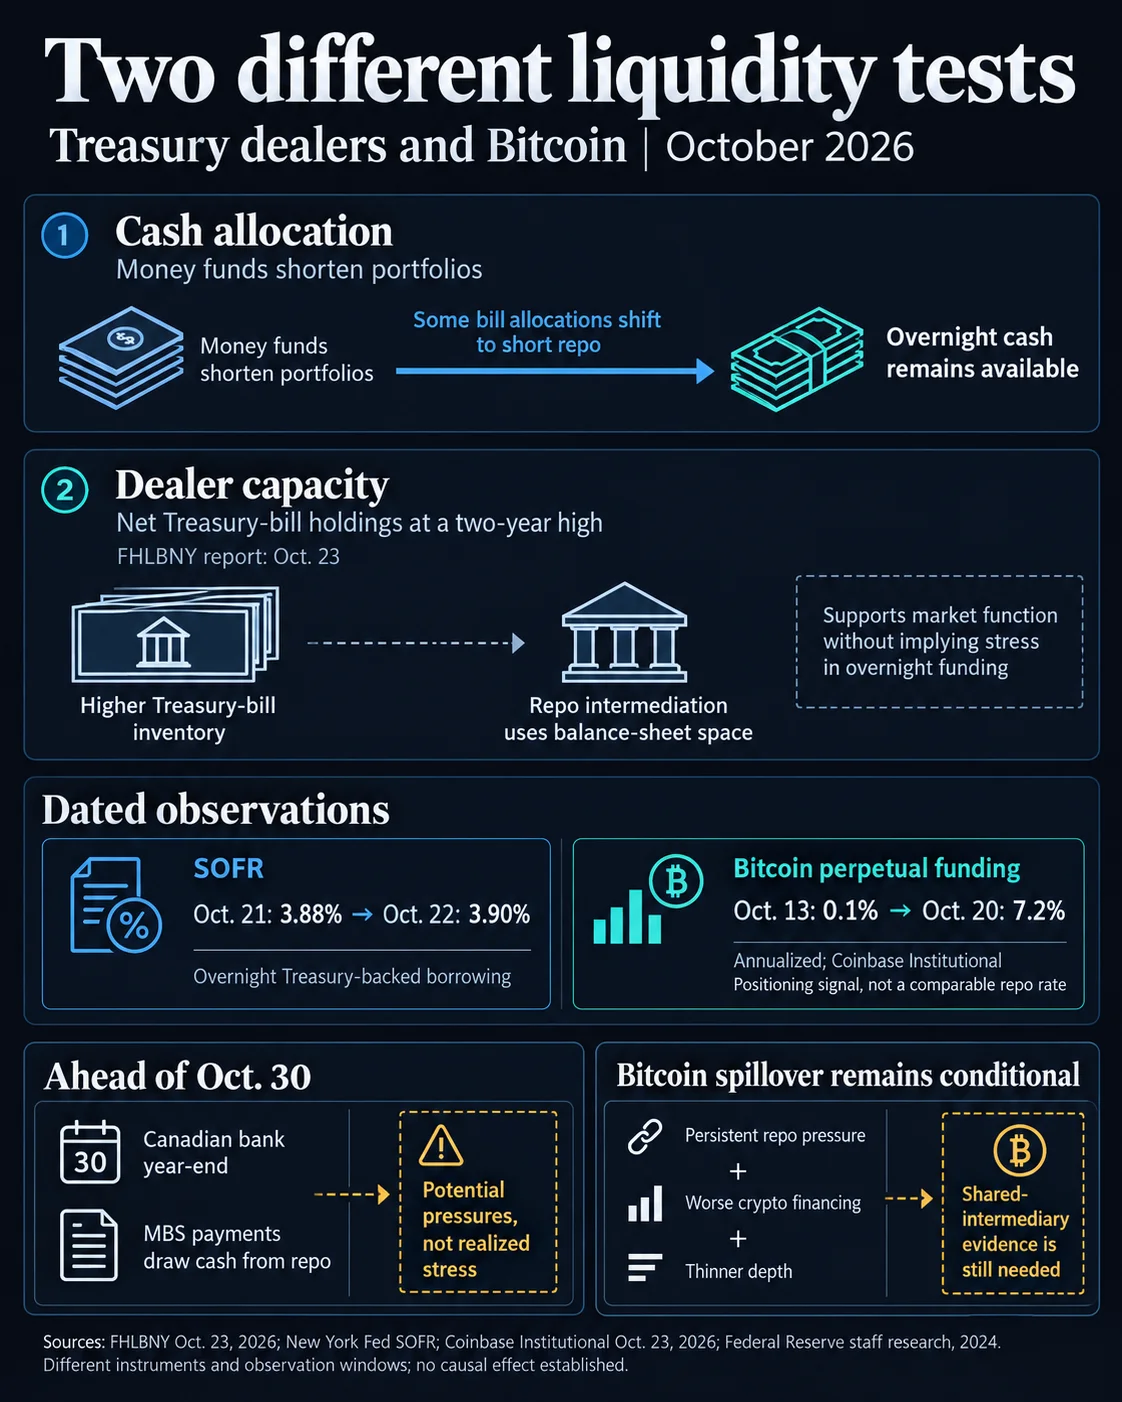

Las tenencias netas de deuda pública estadounidense a corto plazo de los operadores del Tesoro alcanzaron un máximo de dos años en la actualización del 23 de octubre del Federal Home Loan Bank of New York. La acumulación se produce mientras los fondos monetarios redirigen parte de su efectivo desde las letras del Tesoro hacia operaciones repo a corto plazo, y el SOFR se mantuvo cerca del 3,9% de la Reserva Federal, la tasa de interés sobre los saldos de reserva. FHLBNY señaló el 30 de octubre, cuando los bancos canadienses cierran su ejercicio, como un posible punto de presión para la financiación.
Por qué importa
La distinción clave está entre que haya efectivo disponible y que los operadores tengan capacidad para hacerlo circular por el mercado. La intensa emisión de letras y la incertidumbre sobre la política de la Reserva Federal han ampliado los diferenciales de las letras, mientras que las carteras más cortas de los fondos monetarios han desplazado parte de su liquidez hacia acuerdos de recompra overnight y a corto plazo.
Un estudio de 2024 de los técnicos de la Reserva Federal concluyó que transferir efectivo de operaciones repo desde fondos monetarios hacia prestatarios apalancados amplía los balances de los operadores. Por tanto, unas restricciones más severas para los intermediarios pueden elevar la compensación que exigen los operadores, incluso cuando la financiación overnight parece ordenada.
Impacto en el mercado
El SOFR subió al 3,9% el 22 de octubre, frente al 3,88% del 21 de octubre, pero FHLBNY indicó que se mantuvo en el 3,9% de la tasa sobre los saldos de reserva o por debajo de ella durante la semana. Las subastas de letras del jueves, más tranquilas, ofrecieron un contrapeso a los riesgos derivados del cierre de ejercicio de los bancos canadienses y de la salida de efectivo del mercado repo para pagar a los tenedores de valores respaldados por hipotecas.
El apalancamiento en Bitcoin se está reconstruyendo, y Coinbase Institutional informó de que la financiación de los contratos perpetuos pasó del 0,1% anualizado el 13 de octubre al 7,2% una semana después. Esta cifra mide el coste de las posiciones apalancadas, no el de los préstamos repo. Para que se produjera una transmisión del Tesoro a Bitcoin, tendría que persistir la presión en el mercado repo junto con un deterioro de las condiciones de endeudamiento o refinanciación de las criptomonedas y una menor profundidad de mercado. Aún no se ha demostrado que las restricciones a los operadores hayan reducido la financiación de Bitcoin.


Preguntas frecuentes
-
¿Por qué los operadores del Tesoro están acumulando más letras de lo habitual?
FHLBNY vinculó la ampliación de los diferenciales de las letras, en parte, a la intensa emisión y al acortamiento de las carteras de los fondos monetarios ante la incertidumbre sobre la política de la Reserva Federal.
-
¿Qué presión para la financiación se espera el 30 de octubre?
FHLBNY señaló el cierre de ejercicio de los bancos canadienses y la salida de efectivo del repo para pagar a los tenedores de valores respaldados por hipotecas como posibles presiones que podrían hacer que el SOFR pusiera a prueba el 3,9% de forma más sostenida.
-
¿Qué indica la lectura del SOFR del 3,9%?
El SOFR alcanzó el 3,9% el 22 de octubre, frente al 3,88% del 21 de octubre, pero se mantuvo en el 3,9% de la tasa de la Reserva Federal sobre los saldos de reserva o por debajo de ella durante la semana analizada.
-
¿Está aumentando el apalancamiento en Bitcoin junto con la presión sobre la financiación del Tesoro?
Sí. Coinbase Institutional informó de que la financiación de los contratos perpetuos subió del 0,1% anualizado el 13 de octubre al 7,2% una semana después. Esa cifra mide el coste de las posiciones apalancadas, no el de los préstamos repo.
-
¿Qué pruebas confirmarían que la tensión del Tesoro está llegando a los mercados de Bitcoin?
El argumento cobraría fuerza si la presión en el repo persistiera mientras empeoraran unas condiciones comparables de endeudamiento o refinanciación de las criptomonedas y se redujera la profundidad de mercado. Los datos actuales no demuestran que las restricciones a los operadores hayan reducido la financiación de…

 WatcherGuru
 CoinTelegraph
 CoinDesk