¿Qué significa MEV y por qué debería importarle a los traders?
MEV son las siglas de maximal extractable value (valor máximo extraíble). Describe el beneficio que se puede obtener al controlar qué transacciones entran en un bloque, el orden en que aparecen y, en ocasiones, qué transacciones se dejan fuera. El término originalmente hacía referencia a miner extractable value, pero Ethereum migró a prueba de participación, o PoS, por lo que maximal extractable value es ahora la definición más amplia.
Ese control importa porque una blockchain no es solo una lista de transacciones, sino también una lista ordenada. Si una operación mueve el precio de un token en un exchange descentralizado, o DEX, otra operación colocada justo antes o después puede resultar más rentable. Un participante con acceso a las transacciones pendientes puede competir para aprovechar esa oportunidad.
Para un usuario normal, el MEV puede parecerse a una transacción que se ejecuta a un precio peor del esperado, un swap que falla tras pagar una comisión, o una repentina avalancha de operaciones alrededor de una orden grande. No toda mala ejecución es MEV, ni toda estrategia de MEV perjudica a los usuarios. El arbitraje puede acercar los precios entre mercados. La pregunta clave es quién captura el valor, quién asume el coste y si el proceso sigue siendo accesible para los participantes comunes.
Por ello, el MEV se entiende mejor como una capa económica alrededor de la producción de bloques, más que como un único bot, empresa o exploit. Afecta a traders, validadores, servicios de staking, protocolos y a cualquiera que dependa del orden de las transacciones.
¿Cuáles son los principales riesgos del MEV para los usuarios comunes?
El riesgo más claro para el usuario es el ataque sándwich. Un bot observa una operación pendiente en un DEX, coloca una compra antes de ella, deja que la operación del usuario empuje el precio al alza y luego vende después de dicha operación. El bot gana con el movimiento del precio, mientras que la víctima obtiene una peor ejecución. Los límites de slippage pueden reducir el daño, pero un límite amplio puede darle más margen al atacante.
El frontrunning es un término más amplio que designa actuar antes de una transacción conocida para beneficiarse de su efecto esperado. Un bot puede copiar una operación rentable, competir por una liquidación o pujar por un mint escaso antes de que se procese la transacción original. En los mempools públicos, que son zonas de espera donde muchas transacciones pueden observarse antes de su inclusión, la ventaja de información puede ser significativa.
Estas estrategias pueden fallar o resultar costosas de varias maneras. Un usuario puede pagar comisiones de red por una transacción que se revierte, un bot puede pujar por encima de otros bots y perder dinero, y el pool de un DEX puede moverse tan rápido que la operación prevista ya no funcione. Los usuarios también se enfrentan a contratos de tokens maliciosos, interfaces de trading falsas, monederos comprometidos y servicios de flujo de órdenes privado que prometen cosas que no pueden verificar.
El MEV también genera riesgos a nivel de sistema. Si la construcción de bloques se convierte en una carrera dominada por unas pocas empresas bien financiadas, los validadores más pequeños pueden depender de intermediarios para obtener recompensas competitivas. Un constructor o relé puede censurar transacciones, retrasarlas o negarse a procesar ciertas categorías de actividad. No se trata de preocupaciones teóricas. Tras las sanciones del Tesoro de Estados Unidos a Tornado Cash en 2022, algunos constructores y relés de bloques de Ethereum fueron criticados por excluir transacciones vinculadas a direcciones sancionadas. Ese episodio mostró cómo la presión regulatoria puede llegar al orden de las transacciones incluso cuando el protocolo base no impone dicha exclusión.
Los usuarios también deben distinguir entre la seguridad del protocolo y la equidad económica. Un bloque puede ser válido y quedar finalizado mientras su ordenación concede ventaja a los traders más sofisticados. El MEV no necesita romper las reglas de consenso para extraer valor. El daño puede manifestarse en su lugar como una peor ejecución, un acceso menos predecible o una estructura de mercado en la que solo operadores especializados puedan competir.
¿Cómo funciona el MEV en un DEX?
Cuando un usuario envía un swap ordinario en un DEX, la transacción suele incluir detalles como el par de tokens, la cantidad, el deslizamiento máximo y una comisión. Según la billetera y las condiciones de la red, la transacción puede ser visible para operadores de nodos, constructores o buscadores especializados antes de incluirse en un bloque. Los buscadores son traders automatizados que buscan patrones de transacciones rentables.
Supongamos que un usuario quiere comprar una gran cantidad de un token de un pool de liquidez. El pool utiliza un creador de mercado automatizado, o AMM, que ajusta el precio en función de sus saldos de tokens. La operación del usuario modifica esos saldos y, por lo general, eleva el precio del token dentro del pool. Un buscador puede comprar primero, haciendo que el usuario pague más, y vender después. La secuencia solo es rentable si el impacto en el precio y las comisiones dejan suficiente valor tras la competencia.
El arbitraje es otra forma habitual de MEV. Si el mismo activo tiene precios diferentes en dos plataformas, un buscador puede comprar donde sea más barato y vender donde sea más caro. Esto puede restablecer el alineamiento de precios y, con el tiempo, mejorar la calidad del mercado. Sin embargo, los beneficios pueden proceder igualmente de los usuarios que generan la diferencia de precio, y la competencia por capturarlos puede aumentar las comisiones y concentrar la infraestructura.
Las liquidaciones crean una oportunidad distinta. Los protocolos de préstamos suelen permitir que un tercero devuelva la deuda de un prestatario cuando la garantía cae por debajo de un nivel requerido. A cambio, el liquidador recibe una recompensa o una garantía con descuento. Los buscadores rápidos compiten por identificar esas posiciones y enviar la transacción primero. Esto puede proteger a un protocolo, pero también puede generar intensas subastas de comisiones durante una caída del mercado.
Por qué importa el orden de las transacciones
Las transacciones de Ethereum no entran simplemente en un bloque en el orden en que los usuarios hicieron clic. Un proponente termina publicando un bloque, y el contenido y el orden del bloque se seleccionan mediante un mercado que involucra a buscadores, constructores, relays y al proponente. El proponente puede recibir un pago por seleccionar un bloque con un orden de transacciones valioso.
Ese pago no es necesariamente un robo oculto a cada usuario. Parte del valor proviene del arbitraje o de incentivos del protocolo que mantienen los mercados funcionando. Aun así, el usuario puede asumir el coste a través del impacto en el precio, las comisiones prioritarias, las transacciones fallidas o un precio de ejecución peor de lo esperado. Llamar al MEV simplemente arbitraje oculta el problema más importante: el control sobre el orden puede transferir valor de los usuarios menos informados a operadores mejor posicionados.
¿Qué es la separación proponente-constructor?
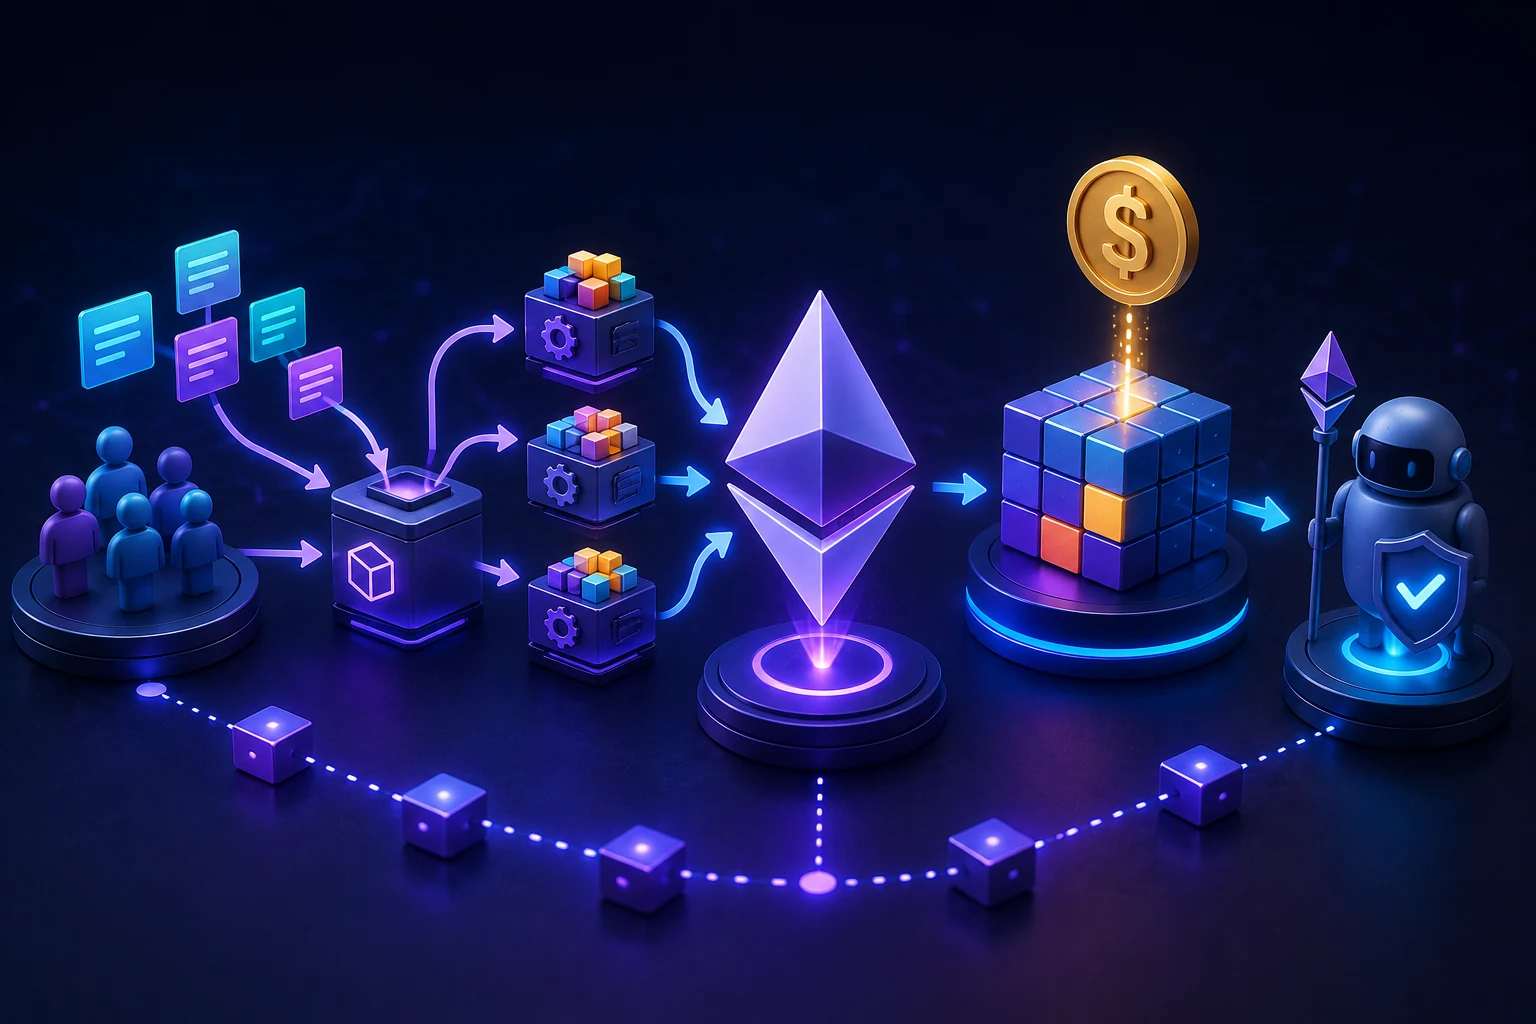
La separación proponente-constructor, o PBS, divide dos tareas que, de otro modo, podría realizar un único validador. El proponente, normalmente el validador seleccionado para proponer el siguiente bloque de Ethereum, elige un bloque y lo envía a la red. El constructor ensambla ese bloque seleccionando y ordenando transacciones, a menudo usando pujas de buscadores y flujo de órdenes privado.
En un arreglo de PBS especializado, los constructores compiten por crear el bloque válido más valioso. Envían una propuesta de bloque o una cabecera de bloque a través de un relay, que actúa como intermediario que ayuda al proponente a inspeccionar la puja sin revelar necesariamente el bloque completo antes de la selección. El proponente elige la puja creíble más alta y publica el bloque correspondiente. El constructor conserva el valor restante tras pagar al proponente y a los demás participantes.
En Ethereum hoy, MEV-Boost es una pieza de software ampliamente utilizada que respalda esta separación para los validadores. Es middleware, no lo mismo que la PBS integrada directamente en el protocolo de consenso de Ethereum. Esta distinción importa. MEV-Boost puede coordinar un mercado abierto de espacio de bloque, pero depende de los validadores, constructores y relays participantes, así como de las suposiciones del software y sus operadores.
La PBS a nivel de protocolo, a veces llamada PBS consagrada, colocaría más de estas reglas dentro del diseño de consenso de Ethereum. Podría definir cómo pujan los constructores, cómo se verifican los compromisos y cómo los proponentes seleccionan bloques sin depender tanto de la infraestructura externa. Un diseño a nivel de protocolo podría mejorar la coherencia, pero también trasladaría al protocolo base decisiones difíciles sobre subastas, disponibilidad de datos, privacidad, penalizaciones y censura.
¿Qué cambia en el mercado?
Sin un mercado de constructores, un validador que quiera maximizar su recompensa puede necesitar realizar por sí mismo la búsqueda, el orden de transacciones, la construcción de bloques y la gestión de riesgos. Esto favorece a operadores con sistemas de trading, conexiones de baja latencia y conocimientos especializados. La PBS permite a los validadores externalizar la construcción de bloques y competir por las pujas.
Esto puede hacer que el MEV sea más transparente y competitivo. Los constructores pueden combinar las oportunidades de muchos buscadores, comparar pujas y pagar a los validadores por el derecho a proponer un bloque. Los validadores pueden usar una interfaz estándar en lugar de construir una operación de trading entera. En teoría, la competencia empuja más del valor disponible hacia el proponente y reduce la ventaja de ejecutar toda la pila.
Pero la separación cambia quién controla el proceso. El constructor con mejor acceso a flujo de órdenes, capital, hardware e infraestructura fiable puede ganar más bloques. Un mercado puede ser competitivo en un nivel y aun así concentrarse en otro. La PBS mueve la extracción a un mercado. No elimina la extracción ni garantiza el acceso igualitario a ese mercado.
¿La PBS hace que Ethereum sea más justo y seguro?
La PBS puede resolver algunos problemas de coordinación sin resolver el problema de equidad subyacente. Un mercado de constructores puede mejorar los ingresos de los validadores, reducir la necesidad de que cada validador se convierta en un constructor profesional de bloques y facilitar la comparación del valor de los bloques. También puede ayudar a un proponente a evitar seleccionar accidentalmente un bloque de bajo valor cuando existen oportunidades más valiosas.
Para los usuarios, el resultado es mixto. Un mejor arbitraje puede reducir las diferencias de precio entre plataformas. Una construcción de bloques más organizada puede hacer que la inclusión sea más fiable para algunas transacciones. Al mismo tiempo, los constructores sofisticados pueden obtener mejores herramientas para identificar operaciones de usuarios, extraer valor de liquidaciones o priorizar el flujo de órdenes privado. El usuario puede no saber qué constructor gestionó la transacción ni cuánto valor se generó alrededor de ella.
El flujo de órdenes privado ilustra la compensación. Una billetera o aplicación puede enviar transacciones directamente a un constructor o relay en lugar de difundirlas en el mempool público. Esto puede reducir la exposición a bots sándwich públicos. También puede reducir la transparencia, limitar qué constructores pueden competir y dar a un pequeño grupo más influencia sobre qué transacciones se ven e incluyen.
También existen modos de fallo técnicos. Un relay puede no revelar un bloque prometido, un constructor puede enviar un bloque inválido o no disponible, o el software puede exponer a un validador a un comportamiento inesperado. Los protocolos pueden añadir salvaguardas, pero cada participante adicional crea otra pregunta de confianza, disponibilidad y gobernanza. Un usuario no debería asumir que la etiqueta de protección MEV significa que han desaparecido todas las formas de extracción o riesgo de ejecución.
¿Cuáles son las preocupaciones de centralización y censura?
La construcción de bloques se beneficia de la escala. Un constructor grande puede repartir los costes de infraestructura entre muchos bloques, mantener conexiones con más buscadores, negociar más flujo de órdenes privado y gestionar sistemas de puja complejos. Esas ventajas pueden acumularse. Si unos pocos constructores producen la mayoría de los bloques valiosos, Ethereum puede volverse más dependiente de su participación continua.
La centralización puede afectar más que a las recompensas. Los constructores pueden influir en qué aplicaciones reciben prioridad, qué transacciones se retrasan y qué tipos de actividad se consideran aceptables. Los relays pueden convertirse en guardianes entre constructores y validadores. Los proveedores de staking también pueden agregar el ETH de muchos usuarios y tomar decisiones en su nombre, aumentando la importancia de sus políticas y elecciones de software.
La censura no requiere que cada validador rechace una transacción para siempre. Incluso la exclusión temporal puede importar para liquidaciones, arbitraje, votos de gobernanza y transferencias sensibles al tiempo. Un constructor dominante podría omitir una transacción para cumplir con una solicitud legal, evitar riesgo reputacional o favorecer una relación comercial. Si suficientes bloques siguen la misma política, los usuarios pueden experimentar una censura práctica incluso cuando otro validador podría incluir eventualmente la transacción.
El debate posterior a Tornado Cash hizo visible esta compensación. Algunos relays y constructores excluyeron transacciones asociadas a direcciones sancionadas, mientras que otros participantes siguieron incluyéndolas. El desacuerdo no era simplemente sobre si debían seguirse las sanciones. También era sobre si el cumplimiento a nivel de transacción por parte de proveedores de infraestructura podía debilitar la neutralidad creíble y la resistencia a la censura de Ethereum.
Las posibles respuestas incluyen múltiples constructores independientes, relays diversos, software de código abierto, staking descentralizado, envío de transacciones que preserve la privacidad y reglas de protocolo que limiten el orden abusivo. Ninguna es una solución completa. La privacidad puede reducir los ataques sándwich al mismo tiempo que hace que el flujo de órdenes sea menos auditable. Una aplicación más estricta del protocolo puede reducir la dependencia de intermediarios a la vez que otorga al protocolo más autoridad sobre un mercado económico. El reto de diseño es limitar la extracción dañina sin convertir a un pequeño comité en el juez final de las transacciones aceptables.
¿Qué deberían hacer traders, stakers y desarrolladores?
Los traders deberían empezar por los controles de ejecución en lugar de intentar predecir cada estrategia de MEV. Usa una wallet y una interfaz de DEX de confianza, revisa la ruta de la operación, establece un límite de deslizamiento razonable y evita aprobar un gasto ilimitado de tokens cuando baste con una asignación menor. Un ajuste de deslizamiento muy estricto puede hacer que una operación falle, pero uno demasiado laxo puede hacer que un ataque sándwich sea más perjudicial. El ajuste adecuado depende de la liquidez, la volatilidad y el tamaño de la orden.
Para operaciones grandes o sensibles al tiempo, compara las opciones de ejecución y entiende si un servicio utiliza el envío privado de transacciones. El enrutamiento privado puede reducir la exposición a la mempool pública, pero introduce dependencia del proveedor y puede no proteger frente a todas las formas de ordenación adversa. No trates una etiqueta de protección como una garantía y no firmes una transacción desconocida solo porque afirme prevenir MEV.
Los stakers deberían examinar el software y los servicios utilizados por su validador. Pregunta si la configuración usa MEV-Boost, qué relays están habilitados, cómo se gestionan los bloques perdidos y qué políticas existen para las transacciones censuradas o retrasadas. Diversificar relays y evitar una concentración innecesaria puede mejorar la resiliencia, aunque cada opción implica compromisos operativos y de gobernanza.
Los desarrolladores pueden reducir el daño diseñando transacciones e interfaces que muestren un deslizamiento realista, eviten información pública innecesaria y tengan en cuenta la ordenación adversarial. Los protocolos deberían probar los mecanismos de liquidación y subasta en condiciones de alta competencia, no solo en condiciones tranquilas. Los desarrolladores también deberían publicar explicaciones claras sobre quién recibe MEV, cómo se protege a los usuarios y qué ocurre cuando falla un builder, relay o proveedor de flujo de órdenes privado.
Para todos, la lección práctica es moderada. No puedes ver a todos los participantes del mercado de ordenación y no puedes inferir seguridad únicamente a partir de una transacción exitosa. Lee los datos de ejecución, compara las cantidades esperadas y recibidas, observa los patrones de transacciones fallidas y considera una pérdida de valor sin explicación como un motivo para investigar, no como un coste normal de las criptomonedas.
Cómo seguir MEV y PBS sin caer en la exageración
MEV y PBS cambian rápidamente porque la gobernanza de Ethereum, el software de los validadores, los mercados de builders, las wallets y los reguladores influyen en el resultado. Hacer seguimiento manual de cada propuesta, política de relay, cuota de builder e incidente de censura es difícil. Zippfeed reúne titulares relevantes sobre MEV, Ethereum y protocolos con una puntuación de sentimiento marcada como bullish, neutral o bearish y una calificación de importancia, lo que te ayuda a distinguir un cambio de infraestructura significativo del ruido habitual del mercado.
Usa esa señal como punto de partida, no como una instrucción de trading. Lee la información original, comprueba quién se beneficia de un cambio propuesto y pregúntate si una supuesta mejora traslada el riesgo a usuarios, validadores, builders u otro intermediario. Ese hábito es más útil que asumir que PBS ha acabado con MEV, porque la cuestión central sigue siendo quién controla el orden de las transacciones y qué tan responsable es ese control.

 CryptoSlate
 Crypto News
 CoinDesk
 WuBlockchain
 Crypto Rank News