










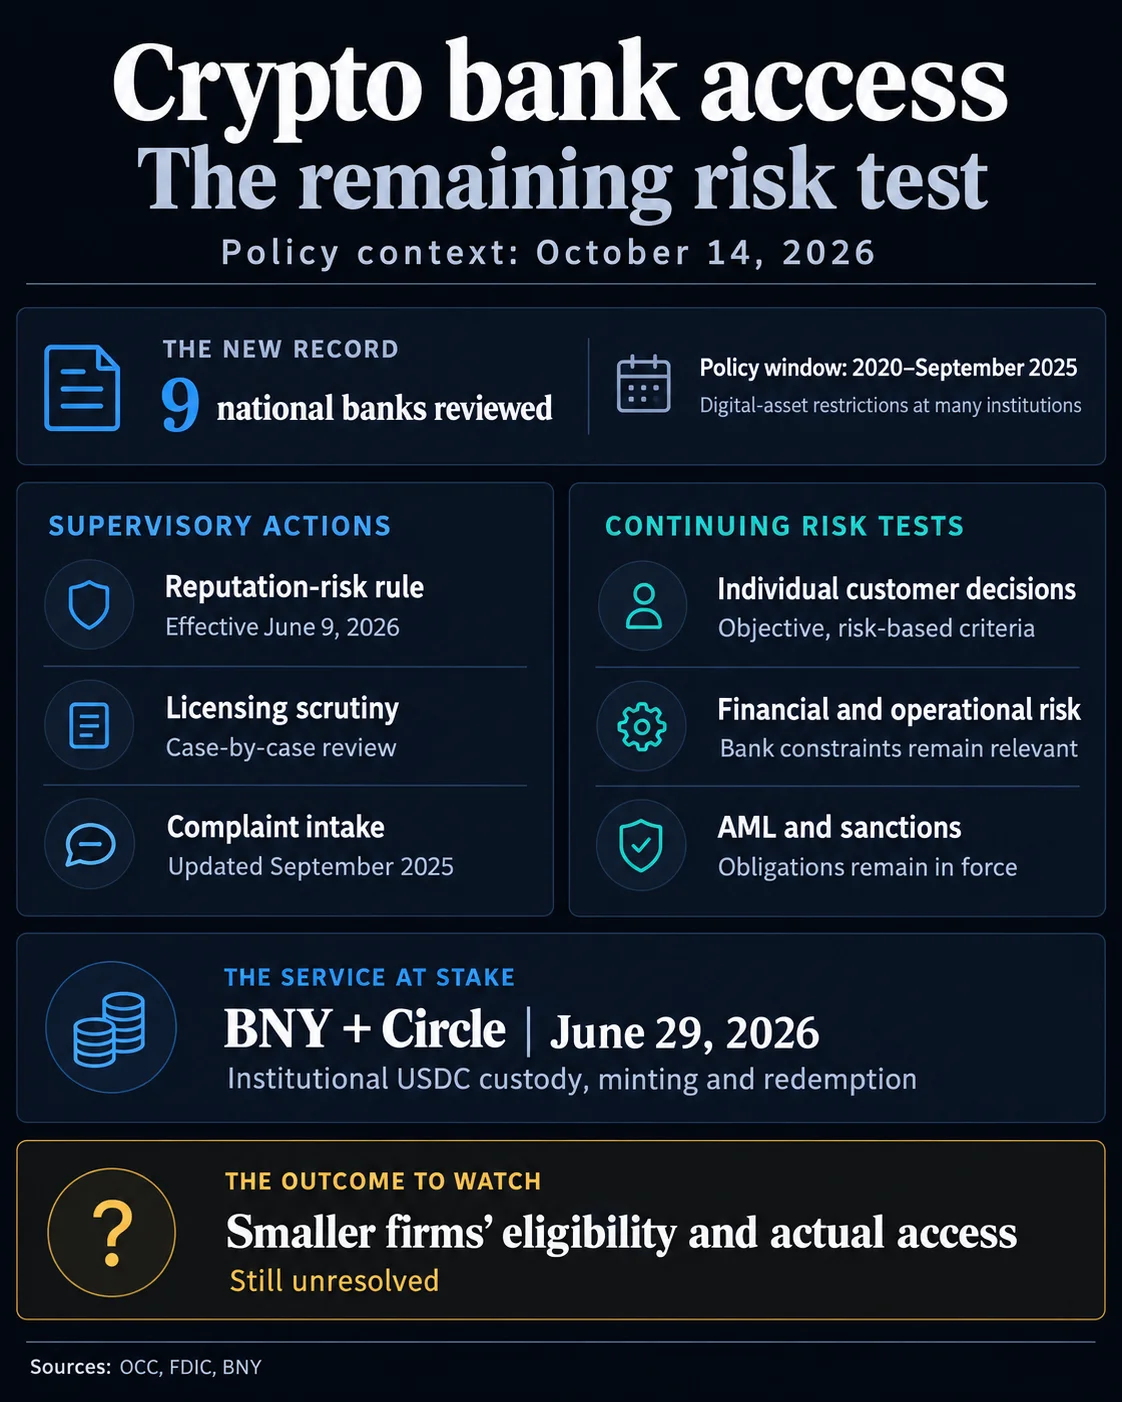
As conclusões da OCC, divulgadas a 14 de outubro, identificam restrições históricas impostas a empresas de ativos digitais em muitos dos nove maiores bancos nacionais sob a sua supervisão. A análise abrange políticas de 2020 a setembro de 2025 e baseia-se em quase 100.000 queixas e cerca de 50.000 documentos, num total aproximado de 420.000 páginas. O comptroller Jonathan Gould afirma que os bancos continuam a poder recusar clientes individuais com base em critérios objetivos e ajustados ao risco.
Porque é importante
A distinção está entre uma restrição fundamentada nos riscos financeiros, operacionais ou de conformidade de um banco e a exclusão de uma empresa por ser impopular. A regra da OCC e da FDIC sobre o risco reputacional, em vigor desde 9 de junho, limita a pressão de supervisão baseada em preocupações com a perceção pública, mantendo as obrigações de combate ao branqueamento de capitais e de cumprimento de sanções. A regra também impede os supervisores de usarem preocupações com o combate ao branqueamento de capitais como pretexto para fiscalizar o risco reputacional.
Isto não garante uma conta bancária às empresas cripto. A OCC afirma que as restrições iam desde proibições categóricas até análises e aprovações adicionais, e que as recusas individuais continuam a ser avaliadas caso a caso. As análises de licenciamento, as classificações ao abrigo do Community Reinvestment Act e as queixas de clientes estão entre as ferramentas que a agência pode utilizar para examinar as práticas dos bancos.
Impacto no mercado
O serviço USDC institucional do BNY ilustra as funções bancárias em causa: os clientes elegíveis podem guardar USDC sob custódia do BNY e dar instruções à Circle através do BNY para emitir USDC a partir de dólares ou convertê-lo novamente em dólares. A oferta liga a custódia à emissão e ao resgate de stablecoins, mas não esclarece se pequenos emissores ou plataformas de câmbio terão acesso a serviços comparáveis.
O teste prático será perceber se o escrutínio da OCC permite disponibilizar serviços úteis a mais empresas cripto, enquanto os bancos continuam a avaliar os riscos financeiros, operacionais, de combate ao branqueamento de capitais e de sanções. A agência afirma que continua a ponderar outras alterações regulamentares e de supervisão.

Perguntas frequentes
-
Que período abrangem as conclusões da OCC?
As conclusões abrangem as políticas bancárias de 2020 a setembro de 2025 e analisam restrições a ativos digitais em muitos dos nove maiores bancos nacionais sob supervisão da OCC.
-
A abordagem da OCC obriga os bancos a servir todas as empresas cripto?
Não. Os bancos podem recusar clientes individuais com base em critérios objetivos e ajustados ao risco, e a elegibilidade continua a ser decidida caso a caso.
-
O que muda a regra sobre risco reputacional na supervisão bancária?
A regra da OCC e da FDIC limita a pressão de supervisão baseada em preocupações com a perceção pública. Mantém as obrigações de combate ao branqueamento de capitais e de cumprimento de sanções, e impede que preocupações com o branqueamento de capitais sejam usadas como pretexto para fiscalizar o risco reputacional.
-
Como funciona o serviço USDC do BNY para clientes institucionais?
Os clientes elegíveis podem guardar USDC sob custódia do BNY e dar instruções à Circle através do BNY para emitir USDC a partir de dólares ou convertê-lo novamente em dólares.
-
O que continua por esclarecer para as empresas cripto mais pequenas?
Continua por esclarecer se pequenos emissores e plataformas de câmbio terão acesso a serviços comparáveis aos acordos institucionais do BNY para custódia, emissão ou resgate de USDC.

 WatcherGuru
 Crypto News
 TheBlock
 CoinTelegraph
 WuBlockchain