








 CoinDesk
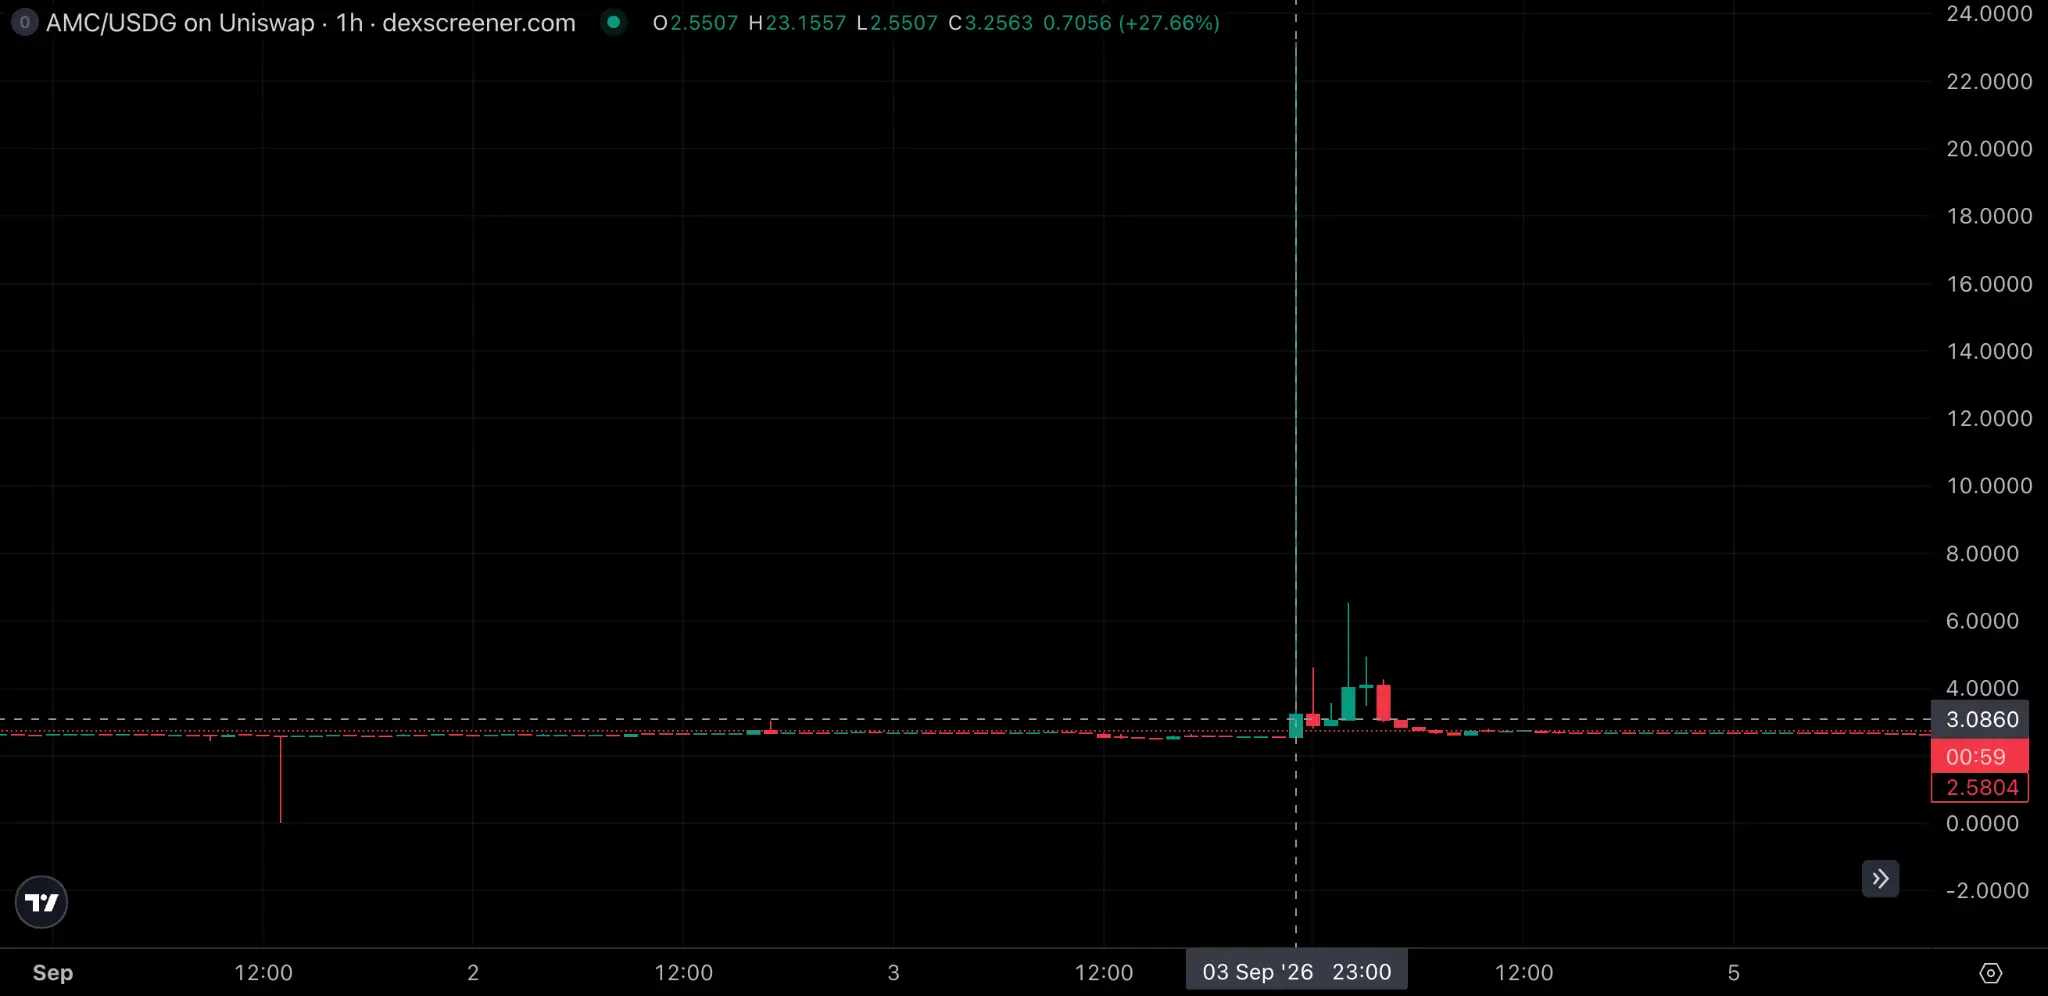


O token da ação da AMC da Robinhood chegou a negociar a $23.16, enquanto a AMC tinha fechado a $2.54, antes de cair para $3.26 na mesma hora. O pico de negociação de $10.5 milhões mostrou como um token wrapped de uma ação pode divergir acentuadamente da ação subjacente quando a NYSE está fechada.
O episódio ampliou a disputa entre o CEO da AMC, Adam Aron, e o CEO da Robinhood, Vlad Tenev, sobre qual modelo de tokenização deve ser tratado como um mercado legítimo. A posição da SEC de 17 de setembro concede uma isenção de cinco anos para tokens patrocinados pelo emitente que preservem os mesmos dividendos, direitos de voto e direitos associados à classe da ação subjacente. A exposição sintética, incluindo o modelo de ações tokenizadas da Robinhood, fica excluída.
Porque é importante
O token da AMC da Robinhood acompanhou geralmente o preço da NYSE ao longo de sete sessões, fechando a uma distância mediana de 0,87% da ação e de 2,71% no ponto de maior diferença. No entanto, esse alinhamento depende da arbitragem e da capacidade de criar ou resgatar tokens contra ações.
O emitente da Robinhood em Jersey tem apenas um participante autorizado para a criação e o resgate. Quando o token da AMC disparou, não foram criados nem queimados tokens. Sem um mercado líquido de empréstimo do token, os operadores não podiam simplesmente vender a prémio a descoberto e proteger a posição contra a ação subjacente. Por isso, os vendedores estavam a fazer apostas direcionais com o seu próprio capital, enquanto a procura por uma memecoin não relacionada também ajudou a movimentar o pool do token da AMC.
Impacto no mercado
Os tokens wrapped podem ampliar o acesso às ações norte-americanas. Os Stock Tokens da Robinhood abrangem mais de 190 empresas em 120 países, mas esse alcance implica risco de contraparte, menor transparência do emitente e um prémio ou desconto quando o mercado subjacente está fechado. As regras da SEC limitam a negociação onchain a 0,25% do volume médio diário para ações de grande capitalização e a 2,5% para as restantes ações cotadas, enquanto os tokens wrapped offshore destinados a titulares não norte-americanos continuam fora da jurisdição da SEC.
Os tokens patrocinados pelo emitente seguem um caminho diferente. Tokenizam a própria ação registada, preservando os direitos de voto e as operações societárias, ao mesmo tempo que reduzem o risco de conversão entre instrumentos separados. A sua fraqueza é a distribuição limitada e a baixa liquidez. Um mercado maduro poderá precisar dos dois modelos, ligados através de bolsas, corretores, market makers, agentes de transferência e câmaras de compensação. O principal desafio é construir a infraestrutura que permita a esses mercados partilhar continuamente um preço em tempo real, garantias e uma rede de liquidação 24 horas por dia.
Perguntas frequentes
-
Porque é que o token da AMC da Robinhood divergiu tanto do preço da ação da AMC?
O mercado subjacente da NYSE estava fechado, enquanto o token continuava a negociar. A infraestrutura limitada de criação, resgate e empréstimo impediu os arbitradores de alinhar rapidamente o token com o último preço cotado da ação da AMC.
-
O que aconteceu ao token da AMC da Robinhood durante o pico de setembro?
O token subiu de $2.55 para $23.16, enquanto a AMC tinha fechado a $2.54, antes de cair para $3.26 na mesma hora. O volume de negociação no pool chegou a $10.5 milhões.
-
Como distingue a SEC os tokens patrocinados pelo emitente dos tokens wrapped?
A posição da SEC de 17 de setembro abrange tokens patrocinados pelo emitente que preservem os dividendos, direitos de voto e direitos associados à classe da ação subjacente. A exposição sintética, incluindo o modelo de ações tokenizadas da Robinhood, fica excluída.
-
Quais são as principais vantagens e riscos dos tokens wrapped de ações?
Os tokens wrapped podem ampliar o acesso às ações norte-americanas em vários mercados, mas os titulares enfrentam risco de contraparte, menor transparência do emitente e possíveis desvios de preço quando a bolsa subjacente está fechada.
-
Porque poderão ser necessários os dois modelos de tokenização?
Os tokens wrapped proporcionam uma distribuição ampla, enquanto os tokens patrocinados pelo emitente preservam os direitos dos acionistas e oferecem uma referência mais transparente aos market makers. Ligar ambos através de redes partilhadas de liquidação e garantias poderia permitir uma negociação contínua.
 WatcherGuru
 Crypto News
 CryptoSlate
 TheBlock
 CoinTelegraph
 Altcoin Daily
 WuBlockchain