










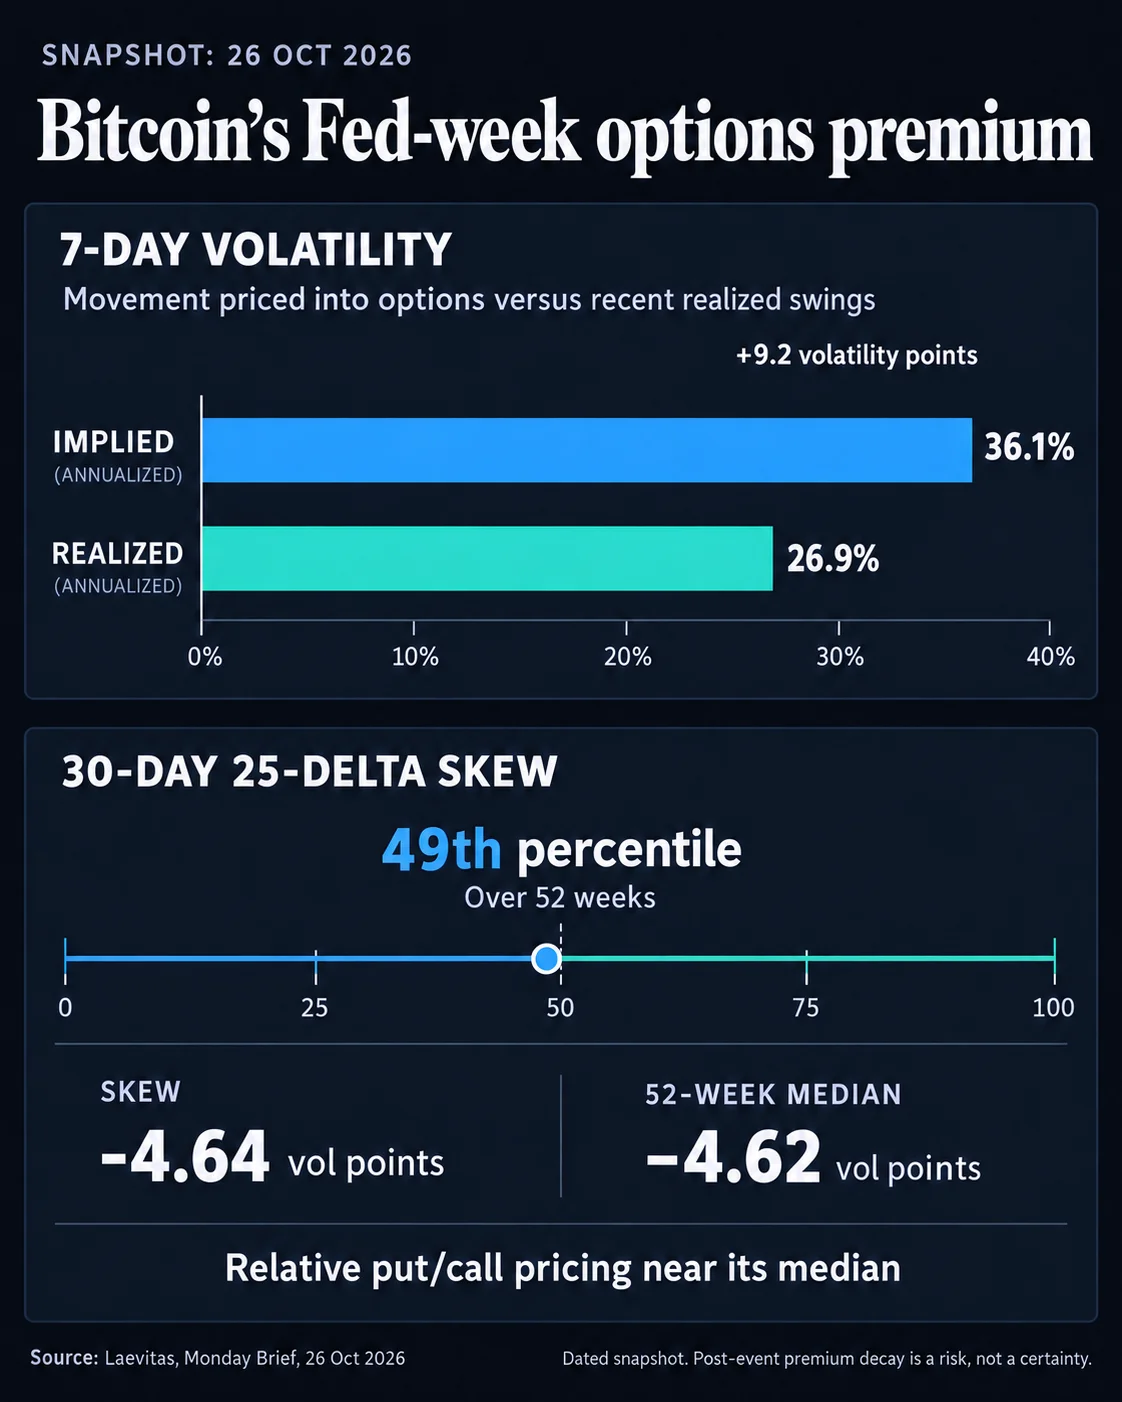
Laut einer Momentaufnahme von Laevitas vom 26. Oktober lag die implizite Sieben-Tage-Volatilität von Bitcoin bei 36,1 Prozent, die realisierte Volatilität hingegen bei 26,9 Prozent. Die Differenz betrug 9,2 Prozentpunkte. Ein separater Wert für Optionen am Geld lag bei 36,5 Prozent, nach 32 Prozent eine Woche zuvor und nahe dem 30-Tage-Wert von 37 Prozent.
Warum das wichtig ist
Die implizite Volatilität spiegelt die bei Optionen eingepreisten Kursschwankungen wider, während die realisierte Volatilität vergangene Schwankungen misst. Die Differenz zeigt, dass Händler kurzfristig mehr Unsicherheit einpreisen, als Bitcoin zuletzt tatsächlich erlebt hat. Das bedeutet nicht, dass allein die Fed für die Prämie verantwortlich ist: In derselben Woche stehen auch Entscheidungen der Europäischen Zentralbank und der Bank of Japan, Konjunkturdaten, Unternehmenszahlen sowie der monatliche Verfall bei Deribit am Freitag an.
Der 30-Tage-25-Delta-Skew von Bitcoin lag bei minus 4,64 Volatilitätspunkten. Damit bewegte er sich nahe seinem Median von minus 4,62 und auf dem 49. Perzentil der vergangenen 52 Wochen. Nach der Konvention von Laevitas weist der negative Wert auf einen Aufschlag für Puts gegenüber vergleichbaren Calls hin. Die Kennzahl liegt jedoch weiterhin nahe ihrem üblichen Niveau.
Auswirkungen auf den Markt
Wer Optionen bis zu den Ankündigungen hält, muss mit Zeitwertverlust rechnen. Sinkt zudem die implizite Volatilität, kann der Wert einer Option zurückgehen, sofern Bitcoin sich nicht stark genug bewegt, um diese Effekte auszugleichen. Eine günstige Kursbewegung kann dem entgegenwirken. Sollten die Entscheidungen kaum Bewegung auslösen und die Unsicherheit nachlassen, könnte ein Teil der Ereignisprämie schwinden. Überraschungen oder neue Unsicherheit könnten sie dagegen aufrechterhalten.

Häufig gestellte Fragen
-
Wie groß war die Differenz zwischen impliziter und realisierter Bitcoin-Volatilität?
Laevitas stellte eine implizite Sieben-Tage-Volatilität von 36,1 Prozent einer realisierten Volatilität von 26,9 Prozent gegenüber. Die Differenz betrug 9,2 Volatilitätspunkte.
-
Warum könnten Bitcoin-Optionen nach den Zentralbankentscheidungen an Wert verlieren?
Bleiben die Märkte ruhig und sinkt die implizite Volatilität, können Optionen für Käufer an Wert verlieren. Auch der Zeitablauf verringert den verbleibenden Zeitwert einer Option.
-
Welche Ereignisse standen neben der Fed auf dem vollen Kalender?
Dazu gehörten Entscheidungen der Europäischen Zentralbank und der Bank of Japan, Konjunkturdaten, Unternehmenszahlen sowie der monatliche Verfall bei Deribit am Freitag.
-
Was zeigte der 30-Tage-Options-Skew von Bitcoin?
Der 30-Tage-25-Delta-Skew lag bei minus 4,64 Volatilitätspunkten, nahe seinem Median von minus 4,62 und auf dem 49. Perzentil der vergangenen 52 Wochen.
-
Kann eine Bitcoin-Kursbewegung Volatilitäts- und Zeitwertverlust ausgleichen?
Ja. Eine günstige Bitcoin-Kursbewegung kann die Auswirkungen sinkender impliziter Volatilität und des Zeitablaufs auf eine gekaufte Option ausgleichen.

 CoinTelegraph
 Whale Alert
 Glassnode
 Crypto Rank News
 WatcherGuru
 WuBlockchain