


 CoinDesk
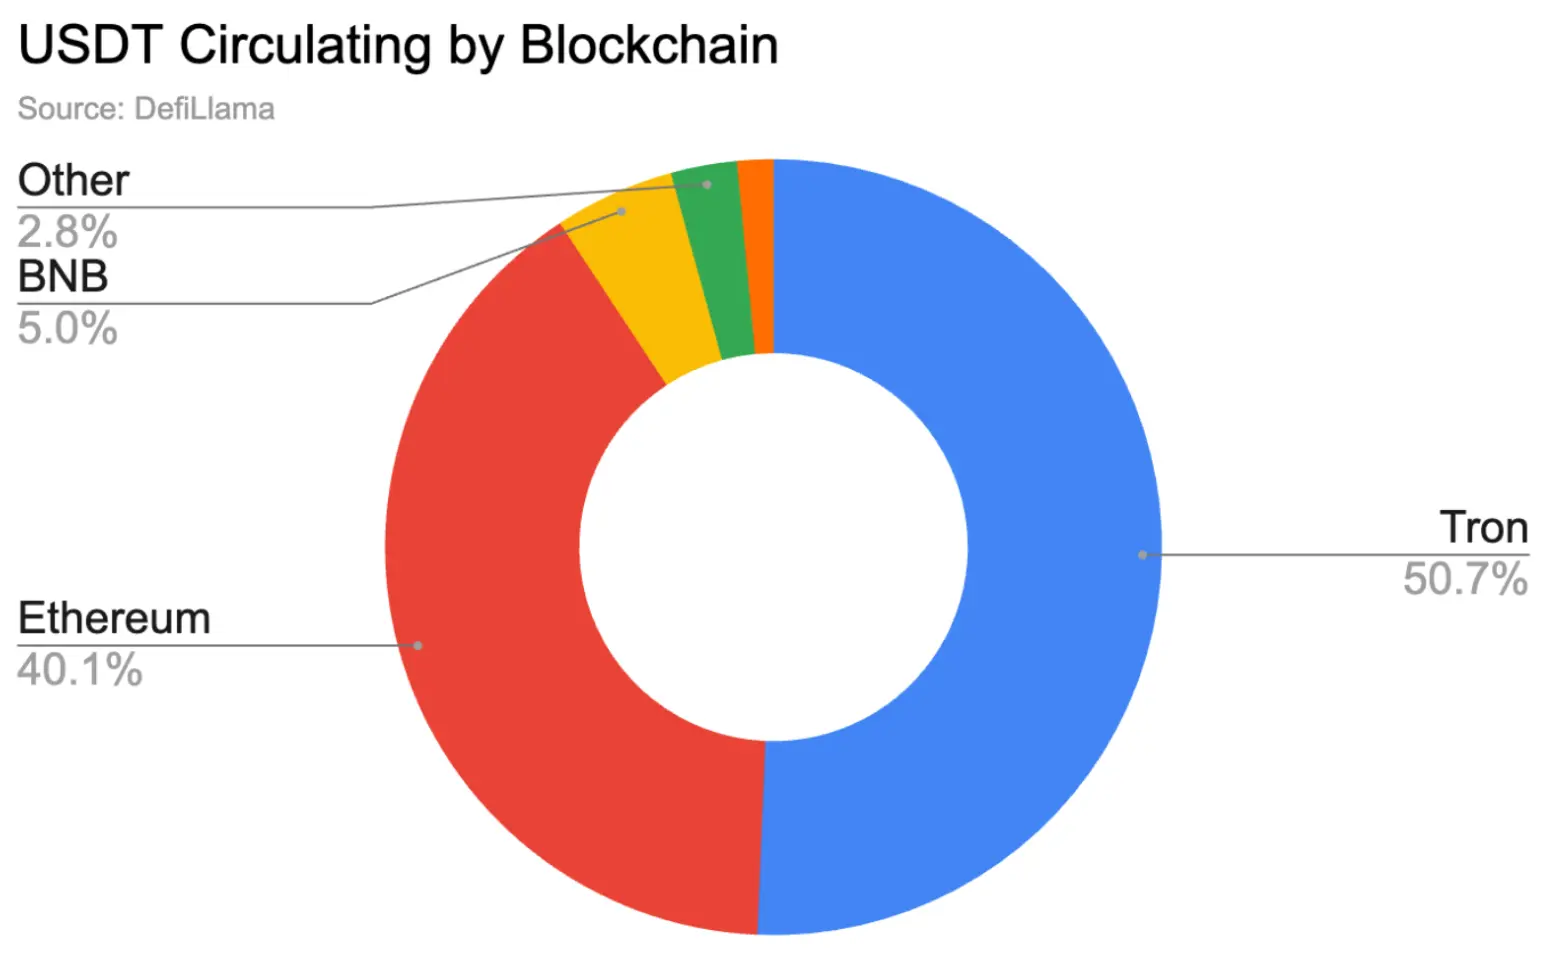
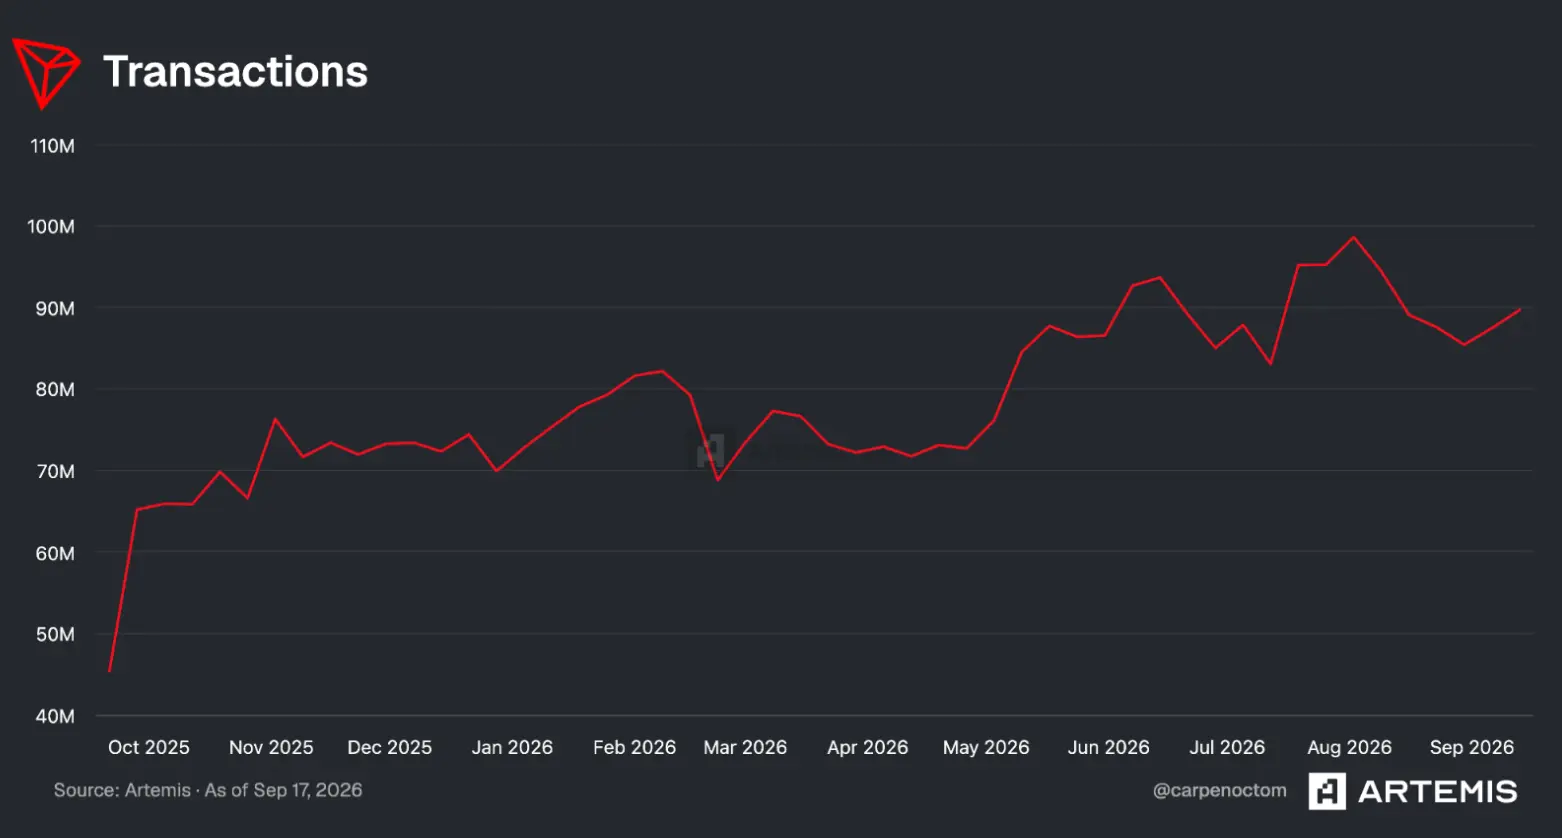
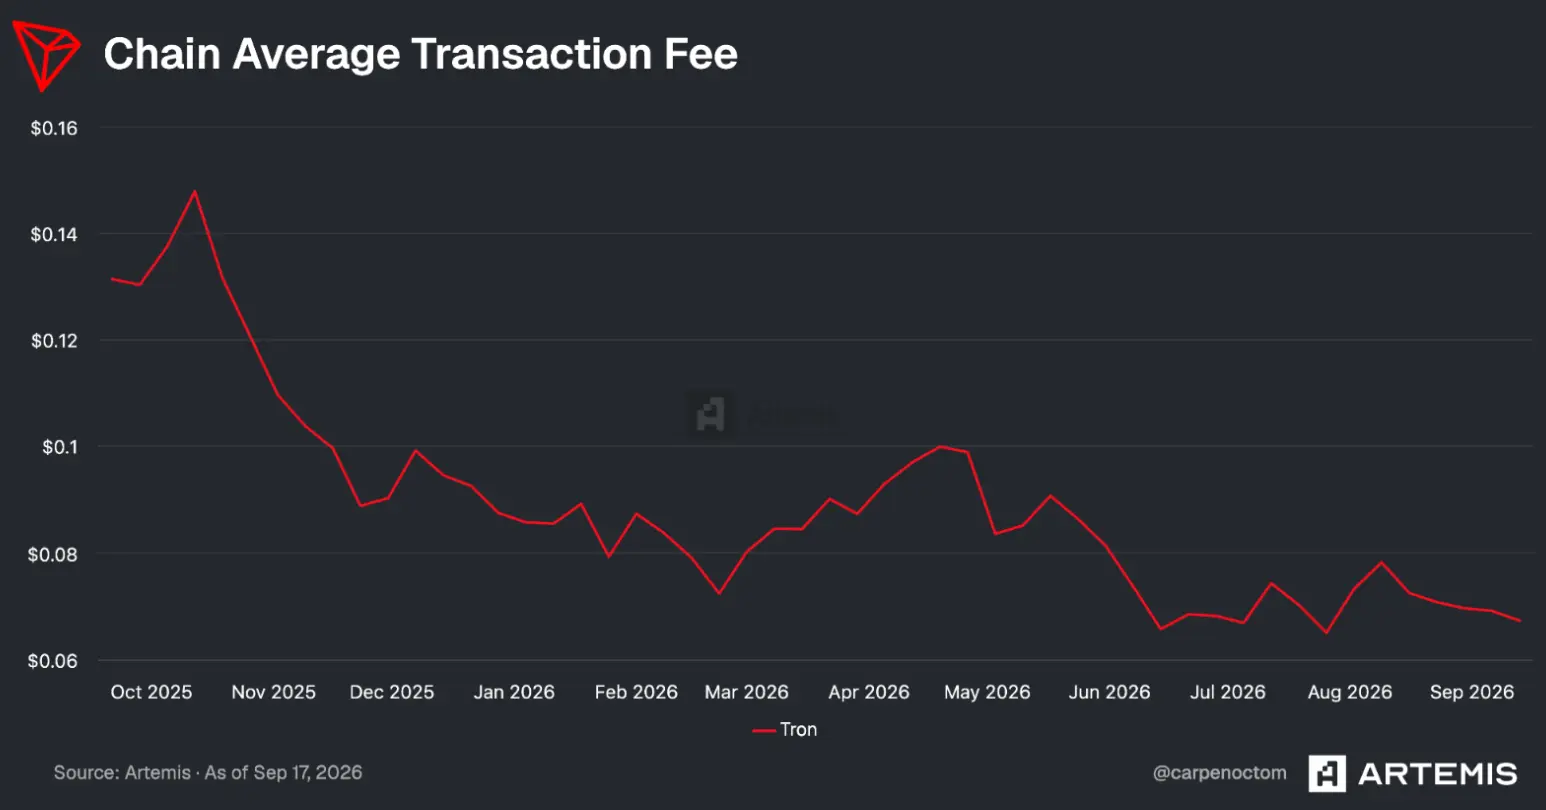
Tron verarbeitet inzwischen wöchentlich rund $150 bis $190 Mrd. an Stablecoin-Transfers und verankert eine USDT-Abwicklungsrolle, die das Investmentthethema des Netzwerks seit seinem Launch 2018 als Content-Distribution-Projekt neu geprägt hat. Die wöchentlichen Transaktionen auf der Chain sind auf Rekordhöhen nahe 100 Millionen gestiegen, während die durchschnittliche On-Chain-Gebühr auf etwa sieben Cent gefallen ist, ein Mehrjahrestief. Diese Verschiebung positioniert Tron weniger als DeFi-Konkurrenten von Ethereum und stärker als Zahlungsinfrastruktur für den Dollar in Schwellenländern, wo günstige und schnelle Abwicklung wichtiger ist als hochmoderne Programmierbarkeit.
Warum das wichtig ist
Die strukturelle Lesart ist, dass Tron zur Infrastruktur geworden ist statt zur Plattform. Mit 27 Super Representatives, die delegated proof-of-stake betreiben, bleibt die Chain günstig und bestätigt schnell, während der Großteil der wirtschaftlichen Aktivität inzwischen aus USDT-Bewegungen zwischen Wallets besteht statt aus Smart-Contract-Ausführungen. Die TRX-Nachfrage ist direkt an diesen Durchsatz gekoppelt: Nutzer verbrennen entweder TRX pro Transaktion oder staken es, um tägliche Bandbreiten- und Energie-Allowances einzufordern, sodass steigende Stablecoin-Abwicklung Staking, Verbrennen und Governance-Teilnahme mechanisch stützt.
Regulatorische Klarheit durch den GENIUS Act, verabschiedet im Juli 2025, hat diese Rolle gestärkt, indem er Zahlungs-Stablecoins einen bundesweiten Rahmen für Emittenten, Reserven und Aufsicht gegeben hat. Der gemeinsame Interpretive Release von SEC und CFTC im März 2026, der Vermögenswerte wie TRX als "digital commodities" einstuft, fügt eine weitere Legitimitätsschicht hinzu. Dieselben Regeln könnten jedoch auch in die andere Richtung wirken: Je nachdem, wie sich Emittenten- und erlaubte-Stablecoin-Beschränkungen entwickeln, könnte Tron einen Gegenwind spüren, falls der USDT-Zugang enger wird.
Marktauswirkung
Die Schlagzeilenzahl ist der wöchentliche Stablecoin-Durchsatz von $150 bis $190 Mrd., aber das dauerhaftere Signal ist die Gebührenkompression Richtung sieben Cent pro Transaktion bei Rekordvolumen. Diese Kombination aus hohem Durchsatz und niedrigen Gebühren ist genau das, was eine Payment-Rail braucht, und sie erklärt, warum Trons wöchentlich aktive Adressen auf Rekordniveau steigen, statt auf einer schmalen Nutzerbasis zu stagnieren. Josh Olszewicz von Canary Capital formuliert den Investment Case um diese Infrastruktur und wettet auf die fortgesetzte Institutionalisierung von Stablecoins als Abwicklungsmedium statt auf Innovation auf der Anwendungsschicht.
Was als Nächstes zu beobachten ist: Ob die Issuer-Permission-Regeln des GENIUS Act eine Umverteilung erzwingen, welche Stablecoins auf Tron abwickeln dürfen, und wie der vorgeschlagene Clarity Act, der die Aufsicht zwischen SEC und CFTC aufteilen würde, in seiner finalen Fassung landet.
Häufig gestellte Fragen
-
Wie viel Stablecoin-Volumen verarbeitet Tron wöchentlich?
Tron wickelt wöchentlich rund $150 bis $190 Mrd. an Stablecoin-Transfers ab, wobei der Großteil dieses Flusses in USDT denominiert ist.
-
Wie generiert Tron Umsatz aus der Stablecoin-Abwicklung?
Jede Tron-Transaktion verbraucht Bandbreite und Energie, die Nutzer durch Verbrennen von TRX oder durch Staking von TRX zur Einforderung täglicher Allowances bezahlen können, sodass steigendes Abwicklungsvolumen Staking und Token-Burning mechanisch stützt.
-
Welches Konsensmodell nutzt Tron?
Tron betreibt delegated proof-of-stake mit 27 gewählten Super Representatives, die Blöcke produzieren, was es der Chain ermöglicht, Bestätigungszeiten schnell und Gebühren niedrig zu halten im Vergleich zu Netzwerken mit breiterer Verteilung.
-
Wie wirkt sich der GENIUS Act auf Trons Stablecoin-Geschäft aus?
Der GENIUS Act, verabschiedet im Juli 2025, etablierte einen bundesweiten Rahmen für Zahlungs-Stablecoins, der Emittenten, Reserven und Aufsicht abdeckt, was die Abwicklungsnachfrage auf Tron legitimiert, aber auch einschränken könnte, welche Stablecoins auf dem Netzwerk operieren dürfen.
-
Warum unterscheidet sich Trons Investment-These von anderen Layer-1s?
Josh Olszewicz von Canary Capital argumentiert, dass Tron am besten als Zahlungsinfrastruktur für den Dollar zu verstehen ist statt als DeFi- oder Consumer-App-Konkurrent, sodass die These an Stablecoin-Institutionalisierung und Transaktionsdurchsatz gekoppelt ist statt an Innovation auf der Anwendungsschicht.
 Crypto News
 Lookonchain
 CryptoSlate
 TheBlock
 CoinTelegraph