








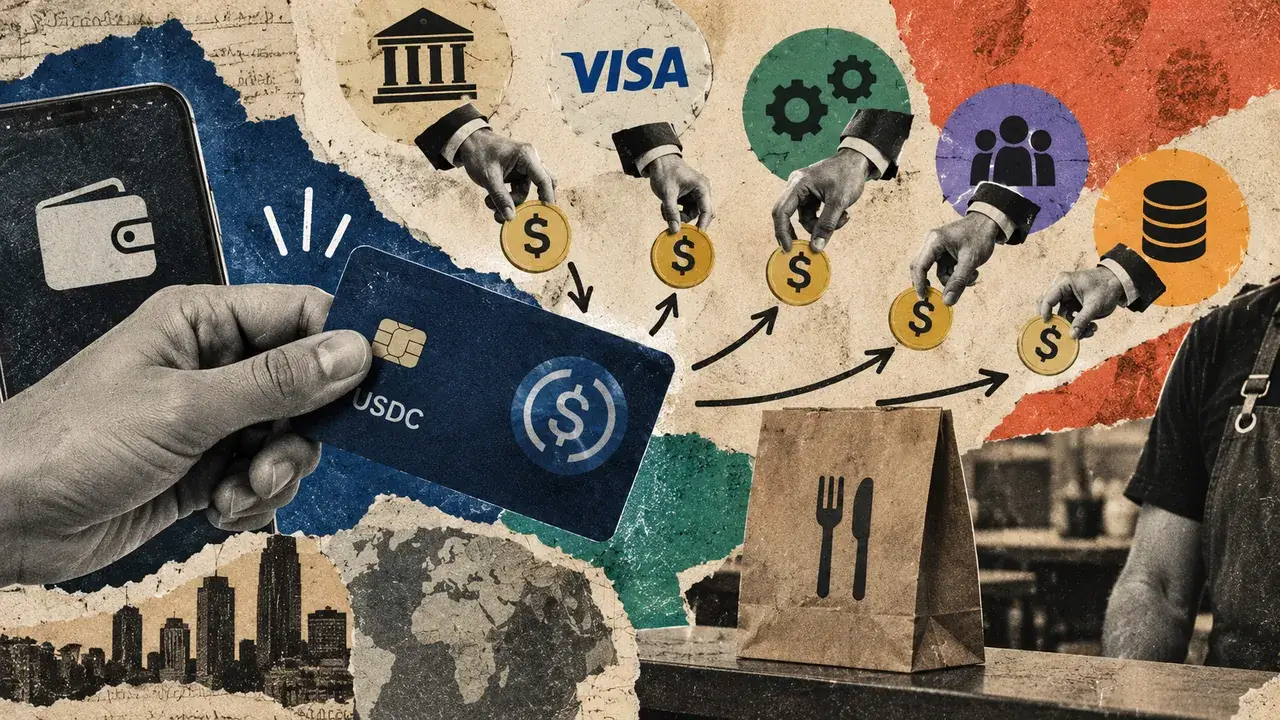


Visa meldete am 1. Oktober mehr als 160 mit Stablecoins verbundene Kartenprogramme. Das Zahlungsvolumen lag fast 200 % über dem Vorjahreswert. Mit den Karten können Kunden USDC ausgeben, während Händler ihre Landeswährung erhalten. Restaurants und andere Unternehmen müssen daher keine Kryptowährungen direkt akzeptieren. Die Partnerschaft von Visa mit Bridge, das Stripe 2025 übernommen hat, unterstützt dieses Modell in Kolumbien, indem sie die Umrechnung in kolumbianische Pesos übernimmt.
Warum das wichtig ist
Am Zahlungsterminal mag der Vorgang einfach aussehen, doch mehrere Unternehmen können an der Wertschöpfung beteiligt sein. Die Verbraucher-App pflegt die Kundenbeziehung, ein regulierter Anbieter stellt die Karte aus, Visa verbindet die Institute, der Zahlungsdienstleister des Händlers wickelt die Akzeptanz ab und ein Anbieter für Umrechnung oder Abwicklung kann dazwischengeschaltet sein. Einnahmen können aus Interchange-Gebühren, Netzwerk- und Verarbeitungsgebühren, Transaktionsentgelten, Abonnements, Währungsumrechnung und der Finanzierung der Zahlungsabwicklung entstehen.
Die Finanzierung mit Stablecoins beseitigt die traditionellen Kosten von Kartenzahlungen nicht. Anbieter müssen weiterhin Betrugsprävention, Compliance, Kundensupport und Rückbuchungen abdecken. Bridge wirbt mit einem Kartenprodukt, bei dem Programmbetreiber 100 % der Interchange-Einnahmen behalten und zusätzliche Transaktionsgebühren erheben können. Wie viel nach Betriebs- und Partnerkosten übrig bleibt, hängt jedoch von den Vereinbarungen des jeweiligen Programms ab.
Auswirkungen auf den Markt
Der Zeitpunkt der Abwicklung schafft eine weitere Nachfragequelle. Rain nutzt eine revolvierende Kreditlinie von Credit Coop, um Verpflichtungen gegenüber Visa zu erfüllen. Eingehende Erlöse der Karteninhaber werden anschließend über Smart Contracts zur Rückzahlung des Kredits und der Zinsen geleitet. Visa zufolge haben einige Teilnehmer dadurch ihre Finanzierungskosten um bis zu 30 % gesenkt. Die Konditionen und die Verteilung des Kreditrisikos sind jedoch nicht öffentlich.
Auch bei Prämien entscheidet die Marge. Die Interchange-Obergrenzen im Vereinigten Königreich lassen bei einem qualifizierten Inlands-Debitkartenkauf über 100 £ höchstens 20 Pence übrig. 2 % Cashback würden dagegen vor Betriebskosten 2 £ kosten. Anbieter benötigen daher Abonnements, Umrechnungsgebühren, Token-Lockups, externe Subventionen oder wiederkehrende Ausgaben der Kunden, um großzügige Prämien zu finanzieren.
Der Vorteil für Kunden ist am deutlichsten bei Menschen, die bereits Stablecoins verdienen oder halten und wiederholte Transfers über eine Börse und eine Bank vermeiden können. Für andere können Umrechnungsspannen und Devisenkosten den Vorteil zunichtemachen. Das wachsende Volumen zeigt eine zunehmende Akzeptanz. Es beweist jedoch noch nicht, dass Kunden die Karten nach dem Ende von Anreizen weiter nutzen oder dass Anbieter dauerhaft mehr mit ihnen verdienen, als ihre Betreuung kostet.

Häufig gestellte Fragen
-
Wie können Händler bei Stablecoin-Karten Landeswährung erhalten?
Das USDC-Guthaben des Kunden finanziert den Kauf. Ein Konversionsanbieter wie Bridge wandelt die Zahlung um, sodass der Händler über seinen üblichen Zahlungsdienstleister Landeswährung erhält.
-
Welche Unternehmen können an einer Zahlung mit einer Stablecoin-Karte Gebühren verdienen?
Mögliche Beteiligte sind der Kartenaussteller, die Wallet oder Kartenmarke, Visa, der Zahlungsdienstleister des Händlers, Konversionsfirmen und Kreditgeber für die Abwicklung. Ihre Einnahmen können Interchange, Verarbeitungsgebühren, Abonnements, Umrechnungsgebühren und Zinsen umfassen.
-
Warum benötigen Stablecoin-Kartenprogramme eine Finanzierung der Abwicklung?
Zahlungsverpflichtungen können fällig werden, bevor Kundengelder ihren Weg durch das System abgeschlossen haben. Anbieter wie Rain können eine revolvierende Kreditlinie nutzen, um die Abwicklung mit Visa zu finanzieren, und den Kredit aus eingehenden Erlösen der Karteninhaber zurückzahlen.
-
Kann Stablecoin-Cashback allein durch Interchange finanziert werden?
Nicht immer. Ein qualifizierter Debitkartenkauf über 100 £ im Vereinigten Königreich kann unter der genannten Obergrenze höchstens 20 Pence an Interchange einbringen. 2 % Cashback würden dagegen vor Betriebskosten 2 £ kosten.
-
Wann können Kunden mit einer Stablecoin-Karte Geld sparen?
Der Vorteil ist am deutlichsten für Menschen, die bereits Stablecoins verdienen oder halten und einige Transfers über Börsen und Banken vermeiden können. Umrechnungsspannen, Abonnements, Kartengebühren und Devisenkosten können die Ersparnis verringern oder vollständig aufzehren.

 CoinDesk
 CoinTelegraph
 Crypto News
 WuBlockchain
 WatcherGuru
 TheBlock