Was „RWA-KYC-Gating" tatsächlich bedeutet
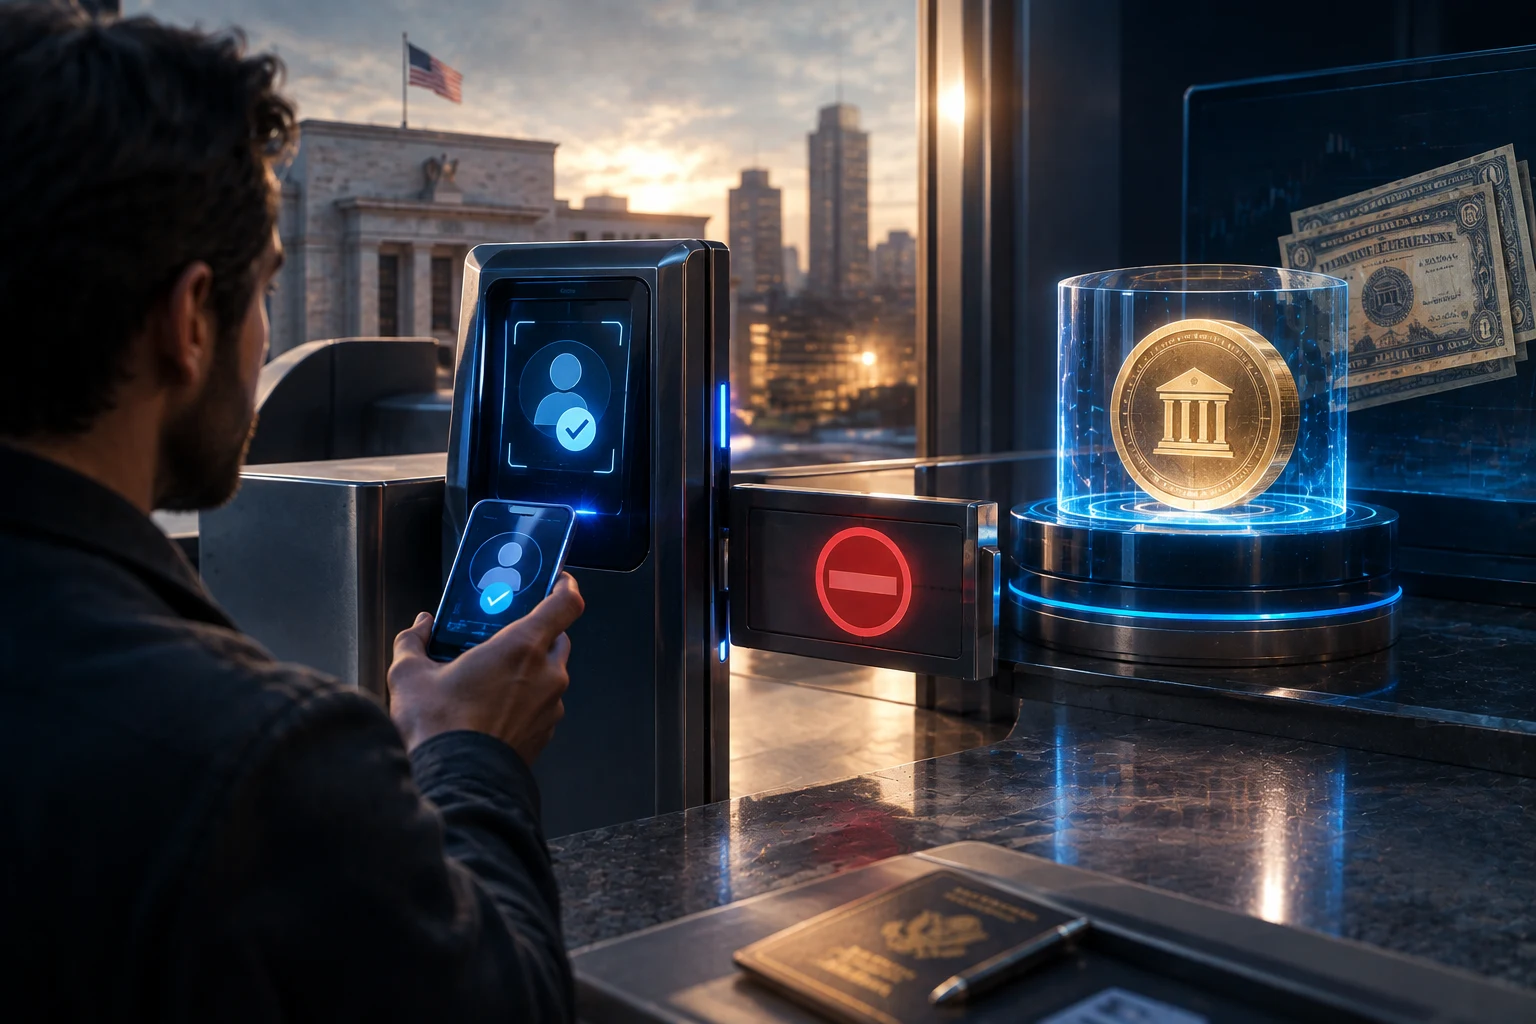
Der Begriff rwa kyc gating beschreibt einen Stack, nicht ein einzelnes Gate. Oberflächlich betrachtet sieht ein tokenisierter US-Treasury-Fonds aus wie jeder andere Vermögenswert auf Ethereum, Arbitrum, Avalanche oder Solana: Eine Adresse hält ein Guthaben, eine Wallet kann eine Transaktion signieren, eine DEX oder ein Aggregator kann einen Preis stellen. Unter der Oberfläche müssen jedoch drei getrennte Parteien bestätigen, dass der Inhaber tatsächlich berechtigt ist.
Die erste Partei ist der Emittent, meist ein registrierter Investmentberater oder eine Zweckgesellschaft. Die zweite ist die Transferstelle, die das offizielle Aktionärsregister führt und die Identitätsprüfungen vornimmt. Die dritte ist der Smart Contract selbst, der eine On-Chain-Whitelist genehmigter Adressen hält und Token-Transfers an alle Adressen außerhalb dieser Liste verweigert. Sagt eine der drei Parteien nein, wird der Handel nicht abgerechnet, unabhängig vom Verhalten der Wallet.
Deshalb kann ein Nutzer ETH oder USDC halten, ohne jemals seine Identität nachzuweisen, kann jedoch keine BUIDL oder OUSG empfangen, ohne Dokumente vorzulegen. Das Gating ist keine Marketingentscheidung des Protokolls. Es ist der rechtliche Preis, den der Emittent dafür zahlt, das Produkt in den Vereinigten Staaten zu vertreiben, ohne es als öffentliches Wertpapierangebot registrieren zu müssen.
Die beiden US-Ausnahmen, die nahezu jede tokenisierte Treasury prägen
Der Grund, warum tokenisierte Treasury-Fonds einander so ähnlich sehen, ist, dass sie meist unter einer von zwei SEC-Ausnahmen ausgegeben werden: Reg D 506(c) für US-Investoren oder Reg S für Offshore-Investoren. Beide schaffen einen Weg, der eine vollständige öffentliche Registrierung umgeht, und beide enthalten harte Grenzen, wer teilnehmen darf.
Reg D 506(c): nur akkreditierte Investoren
Nach Rule 506(c) der Regulation D kann ein Emittent unbegrenzt Geld von akkreditierten Investoren aufnehmen, ohne das Angebot bei der SEC zu registrieren, sofern er angemessene Schritte unternimmt, um zu verifizieren, dass jeder Käufer tatsächlich akkreditiert ist. Allgemeine Werbung ist erlaubt, weshalb diese Produkte in Krypto-Podcasts und auf YouTube beworben werden, aber der zugrunde liegende Käuferpool ist für Privatanleger geschlossen.
Ein akkreditierter Investor in den USA ist jemand mit einem persönlichen Einkommen über 200.000 USD in jedem der letzten beiden Jahre, oder einem gemeinsamen Einkommen über 300.000 USD, oder einem Nettovermögen über 1 Million USD ohne die Hauptwohnstätte, oder mit einer bestimmten beruflichen Zulassung. BUIDL von BlackRock, OUSG von Ondo, USYC von Hashnote (einer Circle-Tochter), JTRSY von Janus Henderson und USTB von Superstate werden alle auf diese Weise an US-Personen vertrieben. Der Emittent oder ein externer Verifizierungsanbieter muss die Akkreditierungsnachweise dokumentieren, und diese Dokumentation ist die Grundlage, auf die sich die Transferstelle bei der Genehmigung des On-Chain-Mints stützt.
Das entscheidende Detail, das den meisten Lesern entgeht: Die 506(c)-Verifizierung ist keine einmalige Wallet-Prüfung. Will der Inhaber Token an eine neue Adresse übertragen, muss diese Adresse zunächst zur Whitelist hinzugefügt werden. Will der Inhaber einlösen, muss die Einlösungsadresse übereinstimmen. Überträgt der Inhaber Token versehentlich an eine nicht auf der Whitelist stehende Adresse, sind diese Token effektiv eingefroren, bis der neue Inhaber denselben Akkreditierungsprozess durchläuft. Der Smart Contract setzt dies durch, selbst wenn der Nutzer nicht bemerkt, dass es passiert ist.
Reg S: offen für Nicht-US-Personen, geschlossen für US-Personen
Regulation S ist das offshore Pendant. Sie ermöglicht es einem Emittenten, Wertpapiere außerhalb der Vereinigten Staaten an Nicht-US-Personen zu verkaufen, ohne sie bei der SEC zu registrieren. Das On-Chain-Produkt hat dieselbe ökonomische Struktur, aber der zulässige Käuferpool ist das Inverse von 506(c): US-Personen sind ausdrücklich ausgeschlossen.
USDY von Ondo ist das deutlichste Beispiel. USDY wird an ein globales, krypto-natives Publikum vermarktet und ist breit auf Arbitrum, Solana und weiteren Chains gelistet, doch der Zeichnungsprozess verlangt vom Käufer die Zusicherung, keine US-Person zu sein, sowie das Bestehen des KYC des Emittenten. Die Zusicherung wird durch Dokumentenprüfungen, IP- und Geolokalisierungssignale sowie laufende Überwachung untermauert. EURSAFO und EUTBL fallen in eine ähnliche Kategorie als Euro-denominierte Reg-S-Wrapper, zugänglich für Nicht-US-Personen, aber geschlossen für US-Privatanleger.
Reg-S-Produkte haben zudem einen Lock-up. Unter Reg S erworbene Token dürfen für einen bestimmten Zeitraum weder in die USA noch an US-Personen weiterverkauft werden, weshalb einige dieser Token je nach Sitz des Inhabers unterschiedliche Transferregeln haben. Sind Sie eine Nicht-US-Person und halten USDY auf Solana und verkaufen an eine US-Person, erwirbt diese US-Person eingeschränkte Wertpapiere und kann möglicherweise nicht über den Emittenten einlösen.
Die dritte Stufe, die die meisten Leser übersehen: qualifizierte Erwerber
Akkreditiert ist die Untergrenze. Darüber liegt eine zweite, kleinere Stufe. Nach Section 2(a)(51) des Investment Company Act ist ein qualifizierter Erwerber eine natürliche Person oder ein Family Office mit mindestens 5 Millionen US-Dollar an Investitionen oder eine Einheit mit mindestens 25 Millionen US-Dollar an Investitionen. Fonds, die sich auf diese Ausnahme stützen, manchmal 3(c)(7)-Fonds genannt, dürfen nur Geld von qualifizierten Erwerbern annehmen.
Das ist relevant, weil einige der größeren tokenisierten Private-Credit- und Treasury-Vehikel als 3(c)(7)-Fonds strukturiert sind. Ihre Smart Contracts sind auf eine kleinere Whitelist beschränkt, und die Dokumentation des Emittenten nennt die Schwellenwerte für qualifizierte Erwerber bei privaten Fonds als verbindlichen Test. Ein akkreditierter Investor mit 1,5 Millionen US-Dollar Nettovermögen ist ausgeschlossen. Das Produkt ist real, der On-Chain-Handelsplatz ist real, aber die Eignungsschwelle liegt höher, als die meisten Marketingseiten zugeben.
Die praktische Folge ist, dass „RWA" kein einheitlicher Markt ist. Es sind mindestens drei verschachtelte Märkte, jeder mit seinem eigenen Käuferpool: 506(c) akkreditiert, 3(c)(7) qualifizierter Erwerber und Reg S Nicht-US-Person. Ein bestimmter Token ist in der Regel nur für einen der drei zugänglich, manchmal für zwei mit einer Token-Aufteilung, und die Regeln werden sowohl off-chain durch die Transferstelle als auch on-chain durch die Whitelist des Vertrags durchgesetzt.
Wo die eigentliche Reibung sitzt
Die meiste Reibung beim Kauf einer tokenisierten Treasury ist nicht die On-Chain-Transferprüfung. Es ist alles, was passieren muss, bevor eine Wallet überhaupt auf die Whitelist gesetzt werden darf.
Identitäts- und Akkreditierungsprüfung
Für ein 506(c)-Produkt legt der Nutzer einen staatlichen Ausweis, einen Adressnachweis, eine Selbstzertifizierung über den akkreditierten Status sowie unterstützende Dokumente wie Steuererklärungen, Brokerage-Auszüge oder ein CPA-Schreiben vor. Der Prüfdienstleister gleicht die Dokumente ab und genehmigt oder lehnt den Antrag ab. Dieser Schritt kann Tage dauern, und ein abgelehnter Antrag hinterlässt keine On-Chain-Spur.
Für Reg-S-Produkte legt der Nutzer Ausweisdokumente und eine Nicht-US-Personen-Bestätigung vor. Geolokalisierung, IP-Reputation und das Land des Dokuments werden abgeglichen. Ein US-Passinhaber mit Wohnsitz in Singapur gilt für Reg S weiterhin als US-Person, was viele Nutzer überrascht.
Wallet-Bindung und Sybil-resistente Whitelist
Sobald der Nutzer genehmigt ist, signiert der Emittent oder die Transferstelle eine Nachricht, die die Wallet-Adresse des Nutzers zur On-Chain-Whitelist hinzufügt. Von da an weigert sich der Vertrag, Token an oder von Adressen zu übertragen, die nicht auf der Liste stehen. Das ist das AVC-Muster, also der allowlist-gesteuerte Vertrag, und es sorgt dafür, dass die Zugangsbeschränkung auf Smart-Contract-Ebene Sybil-resistent ist. Ein Nutzer kann sie nicht durch das Erzeugen einer neuen Wallet umgehen.
Die gleiche Logik schützt den Emittenten vor Sanktionsrisiken. Das Adress-Screening gegen OFAC- und EU-Listen läuft durchgehend, und eine Wallet, die im Laufe ihres Bestehens sanktioniert wird, wird von der Whitelist entfernt und kann nicht mehr einlösen. Inhaber in eingeschränkten Jurisdiktionen werden in der Regel gebeten, vor diesem Zeitpunkt einzulösen und auszusteigen, wobei der Emittent die operativen Kosten trägt.
Jurisdiktionsregeln, die die Technologie überlagern
Der Smart Contract weiß nicht, in welchem Land sich der Nutzer befindet. Der Emittent weiß es. Deshalb werden die Jurisdiktionsregeln über die Whitelist gelegt. Eine Nicht-US-Person kann USDY auf Solana halten, aber nicht BUIDL auf Ethereum, weil BUIDL ein 506(c)-Produkt ohne Reg-S-Tranche ist. Ein akkreditierter US-Investor kann BUIDL halten, aber nicht USDY im Rahmen von Reg S. Ein qualifizierter Erwerber kann beides halten, zusätzlich zu den 3(c)(7)-Private-Credit-Vehikeln, die für die akkreditierte Stufe nicht zugänglich sind.
Der On-Chain-Handelsplatz ist weniger wichtig als die Dokumentation des Emittenten. Avalanche, Arbitrum, Solana und Ethereum sind alle nur Schienen. Die Regeln stehen im Angebotsmemorandum und in der Richtlinie der Transferstelle.
Kann ein Nicht-US-Nutzer jemals einen US-RWA-Token halten
Ja, und hier wird das Bild für ein kryptoaffines Publikum außerhalb der Vereinigten Staaten nützlicher. Eine Nicht-US-Person kann ein Reg-S-Produkt wie USDY, EURSAFO oder EUTBL halten, und eine Nicht-US-Person, die zugleich qualifizierter Erwerber ist, kann zusätzlich einige 3(c)(7)-Vehikel halten. Der Weg lautet: KYC beim Emittenten abschließen, den Nicht-US-Status bestätigen, die Wallet auf die Whitelist setzen lassen, über den Primäremissionsprozess des Emittenten zeichnen und optional auf unterstützten Handelsplätzen handeln.
Der schwierigere Fall ist der US-Nutzer, der nicht akkreditiert ist. Er ist per Definition von allen 506(c)-Produkten ausgeschlossen und auch von allen Reg-S-Produkten, weil er US-Person ist. Die einzige On-Chain-US-Treasury-Exposition, die ihm zur Verfügung steht, ist der öffentliche Markt: ein registriertes tokenisiertes Treasury-Produkt, ein Treasury-ETF-Wrapper oder ein öffentlich angebotener Geldmarktfonds-Token. Der RWA-Sektor baut aktiv diese öffentlichen Produkte auf, und sie werden anders aussehen als BUIDL oder OUSG, wenn sie kommen, weil sie keine Whitelist benötigen.
Ein weiterer Knackpunkt: Tokenisierte Treasury-Produkte sind nicht mit Stablecoins austauschbar. USDY zahlt eine Rendite und ist ein Wertpapier, weshalb es zugangsbeschränkt ist. USDC ist ein Stablecoin und ist es nicht. Nutzer verwechseln die beiden manchmal, weil beide auf Ethereum, Arbitrum und Solana existieren, aber sie unterliegen völlig unterschiedlichen Regulierungsregimen. Einen renditetragenden RWA-Token wie einen Stablecoin zu behandeln, ist einer der häufigeren Fehler in diesem Marktsegment.
Wie MiCA das Angebot in der EU verändert
MiCA, die EU-Verordnung über Märkte für Kryptowerte, trat 2024 vollständig in Kraft und gestaltet die europäische RWA-Landschaft neu. Unter MiCA gibt es ein definiertes Regime für asset-referenced tokens und E-Geld-Token, und tokenisierte Wertpapiere fallen unter die bestehenden MiFID-II-Regeln. Für einen EU-Nutzer bedeutet das, dass der Zugangsstapel vertraut aussieht, KYC und Akkreditierung, wo erforderlich, aber die rechtliche Quelle der Regeln ist europäisch statt US-amerikanisch.
In der Praxis hat dies Raum für EU-domizilierte tokenisierte Treasury- und Geldmarktprodukte eröffnet, die für EU-Privatkunden unter einem vollständig registrierten Wrapper zugänglich sind. EURSAFO und EUTBL fallen in diese breitere Kategorie von Euro-denominierten Treasury-Exposure, wobei ihre Vertriebsregeln weiterhin davon abhängen, ob sie als Reg S, MiCA-registriert oder beides strukturiert sind. Ein Produkt, das gleichzeitig Reg S und MiCA-registriert ist, muss beide Regelwerke erfüllen, weshalb die Dokumentation für diese Produkte ungewöhnlich umfangreich ist.
Die Kehrseite ist, dass MiCA tokenisierte US-Treasuries nicht freizügig für EU-Privatkunden verfügbar gemacht hat. Ein EU-Privatkunde kann BUIDL oder OUSG weiterhin nicht kaufen, ohne das KYC des Emittenten zu durchlaufen und sich unter der entsprechenden Ausnahme zu qualifizieren. MiCA verändert das Angebot an EU-domizilierten Produkten, nicht die Eignungsregeln für US-domizilierte Produkte. Kryptoaffine Nutzer in der EU, die annahmen, MiCA würde den gesamten globalen RWA-Markt freischalten, waren überrascht zu erfahren, dass es vor allem EU-emittierte Produkte freischaltet.
Die Risiken, die im Marketing nicht auftauchen
Zuerst das Risiko, denn hier geht der Großteil des tatsächlichen Geldes verloren. Der Gating-Stack leistet echte Arbeit, und wenn er versagt oder falsch verstanden wird, halten Inhaber am Ende eingeschränkte Token, die sie nicht einlösen können.
Das erste Risiko ist die jurisdictionelle Diskrepanz. Ein U.S.-Nutzer, der USDY per Peer-to-Peer-Übertragung von einer Nicht-U.S.-Person erhält, hält restricted securities. Der Vertrag lässt eine Einlösung nicht zu, da die Person nicht als U.S.-Person auf der Whitelist steht, und der Emittent ist nicht verpflichtet zu helfen. Die Token bleiben in der Wallet, sind aber wirtschaftlich gestrandet.
Das zweite Risiko ist die Entfernung von der Whitelist. Wenn ein Sanktions-Screening eine Adresse markiert oder der Nutzer sein KYC nicht nach dem Zeitplan des Emittenten erneuert, wird die Adresse von der Whitelist entfernt und die Einlösung pausiert, bis das Problem behoben ist. Mehrere Emittenten führen jährliche Erneuerungszyklen durch, und ein Nutzer, der die E-Mail ignoriert, findet seine Token eingefroren vor.
Das dritte Risiko ist die Verwechslung von Produktstufen. Ein Nutzer, der als accredited, aber nicht als qualified purchaser gilt, kann ohne sein Wissen von höhergestuften Fonds ausgeschlossen werden, und die Marketing-Seite hebt selten hervor, welche Stufe erforderlich ist. Das Lesen des Offering Memorandum ist die einzige verlässliche Prüfung.
Das vierte Risiko ist das Plattformrisiko zusätzlich zum Emittentenrisiko. BUIDL auf einer zentralisierten Börse zu halten, die selbst eine sanktionierte Einheit ist, schafft ein Problem mit mehreren Schichten: Die Whitelist des Emittenten genehmigt die Omnibus-Wallet der Börse, aber das wirtschaftliche Eigentum des Nutzers innerhalb dieser Wallet ist ein separater Datensatz, der brechen kann. Das sauberste Setup ist immer das direkte Halten in einer Wallet mit einem eigenen Whitelist-Eintrag des Nutzers.
Das fünfte Risiko sind Lock-up- und Wiederverkaufsbeschränkungen. Reg-S-Token dürfen während der Restricted Period nicht an U.S.-Personen weiterverkauft werden. Eine Nicht-U.S.-Person, die auf einer DEX an eine U.S.-Person verkauft, hat technisch gegen die Wiederverkaufsregeln verstoßen, und die Einlösungsrechte des U.S.-Käufers sind unklar. Smart-Contract-Erlaubnis ist nicht gleich rechtliche Erlaubnis.
Praktische Auswirkungen für einen krypto-nativen Nutzer
Für einen Nutzer, der tatsächlich eine tokenisierte Treasury kaufen will, ähnelt der Ablauf eher der Eröffnung eines Brokerage-Kontos als dem Swappen auf Uniswap. Man wählt ein Produkt aus, durchläuft das KYC- und Akkreditierungsverfahren des Emittenten, lässt die eigene Wallet whitelisten, zeichnet über den Primäremissionsprozess des Emittenten, erhält die Token an der whitelisted Adresse und hält oder handelt sie dann nur innerhalb der Regeln der jeweiligen Ausnahme.
Die Wahl des Handelsplatzes ist meist eine Frage danach, wo das Produkt nativ emittiert wird und wo die Sekundärliquidität am tiefsten ist. BUIDL ist nativ auf Ethereum und mit wachsender Präsenz auf Arbitrum und anderen unterstützten Chains. OUSG liegt auf Ethereum. USDY erstreckt sich über Arbitrum, Solana und weitere Chains. JTRSY und USTB sind Ethereum-nativ. EURSAFO und EUTBL lauten auf Euro und sind dort live, wo ihr Emittent sie unterstützt. Die Chain ist eine logistische Entscheidung. Die Gating-Regeln nicht.
Für einen U.S.-Retail-Nutzer verläuft der realistische Weg zu On-Chain-Treasury-Exposure heute über registrierte, nicht-gewhitelistete Produkte, sobald sie auf den Markt kommen, sowie über die bestehenden Treasury-ETF-Wrapper. Die whitelist-gegated Fonds sind nicht zugänglich, und es gibt keinen Smart-Contract-Workaround. Für eine Nicht-U.S.-Person sind die Reg-S-Produkte nach Abschluss des KYC tatsächlich offen. Für einen EU-Retail-Nutzer sind MiCA-registrierte EU-domizilierte Produkte die sauberste Option. Der On-Chain-RWA-Markt ist real, aber noch nicht der permissionless Markt, den sein Branding suggeriert.
Tokenisierte Treasuries auf smarte Weise verfolgen
Tokenisierte Treasuries bewegen sich auf drei Signalen gleichzeitig: Produkteinführungen, regulatorische Verschiebungen und On-Chain-Liquidität. Produkteinführungen verändern, welche Fonds verfügbar sind. Regulatorische Verschiebungen, einschließlich SEC-Leitlinien, MiCA-Implementierung und Stablecoin-Regeln, verändern, wer sie halten darf. On-Chain-Liquidität verändert, wie günstig ein Nutzer ein- und aussteigen kann. Alle drei manuell zu verfolgen ist ein verlorenes Spiel. Zippfeed liefert RWA-Schlagzeilen mit Sentiment-Scoring, bullish, neutral oder bearish, und einer Wichtigkeitsbewertung, damit du sehen kannst, welche Ereignisse den Markt tatsächlich bewegen und welche nur Rauschen sind.

 CoinDesk
 TheBlock
 Crypto News