¿Cuál es la diferencia entre Curve StableSwap y los AMM de Frax?
Curve StableSwap es un creador de mercado automatizado, o AMM, construido para activos que se espera que coticen casi al mismo valor. Algunos ejemplos habituales son USDC y USDT, o distintas versiones envueltas de ETH. Su idea central es sencilla: hacer que los intercambios sean muy baratos cuando los activos del pool se mantienen cerca de su tipo de cambio previsto, sin dejar de proporcionar un mecanismo para que los precios se muevan cuando esa suposición se rompe.
Los AMM de Frax describen un conjunto más amplio de diseños de liquidez asociados al ecosistema Frax. Según el pool y el despliegue, pueden combinar lógica de AMM convencional, ejecución ponderada por tiempo, incentivos, liquidez controlada por el protocolo o un enfoque de AMM de curva convexa. Una curva convexa cambia la rapidez con la que se mueven los precios marginales a medida que varían las reservas. El punto práctico importante es que no existe un único perfil de riesgo de Frax. Importan el contrato del pool, el colateral, los incentivos y los mecanismos de canje.
Ambos enfoques intentan mejorar el trading de stablecoins frente a un pool básico de producto constante, en el que el producto de las reservas se mantiene constante y el deslizamiento aumenta rápidamente. Ningún diseño puede hacer segura una stablecoin débil. Un AMM puede organizar la liquidez y descubrir un precio de mercado, pero no puede garantizar que un emisor tenga reservas, que los canjes funcionen ni que una paridad vuelva.
Cómo funciona el invariante StableSwap de Curve en términos sencillos
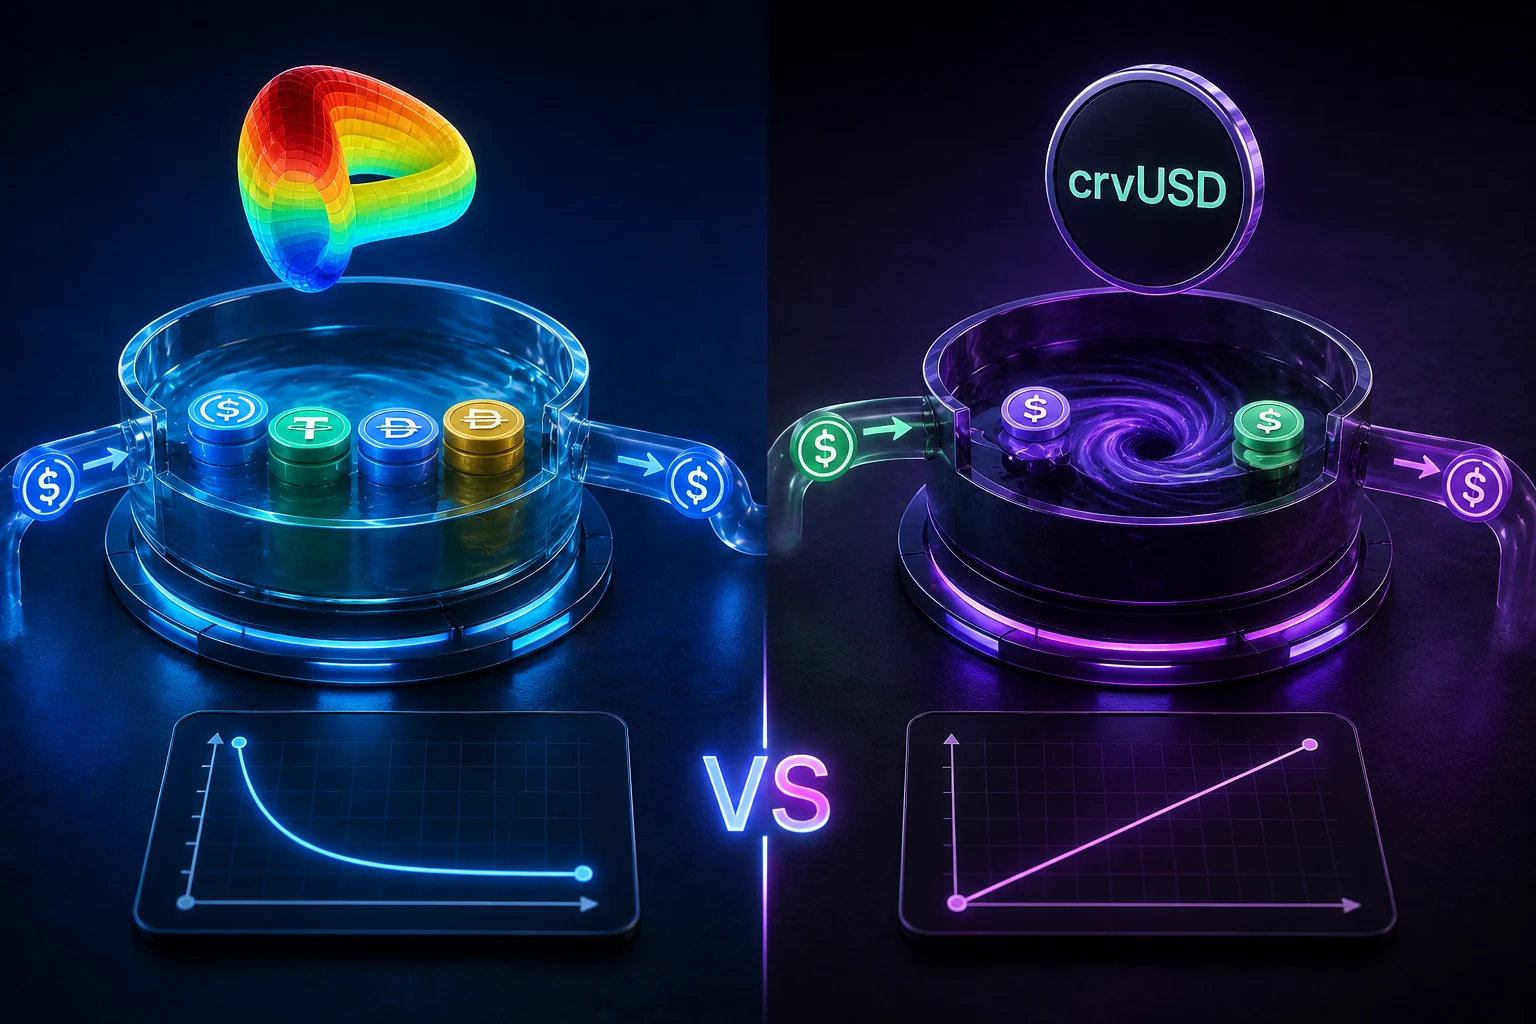
El invariante StableSwap de Curve combina dos ideas de fijación de precios conocidas. Una curva de suma constante trataría un USDC como un USDT indefinidamente, produciendo casi ningún deslizamiento, pero permitiendo que un trader drenara del pool el activo más fuerte si un token pierde valor. Una curva de producto constante, usada por los primeros AMM, protege el pool encareciendo las últimas unidades, pero puede imponer un deslizamiento apreciable incluso cuando ambos activos realmente valen alrededor de un dólar.
El coeficiente de amplificación, comúnmente llamado A, controla dónde se sitúa Curve entre esos modelos. Una amplificación más alta hace que la curva sea más plana cerca del precio objetivo. En la práctica, el pool se comporta más como un mercado profundo de tipo fijo cuando los saldos están bastante equilibrados. A medida que el pool se desequilibra, la curva se comporta cada vez más como un mercado protector de producto constante y el precio se mueve bruscamente.
Considera un pool simplificado que contiene 10 millones de dólares en USDC y 10 millones de dólares en USDT. Si un trader vende 100.000 dólares de USDC por USDT mientras ambos se consideran fiables cerca de 1 dólar, un pool de Curve con alta amplificación puede devolver casi 100.000 dólares de USDT antes de comisiones. Un pool básico de producto constante con las mismas reservas normalmente cotizaría un precio algo peor. El resultado exacto depende de A, las comisiones, los saldos, los decimales de los tokens y la implementación del pool, por lo que una cotización en vivo es más útil que un cálculo manual.
Esa eficiencia no es una promesa de un precio uno a uno. Si los mercados empiezan a valorar USDC en 0,90 dólares, los traders de arbitraje pueden intercambiar USDC en el pool por USDT hasta que el precio del pool refleje el mercado externo. Entonces el invariante hace lo que fue diseñado para hacer: encarece progresivamente retirar el USDT restante. Sin embargo, en esa fase los LP pueden tener sustancialmente más USDC y mucho menos USDT.
El riesgo central: la amplificación puede castigar a los LP de stablecoins durante una pérdida de paridad
La amplificación es un arma de doble filo. Concentra la liquidez utilizable cerca de la paridad, lo que resulta valioso para pagos ordinarios, trading y reajustes de cartera. Pero también significa que un pool puede ofrecer precios atractivos para una stablecoin en dificultades durante la primera fase de una pérdida de paridad. Los arbitrajistas no necesariamente están explotando un error. Están respondiendo a la regla de precios declarada por el pool y trasladando el riesgo de ellos mismos a los LP pasivos.
Un pool con USDT, USDC y FRAX puede parecer diversificado porque contiene tres nombres, pero una conmoción del mercado puede convertirlo en una posición concentrada en el activo del que los inversores más desean salir. Esto suele llamarse selección adversa. Los proveedores de liquidez ganan comisiones cuando los traders necesitan liquidez, pero el flujo más urgente puede llegar precisamente cuando el modelo del pool es menos adecuado para absorber más de un activo.
La historia da a este riesgo una forma concreta. TerraUSD colapsó en 2022 después de que fallara su mecanismo de estabilización, y el token LUNA relacionado cayó de forma drástica al desaparecer la confianza y la liquidez. Otras stablecoins han cotizado por debajo de sus objetivos tras preocupaciones bancarias, de colateral, de reembolso o regulatorias. Un pool de stablecoins puede no perder cada dólar en cada evento, pero su token LP puede sufrir tanto por el inventario desanclado que recibe como por la menor confianza en el propio pool.
Los riesgos de smart-contract y de gobernanza se sitúan junto al riesgo de mercado. Curve ha sufrido exploits relacionados con implementaciones vulnerables de pools, y los incidentes en DeFi revelan con frecuencia que un código auditado no es lo mismo que un código asegurado. Las claves de administrador, los permisos de actualización, las dependencias de oráculos de precios, las emisiones de recompensas y los puentes pueden crear vías de fallo. Antes de depositar, los lectores deben determinar qué contrato custodia los fondos y si el pool es inmutable, actualizable o dependiente de sistemas externos.
Cómo el enfoque de AMM de curva convexa de Frax cambia el equilibrio
Un AMM de curva convexa generalmente hace que su respuesta de precios varíe a lo largo del rango de reservas, en lugar de depender de una única forma simple de producto constante. La curva puede diseñarse para proporcionar liquidez profunda en una zona preferente y volverse más defensiva fuera de ella. En un contexto de stablecoins, eso puede ayudar a dirigir el capital allí donde un protocolo espera que se produzca la mayor parte del trading, pero no elimina la necesidad de decidir qué activos merecen esa confianza.
Los sistemas de liquidez relacionados con Frax también han hecho hincapié en mecanismos más allá de la propia curva de swap, incluidos los incentivos de liquidez y, en algunas implementaciones, funciones de trading ponderadas por tiempo. Un AMM ponderado por tiempo permite que una orden grande se ejecute gradualmente durante un periodo definido, en lugar de forzar todo el impacto en el precio dentro de un solo bloque. Esto puede reducir el impacto inmediato de ejecución para una operación programada, pero introduce consideraciones de calendario, ejecución y diseño de contrato diferentes a las de un swap spot estándar.
Por tanto, la comparación con Curve no es simplemente matemática fija frente a mejor matemática. El invariante StableSwap de Curve establece una suposición clara de cercanía a la paridad y expone sus consecuencias. El enfoque de AMM de curva convexa de Frax puede hacer que la asignación de liquidez sea más flexible, pero la flexibilidad puede añadir parámetros, decisiones de gobernanza e incentivos más difíciles de evaluar. Un pool que parece resiliente en un panel puede depender de emisiones que pueden cambiar o de acciones discrecionales del protocolo.
FRAX también necesita un análisis separado del AMM que lo negocia. Su estructura de colateral, sus vías de reembolso, su gobernanza y la configuración actual del protocolo afectan a su comportamiento de mercado. No infieras la seguridad de una stablecoin a partir de un pool con bajo deslizamiento, una marca conocida o un APY mostrado elevado. Esas observaciones describen las condiciones actuales, no una liquidez de salida garantizada bajo presión.
Mantener la paridad frente al rendimiento de los LP es el verdadero equilibrio económico
Los pools de liquidez de stablecoins ayudan a que las paridades funcionen al ofrecer a los usuarios un lugar donde intercambiar tokens cuando la oferta y la demanda difieren. Si FRAX cotiza ligeramente por debajo de su valor previsto, los compradores y arbitrajistas pueden adquirirlo en un pool, mientras que el reembolso del protocolo o los mecanismos de colateral pueden crear incentivos adicionales para cerrar la brecha. El pool sostiene la infraestructura de mercado, pero no es por sí solo el mecanismo de paridad.
Los LP proporcionan esa infraestructura al aceptar inventarios cambiantes. Su rentabilidad puede incluir comisiones de swap, incentivos relacionados con CRV o FRAX y otros tokens de recompensa. El APR o APY mostrado puede parecer alto porque anualiza un periodo corto de recompensas. Puede que no reste caídas del precio del token, gas, comisiones de retirada, deslizamiento, efectos fiscales, dilución por nuevas emisiones o la pérdida derivada de acabar con sobreponderación en un activo que está perdiendo la paridad.
La influencia del diseño de crvUSD de Curve es relevante aquí porque destaca una forma distinta de pensar sobre la estabilidad de las stablecoins. crvUSD utiliza un mecanismo de préstamo diseñado para ajustar ventas y compras de colateral a través de bandas de precios, en lugar de depender únicamente de un pool de liquidez para absorber toda la presión. Eso no hace que crvUSD esté libre de riesgo. Sí muestra por qué los traders deben separar el diseño de emisión y liquidación de una stablecoin de la curva AMM usada para swaps en el mercado secundario.
Para un LP, la pregunta clave no es si las comisiones son actualmente mayores que cero. Es si las comisiones compensan de forma plausible asumir el lado no deseado de un mercado bajo estrés. Esa respuesta no puede conocerse de antemano. Depende de los activos, la profundidad del pool, el ajuste de amplificación, la credibilidad del reembolso, la correlación del colateral y la gravedad de un futuro evento de liquidez.
Por qué los datos de pools, los bots y la manipulación impulsada por LLM requieren escepticismo
Los datos on-chain son públicos, pero interpretarlos es difícil. Un pool puede mostrar mucho volumen por demanda genuina, arbitraje, farming de incentivos o actividad circular. La liquidez puede desaparecer rápidamente si los grandes LP retiran fondos. Un precio spot cotizado puede diferir del precio alcanzable para una operación significativa, especialmente después de tener en cuenta el impacto en el precio y los costes de transacción.
Los riesgos de manipulación de pools impulsada por LLM añaden una capa más nueva. Los sistemas automatizados que usan grandes modelos de lenguaje pueden resumir publicaciones sociales, responder a titulares, generar indicaciones de trading o coordinar la atención en torno a una supuesta pérdida de paridad o exploit. Pueden repetir afirmaciones falsas a escala, malinterpretar divulgaciones técnicas o reaccionar a capturas de pantalla engañosas. Un LLM no puede verificar reservas, confirmar una dirección de contrato ni establecer que una afirmación viral sea verdadera simplemente porque muchas cuentas la repiten.
Los manipuladores pueden explotar pools con baja liquidez mediante operaciones temporales, capturas de pantalla engañosas de paneles, propuestas de gobernanza falsas o rumores que fomenten retiradas apresuradas. En ataques más técnicos, un movimiento de precios de corta duración puede usarse para influir en un oráculo débil, activar liquidaciones o crear una narrativa engañosa en torno a un token. La presencia de comentarios generados por AI hace que comprobar las fuentes sea más importante, no menos.
Las comprobaciones útiles incluyen comparar la dirección oficial del contrato con un explorador de bloques, leer la documentación de gobernanza actual, revisar las condiciones de reembolso de la stablecoin y comprobar si el volumen persiste a lo largo del tiempo. Cruzar las afirmaciones de un pool con cómo funcionan las pérdidas de paridad de las stablecoins y la pérdida impermanente en DeFi puede revelar riesgos que una página de APY omite.
Qué deberían hacer de forma diferente los traders y los proveedores de liquidez
Los traders deberían tratar los pools de Curve y Frax como lugares de ejecución, no como garantías sobre los activos que se intercambian. Comprueba la ruta real, el nivel de comisiones, el resultado esperado y el impacto en el precio antes de enviar una transacción. Para una orden grande, compara varios lugares y considera si dividir la operación o usar un método ponderado en el tiempo encaja con la situación. Una tasa mostrada como mejor no es automáticamente mejor después de transacciones fallidas, retrasos y condiciones de mercado cambiantes.
Los LPs deberían empezar por el escenario bajista. Pregúntate qué activos quedarían en la cartera si una stablecoin cotiza materialmente por debajo de su objetivo, si las recompensas caen a cero o si las retiradas se saturan. Revisa el parámetro de amplificación de los pools de Curve, la curva y las reglas de liquidez de los pools de Frax, la exposición al token de recompensa, los controles de administración y si el pool contiene versiones puenteadas o con rendimiento de un token.
Las pequeñas transacciones de prueba pueden reducir errores operativos, pero no ponen a prueba una crisis. Evita depositar dinero necesario para facturas a corto plazo o reservas de emergencia. La diversificación entre pools no es una protección completa si los pools comparten la misma stablecoin, puente, emisor de colateral o narrativa de mercado. Esto es formación, no asesoramiento financiero, y la capacidad de riesgo individual importa más que una rentabilidad llamativa.
Lee críticamente las señales de AMM de stablecoins con Zippfeed
Las condiciones de Curve StableSwap y Frax AMM pueden cambiar rápidamente cuando rumores de depeg, votaciones de gobernanza, informes de exploits, actualizaciones de reembolso y cambios de liquidez llegan al mercado. Hacer seguimiento manual de todas las fuentes relevantes es difícil y a menudo lleva a reaccionar al ruido. Zippfeed destaca titulares sobre CRV, FRAX, stablecoins y DeFi con puntuaciones de sentimiento bullish, neutral o bearish, además de una calificación de importancia, lo que ayuda a los lectores a separar una actualización rutinaria de un desarrollo que merece investigarse antes de actuar.
El sentimiento no es una prueba y una puntuación de importancia no es una señal de trading. Úsalos como punto de partida para investigar, luego verifica las fuentes primarias, los datos on-chain y la mecánica exacta del pool. Ese proceso es especialmente útil cuando una afirmación dramática parece explicar un movimiento de precio, pero los hechos subyacentes siguen incompletos.
 CoinDesk