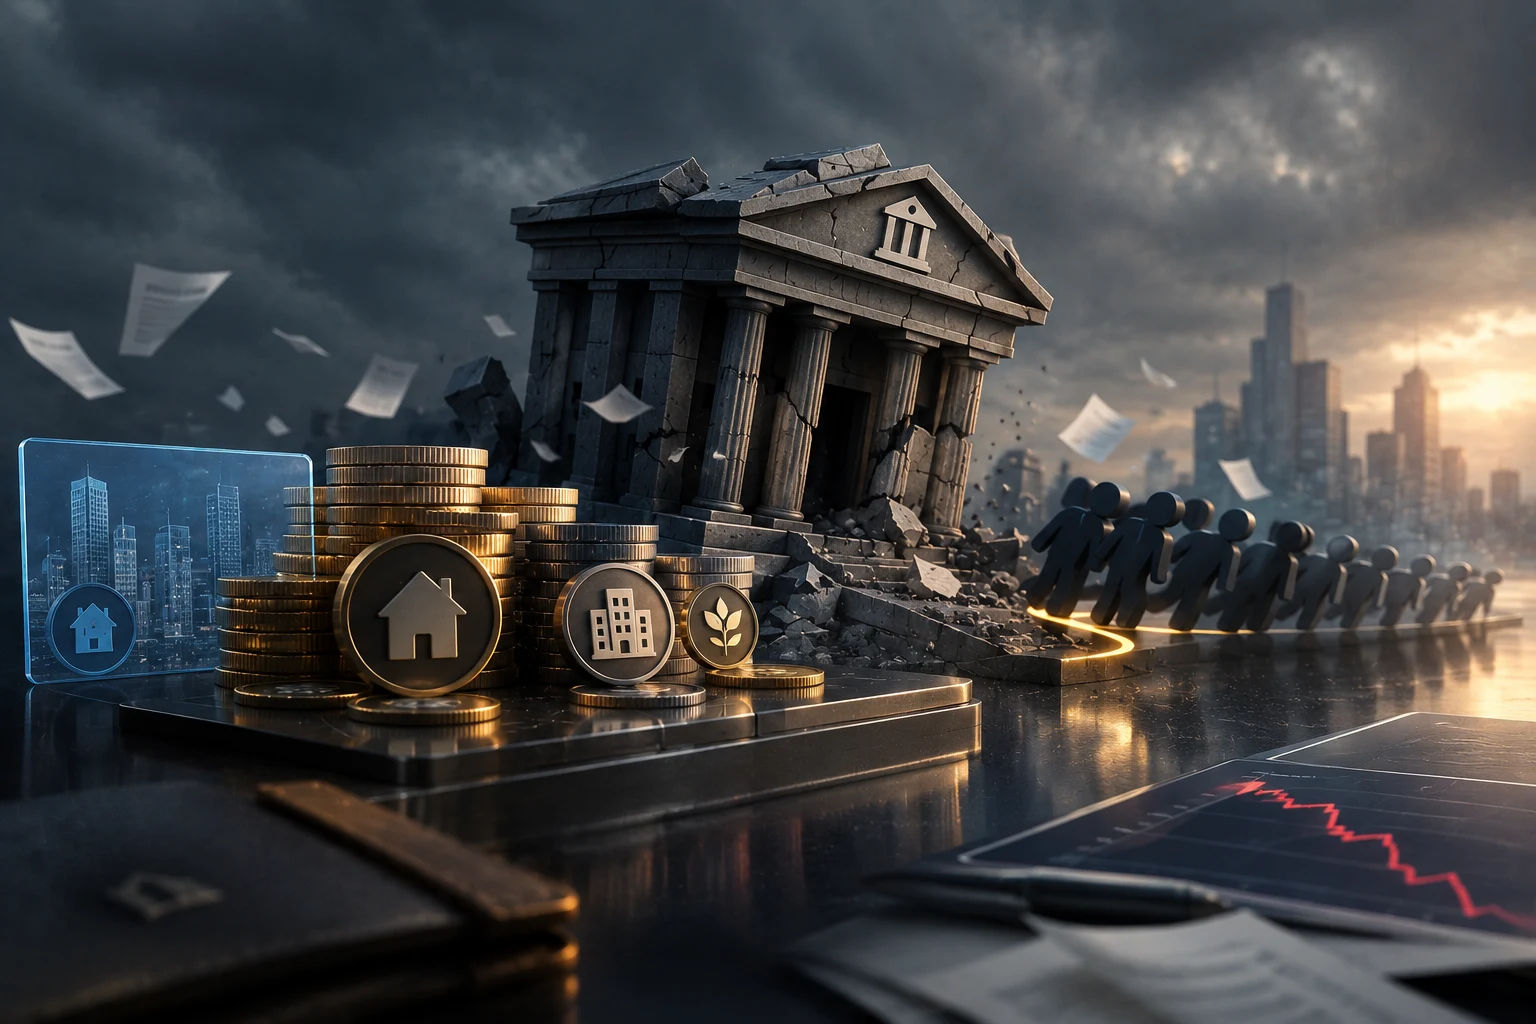
Qué significa realmente la «quiebra de un emisor de RWA»
Un emisor de RWA es la entidad jurídica que origina, vende o gestiona un derecho tokenizado. En la práctica, la entidad suele ser una empresa de las Islas Caimán o Delaware, a veces integrada en un SPV, y el token que posees es un recibo emitido por esa empresa. El token cumple una única función: remite a un acuerdo legal que establece que el emisor te debe algo, normalmente una participación en un fondo de bonos del Tesoro, una cartera del mercado monetario, un fondo común de crédito privado o un préstamo individual.
En este contexto, «quiebra» puede significar tres cosas distintas, con consecuencias muy diferentes. Una reorganización conforme al Capítulo 11 significa que el emisor quiere seguir operando mientras negocia con sus acreedores. Una liquidación conforme al Capítulo 7 significa que la empresa está siendo disuelta y sus activos se venden. Una administración judicial o un procedimiento extranjero equivalente, en las Islas Caimán, las Islas Vírgenes Británicas o Singapur, es un proceso paralelo con su propio orden de prelación de pagos. En todos los casos, en cuanto se presenta una solicitud, una suspensión automática suele paralizar la ejecución de los créditos, incluido tu derecho de reembolso.
El token en sí no deja de funcionar. El contrato inteligente en Ethereum o en otra cadena sigue acuñando, quemando y transfiriendo tokens según lo previsto. Sin embargo, el derecho legal a reembolsar el activo subyacente pasa ahora por un tribunal de quiebras, no por el departamento de reembolsos del emisor. Esa es la brecha que la mayoría de los titulares descubre demasiado tarde.
Qué puede salir mal: la verdadera superficie de riesgo
El principal riesgo es clasificar erróneamente tu posición. Si el emisor colapsa, tu token no se convierte automáticamente en dólares. Se convierte en un crédito, y los créditos quedan en una cola por detrás de los acreedores garantizados, los empleados, las autoridades fiscales y las contrapartes. El orden de prelación en una quiebra es la jerarquía legal que determina quién cobra primero y cuánto.
Ya se han producido casos concretos de insolvencia en mercados relacionados. Celsius suspendió las retiradas en junio de 2022 y se acogió al Capítulo 11 un mes después. Los saldos de los clientes se trataron como créditos sin garantía y la masa concursal estaba tan infracapitalizada que las primeras previsiones de pago representaban solo una parte de los saldos registrados. El colapso de FTX en noviembre de 2022 tuvo una estructura similar: los depósitos de los clientes se convirtieron en créditos ordinarios sin garantía, y las recuperaciones dependen de cuánto pueda recuperar y monetizar la masa concursal. BlockFi salió del Capítulo 11 a finales de 2023 tras convertir los saldos de los usuarios en participaciones de capital y créditos. Ninguna de estas empresas era un verdadero emisor de RWA, pero los mecanismos legales para un titular de tokens sin garantía son casi idénticos.
En las insolvencias específicas de RWA, las trampas más habituales son la mezcla de activos, la rehipotecación y una separación deficiente del SPV. La mezcla de activos significa que los activos de los clientes se mantienen en la misma cuenta bancaria o de custodia que los fondos propios de la empresa operativa. La rehipotecación significa que el emisor presta tus garantías para financiar su propio balance. Una separación deficiente del SPV significa que este era una sociedad instrumental meramente formal, en lugar de una entidad realmente segregada, por lo que, cuando la empresa matriz colapsa, los activos del SPV se incorporan a la masa concursal. Cada una de estas situaciones convierte una estructura «aislada del riesgo de quiebra» en una quiebra ordinaria.
Cómo suele estructurarse un emisor de RWA
El producto tokenizado de deuda del Tesoro o de crédito con la estructura más clara consta de tres niveles. En la parte superior está la empresa operativa, que se encarga del marketing, la tecnología y las relaciones con los inversores. En el nivel intermedio hay un vehículo de propósito especial (SPV), una entidad jurídica independiente cuya única función es mantener los activos subyacentes y emitir los tokens. En el nivel inferior están los activos reales, depositados en un custodio cualificado de un banco regulado.
El objetivo principal del SPV es el «aislamiento frente a la quiebra». Si la empresa operativa es demandada o entra en insolvencia, se supone que los activos del SPV quedan fuera del alcance de los acreedores de la empresa operativa, porque el SPV es una persona jurídica independiente con sus propios activos y pasivos. El titular del token es acreedor del SPV, no de la empresa operativa.
Algunos ejemplos reales que quizá conozcas ilustran este espectro. BUIDL de BlackRock utiliza una estructura en las Islas Caimán diseñada para mantener los títulos del Tesoro subyacentes fuera del balance de la empresa operativa. OUSG y USDY de Ondo utilizan una separación similar, aunque la solidez de los dictámenes jurídicos varía. JAAA de Janus Henderson y USTB de varios emisores ocupan distintos puntos del mismo espectro. En todos los casos, la cuestión clave no es si existe un SPV sobre el papel, sino si los activos, las cuentas de custodia y los derechos contractuales estaban realmente segregados antes de que surgiera cualquier problema.
El orden de prelación de los créditos en una insolvencia
En un procedimiento concursal, los créditos se pagan siguiendo un orden estricto. Los acreedores garantizados con garantías específicas, a menudo el custodio o un bróker principal con un derecho de garantía por rehipotecación, cobran primero con cargo a los activos sobre los que tienen derechos. A continuación se pagan los gastos administrativos del propio procedimiento concursal, incluidos los abogados y el administrador concursal. Después vienen los acreedores ordinarios con privilegio, incluidas determinadas reclamaciones salariales y las autoridades tributarias. Por último, los acreedores ordinarios sin garantía, categoría en la que se encuadra la mayoría de los titulares de tokens, se reparten a prorrata lo que quede.
Los titulares de participaciones, es decir, los accionistas del emisor, cobran en último lugar y normalmente no reciben nada. Como titular de tokens, por lo general no eres titular de participaciones. Eres un acreedor. Técnicamente, eso es mejor que ocupar el último puesto, pero en la práctica significa que recuperas solo unos céntimos por cada dólar cuando el patrimonio concursal es insolvente.
Los créditos vinculados específicamente a tokens pueden quedar aún más subordinados. Algunos folletos de tokens incluyen una cláusula de subordinación contractual que sitúa a los titulares de tokens por detrás de los prestamistas preferentes del SPV. Algunos incluyen una cláusula de «acreedor más favorecido» que coloca a los titulares de tokens por delante de otros acreedores sin garantía, mientras que otros no. Leer el contrato de suscripción, y no la página de marketing, es la única forma de saber qué posición ocupas.
\p>Qué hace y qué no hace la cadena
- El contrato inteligente continúa acuñando, quemando y transfiriendo tokens exactamente como está programado, porque no tiene conocimiento de ningún tribunal.
- Los mercados on-chain pueden seguir negociando el token con descuento, pero un precio en Uniswap o en un DEX no es un precio de reembolso ni otorga ningún derecho legal.
- El emisor y el agente de transferencias aplican fuera de la cadena la suspensión de los reembolsos, mientras que las transferencias on-chain aún pueden mover tokens entre monederos aunque nadie pueda convertirlos realmente en efectivo.
Los primeros 30-90 días de una crisis concursal
Una vez presentada una solicitud de concurso de acreedores o un procedimiento equivalente, la secuencia práctica para un titular de tokens es la siguiente.
Día 0, fecha de presentación: el emisor publica un aviso, a menudo en su sitio web, y el agente de transferencias o el administrador suele desactivar la función de reembolso en el portal del emisor. Las transferencias on-chain pueden seguir funcionando, pero ahora cada transferencia se realiza entre dos titulares de un crédito congelado.
Días 1-14: se nombra un comité de acreedores, puede anunciarse un paquete de financiación para el deudor en posesión (DIP) destinado a financiar las operaciones durante el procedimiento y se fija una fecha límite. Esta es la fecha antes de la cual debes presentar ante el tribunal concursal un formulario formal de prueba de crédito para que se te reconozca como acreedor. Si no cumples el plazo, tu crédito queda extinguido aunque fuera válido.
Días 14-60: el emisor publica una relación de activos y pasivos, y un agente de reclamaciones, a menudo una empresa como Kroll o Stretto, abre un portal para que se registren los acreedores. Los titulares de tokens deben convertir su saldo on-chain en un crédito fuera de la cadena mediante la presentación de documentación. El proceso de conversión varía, pero normalmente exige una prueba de titularidad del monedero, documentos de KYC y una referencia al contrato de suscripción original.
Días 60-90 y posteriores: el tribunal confirma un plan de reorganización o avanza hacia la liquidación. Los porcentajes de recuperación de los acreedores sin garantía en patrimonios concursales fallidos relacionados con el sector de las criptomonedas han oscilado aproximadamente entre porcentajes de un solo dígito y unos 50-70 céntimos por dólar, dependiendo de cuánto valor haya podido preservar y recuperar el patrimonio concursal.
Qué puedes hacer ahora mismo: un plan defensivo
Cinco hábitos concretos pueden cambiar sustancialmente el resultado si un emisor inicia alguna vez un procedimiento concursal.
1. Conserva tus documentos de suscripción fuera de la plataforma. Descarga el memorando de colocación privada (PPM), el contrato de suscripción, el dictamen jurídico y cualquier acuerdo complementario. Guárdalos en un lugar independiente de los servidores del emisor. Si el sitio web del emisor deja de funcionar, seguirás necesitando pruebas de lo que compraste y de las condiciones aplicables.
2. Identifica la entidad jurídica, no el token. Para cada posición en RWA, anota la denominación social del emisor, su jurisdicción, el nombre del SPV, el custodio, el agente de transferencias y la legislación que rige el token. La dirección de la cadena es el dato menos importante. La denominación social del SPV es la que importa cuando interviene un tribunal.
3. Supervisa semanalmente las comunicaciones oficiales del emisor. Suscríbete a las comunicaciones para inversores del emisor, sigue al agente de transferencias y configura Alertas de Google con el nombre del emisor y las palabras «quiebra», «insolvencia», «Capítulo 11» y «liquidación». Configura recordatorios en el calendario para cualquier informe trimestral o anual pendiente. La omisión de una presentación suele ser la primera señal pública de problemas.
4. Dimensiona las posiciones de modo que puedas soportar una suspensión de 90 días. Si una suspensión total de los reembolsos te obligara a vender otros activos o provocara peticiones de margen, tu posición en RWA es demasiado grande. Al determinar su tamaño, trata el peor escenario, una suspensión de 30-90 días más una recuperación parcial, como el escenario base.
5. Practica ahora el proceso de reclamación fuera de la cadena. Confirma que puedes contactar con el agente de transferencias y el agente de reclamaciones si desaparece el sitio de marketing. Confirma que tu monedero puede generar un mensaje firmado que demuestre la titularidad de la dirección que mantiene el token. Confirma que tu información de KYC con el emisor está actualizada. El día en que se presenta una solicitud concursal no es el momento adecuado para descubrir que tu documentación está desactualizada.
Preguntas frecuentes y respuestas honestas
Incluso los holders prudentes se encuentran con el mismo conjunto de preguntas cuando un emisor empieza a tambalearse.
¿La cadena sigue funcionando si el emisor quiebra? Sí. El smart contract es autónomo y seguirá acuñando, quemando y transfiriendo tokens, porque no tiene conocimiento de ningún tribunal. Pero el derecho legal de reembolso pasa ahora por una masa concursal, y el token on-chain se convierte en un crédito negociable en lugar de un recibo equivalente a efectivo.
¿Los holders de tokens son acreedores garantizados? Normalmente no. La mayoría de las estructuras tokenizadas de bonos del Tesoro y crédito sitúan a los holders como acreedores no garantizados, ya sean senior o subordinados, del SPV. La condición de garantizado requiere una garantía específica concedida a tu favor, algo poco habitual. Lee tu acuerdo de suscripción.
¿Puedo simplemente vender mis tokens en un DEX durante la congelación? Puedes transferirlos, pero el precio en un DEX refleja la estimación del mercado sobre la recuperación, no un derecho de reembolso. Vender a 60 céntimos por dólar en medio del pánico suele significar materializar una pérdida que podrías haber evitado presentando una reclamación como acreedor y esperando a que se resuelva la masa concursal.
¿Recuperaré mi dinero? La historia indica que, por lo general, se recupera una fracción, a veces pequeña, y solo después de meses de trámites. Las recuperaciones de los clientes de Celsius todavía se están distribuyendo años después. Los acreedores no garantizados de BlockFi recibieron una combinación de efectivo y acciones conforme al plan. Los resultados dependen del valor de la masa concursal, la prioridad de las reclamaciones y la rapidez del procedimiento.
Cómo anticiparte a una corrida contra un emisor de RWA
Las corridas contra emisores de RWA son raras, pero cuando ocurren avanzan rápido y el ciclo de noticias queda fragmentado entre documentos judiciales, avisos de agentes de transferencia y conversaciones on-chain. Hacer el seguimiento manualmente es una batalla perdida. Zippfeed destaca titulares sobre RWA con puntuación de sentimiento, bullish, neutral o bearish, y una calificación de importancia, para que puedas detectar las primeras señales de alerta y reaccionar antes de que una congelación te deje fuera.

 CoinDesk
 TheBlock
 Crypto News