








 CoinDesk
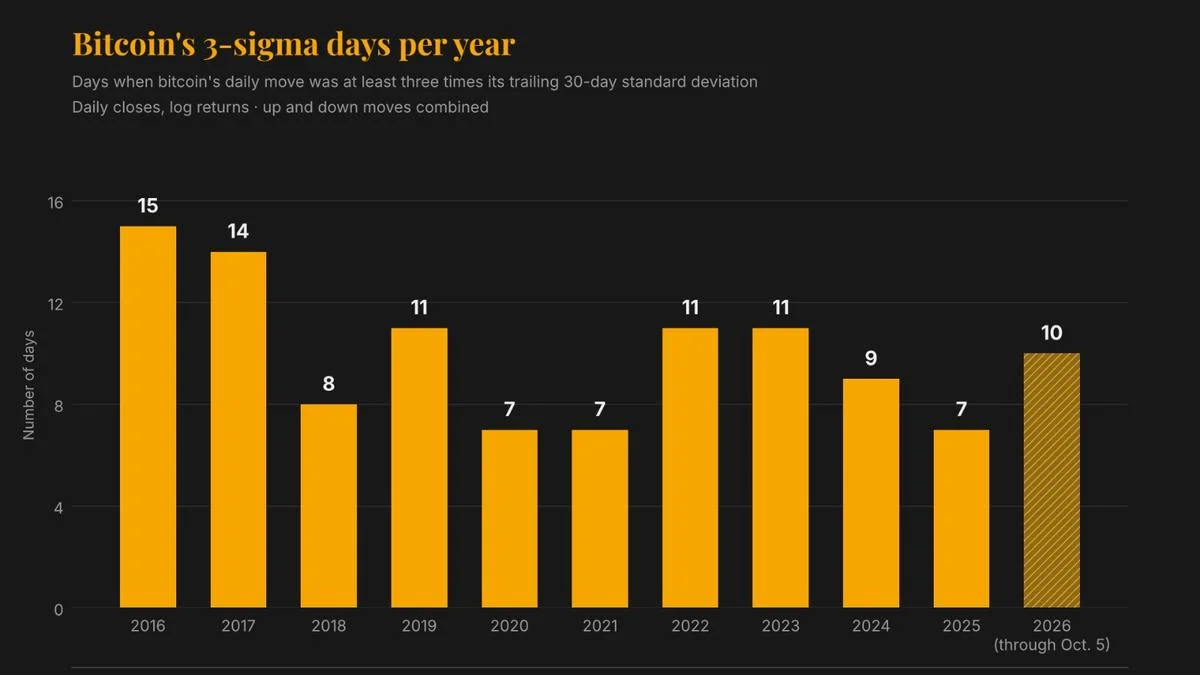


O Bitcoin registou 10 dias em 2026 em que o preço se moveu pelo menos três desvios padrão em relação ao seu padrão de negociação recente, segundo uma análise da CoinDesk, mais do que os oito dias desse tipo registados ao longo de todo o ano de 2018, quando o ativo perdeu 73% do seu valor. A volatilidade anualizada caiu para cerca de 46% face aos cerca de 84% no mesmo intervalo, enquanto a dimensão média desses movimentos de 3-sigma diminuiu de cerca de 10% para cerca de 7%.
Porque importa
Os dias médios mais calmos estão a mascarar uma cauda mais frequente, uma combinação que confunde os modelos de risco construídos sobre a volatilidade recente. As estruturas de value-at-risk que dependem de janelas de 30, 90 e 180 dias vão ler a volatilidade realizada mais baixa como um sinal verde para aumentar o dimensionamento, enquanto a distribuição subjacente continua a produzir solavancos desproporcionados que o VaR, isoladamente, não consegue avaliar. Nicolas Quatravaux, responsável da EMEA na Paradigm, enquadrou o padrão como estrutural: períodos longos de acalmia seguidos de reprecificações abruptas, com os choques a chegarem agora do macro, da alavancagem e de posicionamentos concentrados, e não de liquidez reduzida.
Impacto no mercado
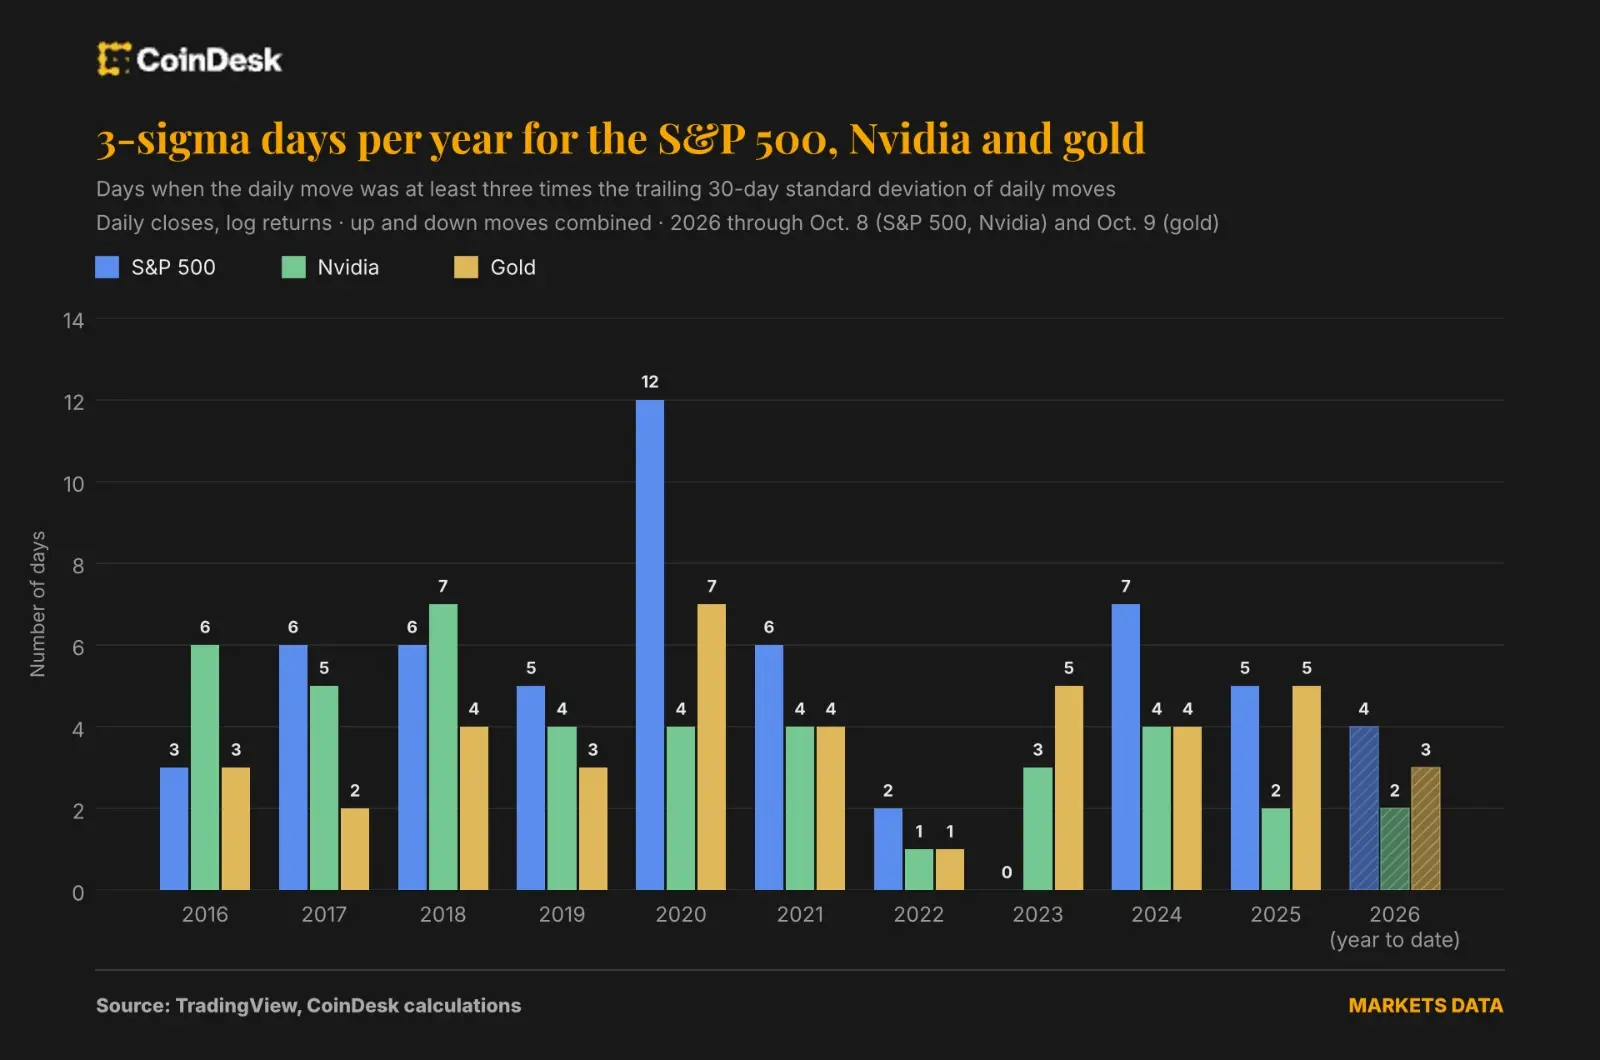
A implicação para a construção de carteiras é direta. Luuk Strijers, CEO da Deribit, afirmou que o VaR padrão subestima o risco de cauda e que é por isso que a indústria está a migrar para o Expected Shortfall, que precifica a gravidade real dos piores dias. Esta mudança importa porque o saldo de 3-sigma do Bitcoin desde 2024 chega a 26 dias, contra oito da Nvidia, 16 do S&P 500 e 12 do ouro, mesmo que a volatilidade agregada do Bitcoin se situe agora próxima dos cerca de 47% da Nvidia. O mercado também está a absorver melhor os solavancos: a 21 de setembro, a Paradigm liquidou um volume recorde de 6,7 mil milhões de dólares em opções sem que nenhuma mesa reportasse qualquer prejuízo, prova de que uma liquidez mais profunda e mais contrapartes institucionais estão a converter o que costumava ser um dia de wipeout num mês difícil.
O próximo indicador será perceber se esta almofada institucional aguenta a próxima vez que uma notícia macro apanhar um livro de short-vol muito concorrido do lado errado.

Perguntas frequentes
-
O que é um dia de negociação de três sigmas para o Bitcoin?
Um dia em que o preço do Bitcoin se move pelo menos três desvios padrão em relação ao seu padrão de negociação recente. Numa distribuição normal em forma de sino, apenas 0,3% dos movimentos caem fora dessa banda, pelo que os traders a utilizam para assinalar saltos invulgarmente grandes.
-
Como é que uma volatilidade mais baixa esconde um maior risco de cauda no Bitcoin?
Os modelos de value-at-risk apoiam-se em janelas de volatilidade de 30, 90 ou 180 dias, pelo que um período de negociação mais calma faz o Bitcoin parecer menos arriscado e pode justificar alocações maiores, mesmo que os solavancos de 3-sigma continuem a surgir com mais frequência do que em 2018.
-
Quantos dias de três sigmas teve o Bitcoin em 2026?
O Bitcoin registou, até agora, 10 dias de negociação de três sigmas em 2026, mais do que os oito registados ao longo de todo o ano de 2018, quando o Bitcoin perdeu 73% do seu valor.
-
Porque é que os movimentos extremos do Bitcoin são agora mais frequentes, apesar de serem menores?
Um posicionamento muito concentrado em venda de volatilidade e em call overwriting significa que uma única notícia macro pode desencadear um short squeeze, enquanto a liquidez mais profunda e mais contrapartes institucionais absorvem o movimento, impedindo-o de degenerar num wipeout.
-
O que é o Expected Shortfall e porque é que a Deribit o prefere para o mercado cripto?
O Expected Shortfall estima a dimensão média das perdas nos piores dias, em vez de apenas contabilizar quantas vezes um limiar é ultrapassado. O CEO da Deribit, Luuk Strijers, defende que capta melhor os solavancos recorrentes de três sigmas do Bitcoin do que o value-at-risk isoladamente.
 Whale Alert
 Crypto Rank News
 TheBlock
 CoinTelegraph