








 CoinDesk
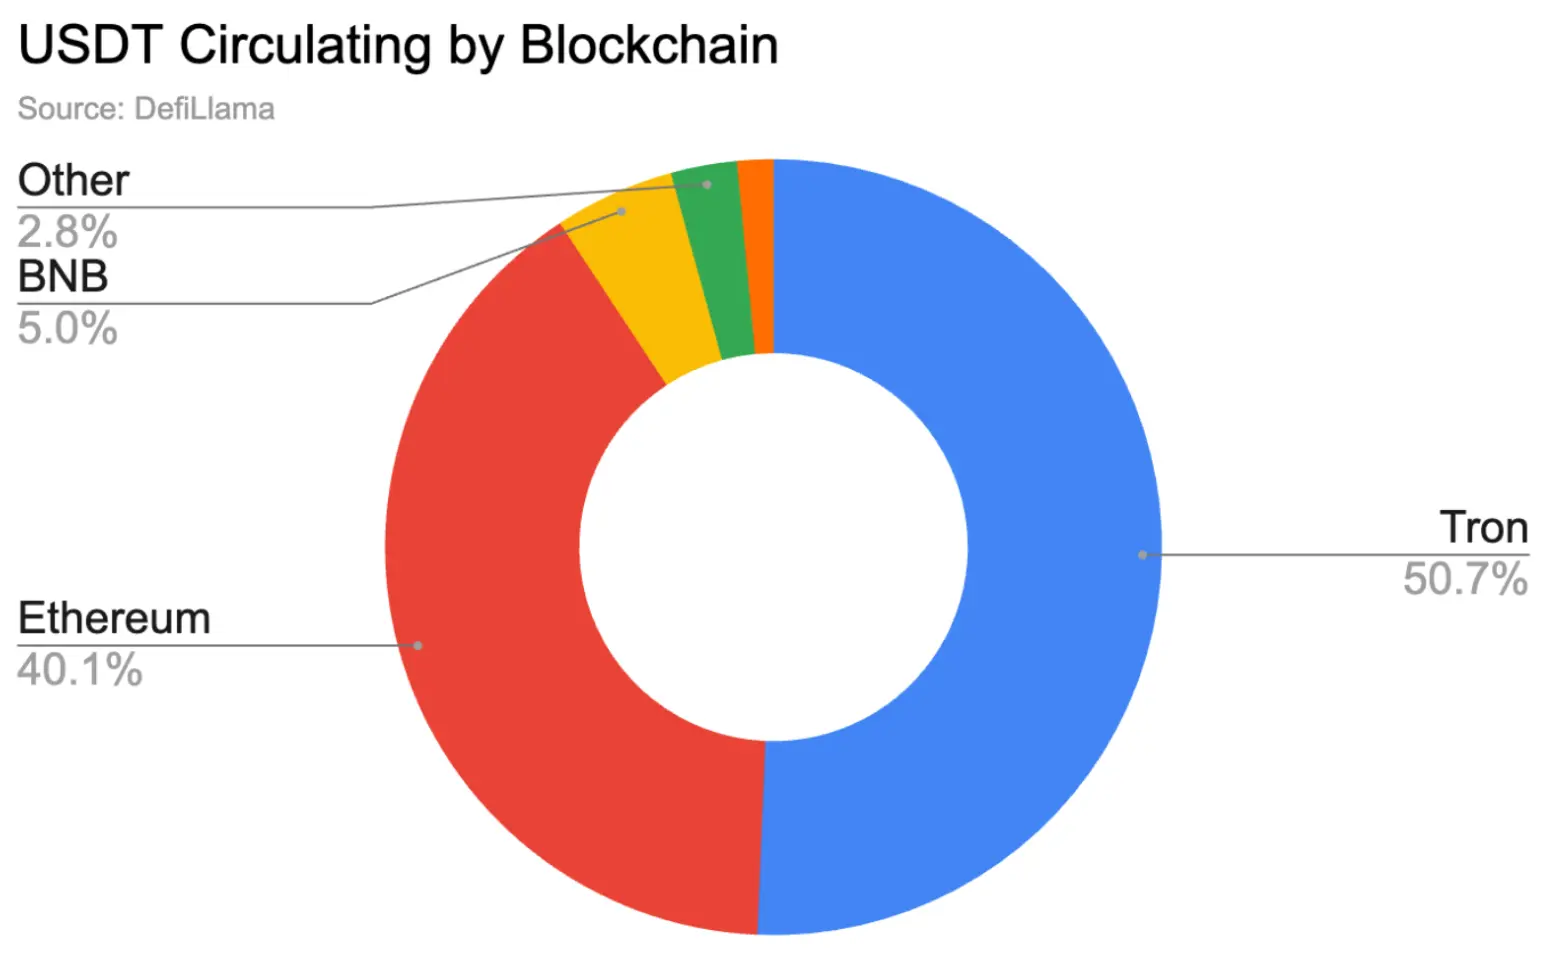
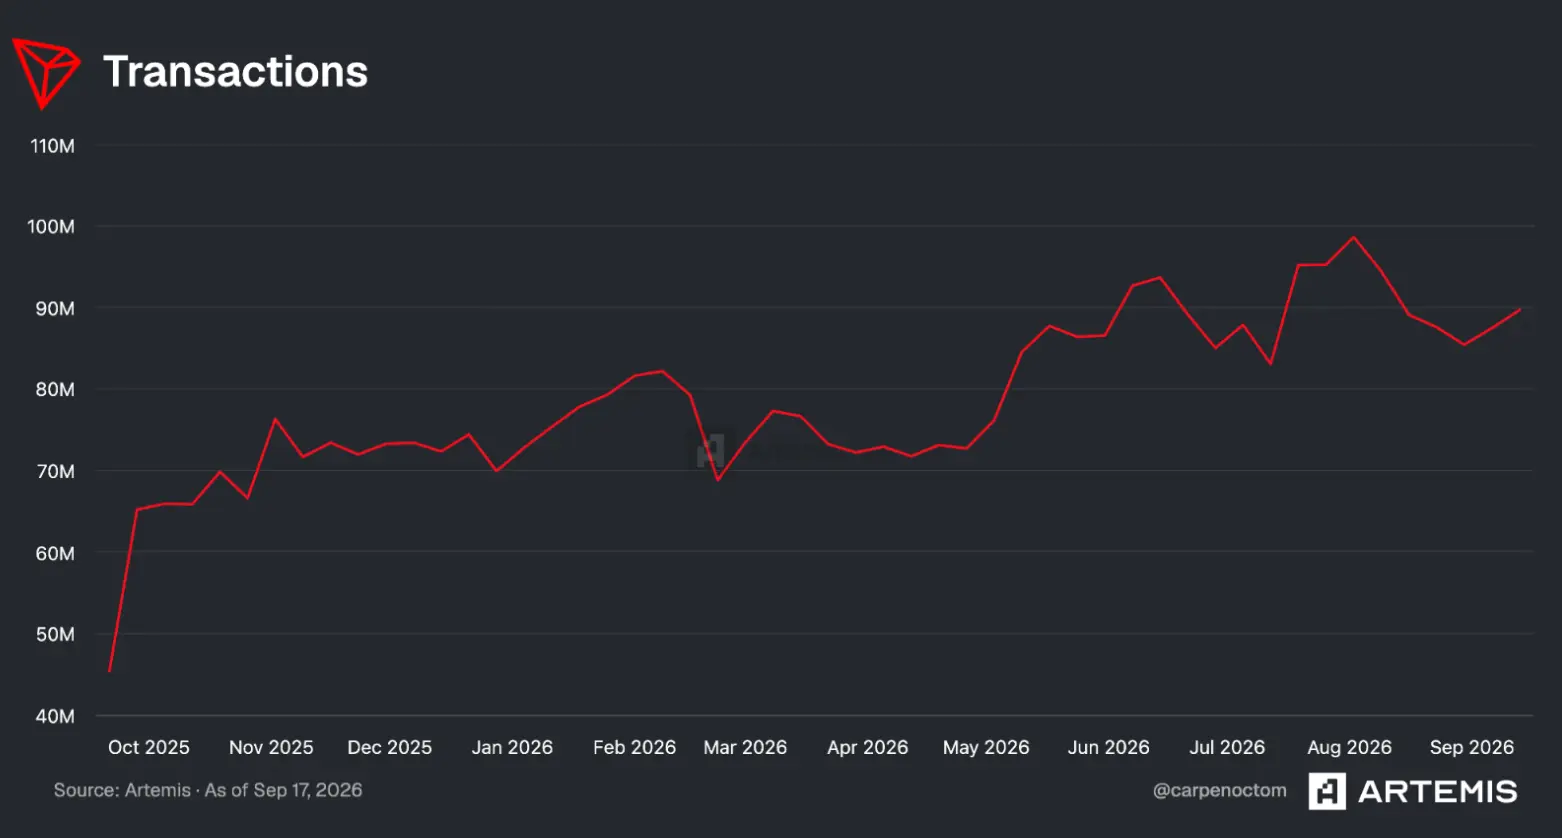
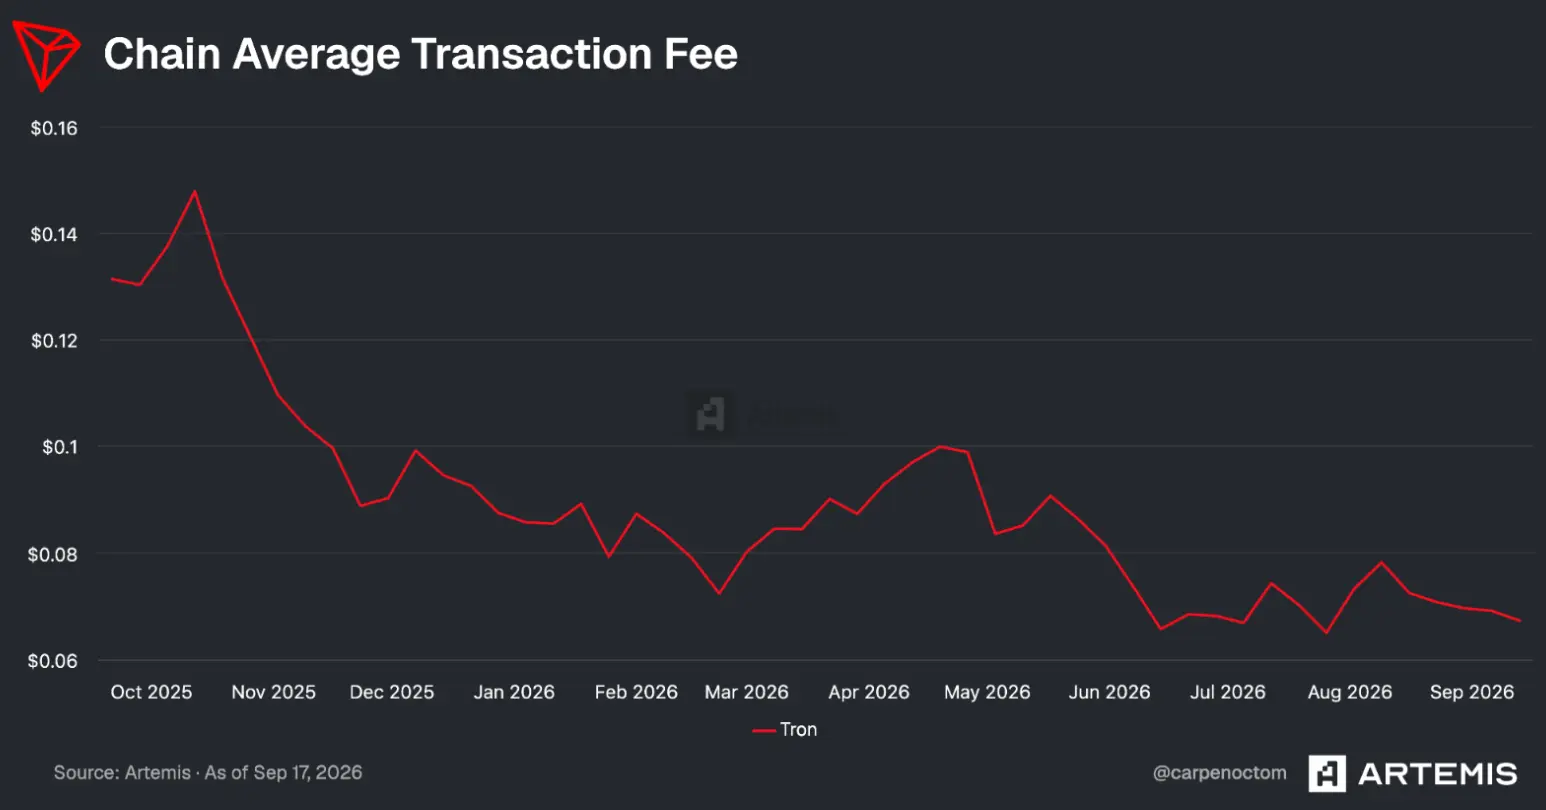
A Tron processa atualmente cerca de $150 mil milhões a $190 mil milhões em transferências de stablecoins por semana, consolidando um papel de liquidação em USDT que reformulou a tese de investimento da rede desde o seu lançamento em 2018 como projeto de distribuição de conteúdos. As transações semanais na cadeia têm subido para máximos históricos perto de 100 milhões, mesmo enquanto a taxa média on-chain caiu para cerca de sete cêntimos, um mínimo plurianual. Esta mudança posiciona a Tron menos como concorrente DeFi da Ethereum e mais como infraestrutura de pagamento para o dólar em mercados emergentes, onde a liquidação barata e rápida importa mais do que programabilidade de ponta.
Porque importa
A leitura estrutural é que a Tron se tornou infraestrutura de base e não plataforma. Com 27 Super Representatives a operar delegated proof-of-stake, a cadeia permanece barata e confirma rapidamente, enquanto a maior parte da sua atividade económica é agora USDT a circular entre carteiras, em vez de execução de contratos inteligentes. A procura por $TRX está diretamente ligada a esse volume: os utilizadores ou queimam $TRX por transação ou fazem stake para obter concessões diárias de largura de banda e energia, pelo que o aumento da liquidação de stablecoins sustenta mecanicamente o stake, a queima e a participação na governação.
A clareza regulatória ao abrigo do GENIUS Act, promulgado em julho de 2025, reforçou esse papel ao atribuir às stablecoins de pagamento uma moldura federal que cobre emitentes, reservas e supervisão. O comunicado interpretativo conjunto da SEC e da CFTC em março de 2026, que classificou ativos como o $TRX como "digital commodities", acrescenta outra camada de legitimidade. Mas as mesmas regras podem jogar contra: dependendo de como venham a ficar as restrições a emitentes e a stablecoins permitidas, a Tron pode enfrentar um vento contrário se o acesso ao USDT se estreitar.
Impacto no mercado
O número de destaque é o volume semanal de $150B-$190B em stablecoins, mas o sinal mais duradouro é a compressão das taxas para cerca de sete cêntimos por transação em volumes recorde. Essa combinação, elevado volume e taxas baixas, é exatamente o que uma infraestrutura de pagamentos exige, e explica por que os endereços ativos semanais da Tron têm subido para níveis recorde em vez de estagnarem numa base de utilizadores estreita. Josh Olszewicz, da Canary Capital, enquadra a tese de investimento nessa infraestrutura, apostando na continuação da institucionalização das stablecoins como meio de liquidação, e não na inovação ao nível das aplicações.
O que importa observar a seguir é se as regras de permissão de emitentes do GENIUS Act obrigam a uma reorganização das stablecoins que podem liquidar na Tron, e como o proposto Clarity Act, que separaria a supervisão da SEC e da CFTC, sai na sua forma final.


Perguntas frequentes
-
Que volume de stablecoins processa a Tron por semana?
A Tron liquida cerca de $150 mil milhões a $190 mil milhões em transferências de stablecoins por semana, com a maior parte desse fluxo denominada em USDT.
-
Como gera a Tron receita com a liquidação de stablecoins?
Cada transação na Tron consome largura de banda e energia, que os utilizadores podem pagar queimando $TRX ou fazendo stake de $TRX para obter concessões diárias, pelo que o aumento do volume de liquidação sustenta mecanicamente o stake e a queima de tokens.
-
Que modelo de consenso usa a Tron?
A Tron opera delegated proof-of-stake com 27 Super Representatives eleitos a produzir blocos, o que permite à cadeia manter tempos de confirmação rápidos e taxas baixas face a redes de distribuição mais alargada.
-
Como afeta o GENIUS Act o negócio de stablecoins da Tron?
O GENIUS Act, promulgado em julho de 2025, estabeleceu uma moldura federal para stablecoins de pagamento cobrindo emitentes, reservas e supervisão, o que legitima a procura por liquidação na Tron, mas pode também restringir quais as stablecoins autorizadas a operar na rede.
-
Porque é que a tese de investimento da Tron difere da de outras layer-1?
Josh Olszewicz, da Canary Capital, argumenta que a Tron se percebe melhor como infraestrutura de pagamento para o dólar do que como concorrente DeFi ou de aplicações para consumidores, pelo que a tese do $TRX está ligada à institucionalização das stablecoins e ao volume de transações, e não à inovação ao nível das…
 WuBlockchain
 Crypto News
 WatcherGuru
 CoinTelegraph
 TheBlock
 CryptoSlate