








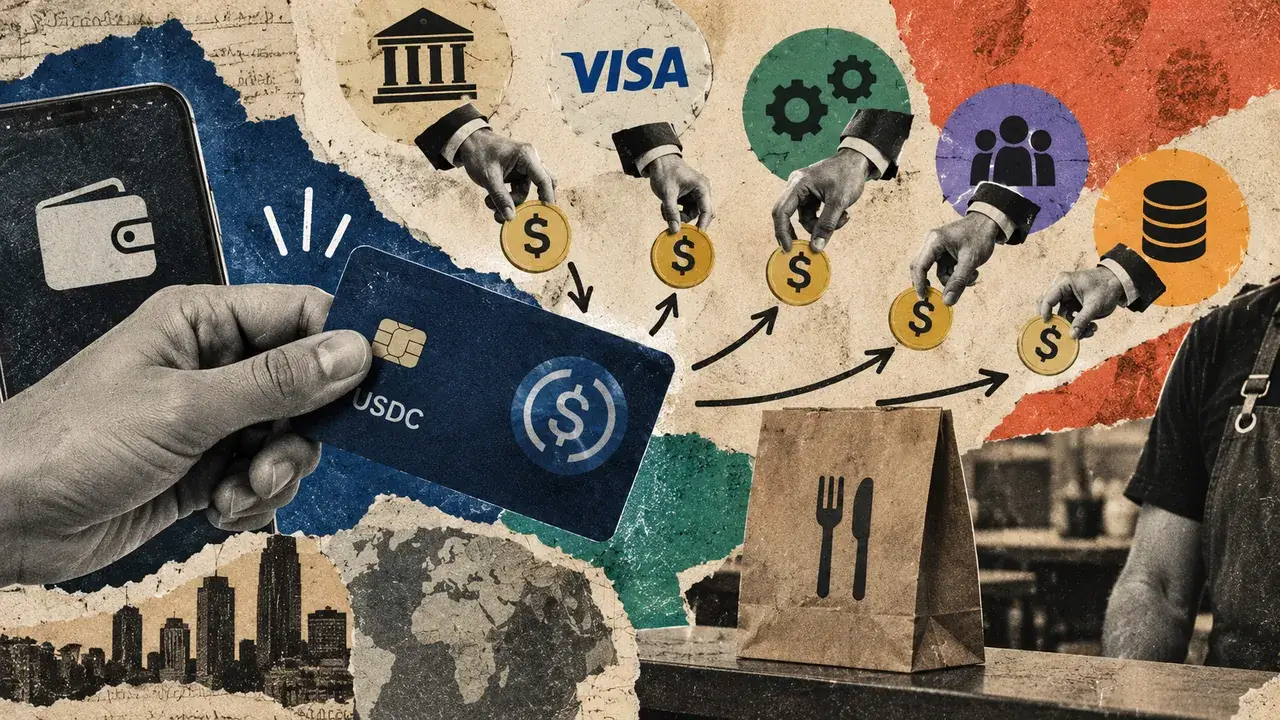


A Visa comunicou mais de 160 programas de cartões associados a stablecoins em 1 de outubro, com o volume de pagamentos a subir quase 200% face ao ano anterior. Os cartões permitem aos clientes gastar USDC enquanto os comerciantes recebem moeda local, pelo que restaurantes e outras empresas não precisam de aceitar cripto diretamente. A parceria da Visa com a Bridge, adquirida pela Stripe em 2025, apoia este modelo na Colômbia ao tratar da conversão para pesos colombianos.
Porque é importante
O pagamento pode parecer simples no terminal, mas várias empresas podem partilhar as receitas. A aplicação do consumidor gere a relação, um emissor regulado fornece o cartão, a Visa liga as instituições, o fornecedor de pagamentos do comerciante trata da aceitação e um fornecedor de conversão ou liquidação pode intervir entre as partes. As receitas podem vir de comissões de intercâmbio, rede e processamento, encargos por transação, subscrições, conversão cambial e financiamento da liquidação.
O financiamento com stablecoins não elimina os custos tradicionais dos pagamentos com cartão. Os fornecedores continuam a enfrentar prevenção de fraude, conformidade, apoio ao cliente e estornos. A Bridge anuncia um produto de cartão que permite aos operadores dos programas ficar com 100% das comissões de intercâmbio e cobrar encargos adicionais por transação, mas o montante que sobra depois dos custos operacionais e dos parceiros depende dos acordos de cada programa.
Impacto no mercado
O momento da liquidação cria outra fonte de procura. A Rain utiliza uma linha de crédito rotativa da Credit Coop para cumprir as obrigações de liquidação perante a Visa e encaminha depois os montantes recebidos dos titulares dos cartões através de contratos inteligentes para reembolsar o empréstimo e os juros. A Visa afirma que o acordo reduziu os custos de financiamento até 30% para alguns participantes, embora os termos e a distribuição do risco de crédito não tenham sido divulgados.
As recompensas enfrentam o mesmo teste às margens. Os limites às comissões de intercâmbio no Reino Unido deixam no máximo 20 pence numa compra doméstica elegível de débito de £100, enquanto um cashback de 2% custaria £2 antes das despesas operacionais. Por isso, os fornecedores precisam de subscrições, encargos de conversão, bloqueios de tokens, subsídios externos ou gastos repetidos dos clientes para financiar recompensas generosas.
A vantagem para o cliente é mais clara para quem já recebe ou detém stablecoins e pode evitar transferências repetidas através de uma corretora e de um banco. Para os restantes, os spreads de conversão e os custos cambiais podem eliminar o benefício. O aumento do volume demonstra adoção, mas ainda não prova que os clientes continuem a utilizar os cartões depois do fim dos incentivos, nem que os fornecedores ganhem de forma consistente mais do que gastam a prestar-lhes serviço.

Perguntas frequentes
-
Como permitem os cartões de stablecoins que os comerciantes recebam moeda local?
O saldo de USDC do cliente financia a compra, enquanto um fornecedor de conversão como a Bridge converte o pagamento para que o comerciante receba moeda local através do seu fornecedor de pagamentos habitual.
-
Que empresas podem receber comissões de um pagamento com cartão de stablecoins?
Entre os potenciais participantes estão o emissor do cartão, a carteira ou marca do cartão, a Visa, o fornecedor de pagamentos do comerciante, as empresas de conversão e os credores da liquidação. As receitas podem incluir intercâmbio, processamento, subscrições, encargos de conversão e juros.
-
Porque precisam os programas de cartões de stablecoins de financiamento da liquidação?
As obrigações dos cartões podem vencer-se antes de os fundos do cliente concluírem o percurso pelo sistema. Fornecedores como a Rain podem utilizar crédito rotativo para financiar a liquidação perante a Visa e reembolsar o empréstimo com os montantes recebidos dos titulares dos cartões.
-
O cashback de stablecoins pode ser financiado apenas pelo intercâmbio?
Nem sempre. Uma compra elegível de débito de £100 no Reino Unido pode gerar no máximo 20 pence de intercâmbio ao abrigo do limite referido, enquanto um cashback de 2% custaria £2 antes das despesas operacionais.
-
Quando pode um cartão de stablecoins fazer os clientes poupar dinheiro?
A vantagem é mais clara para quem já recebe ou detém stablecoins e pode evitar algumas transferências através de corretoras e bancos. Os spreads de conversão, as subscrições, as comissões do cartão e os custos cambiais podem reduzir ou eliminar a poupança.

 CoinDesk
 CoinTelegraph
 Crypto News
 WuBlockchain
 Crypto Rank News