


 CoinDesk
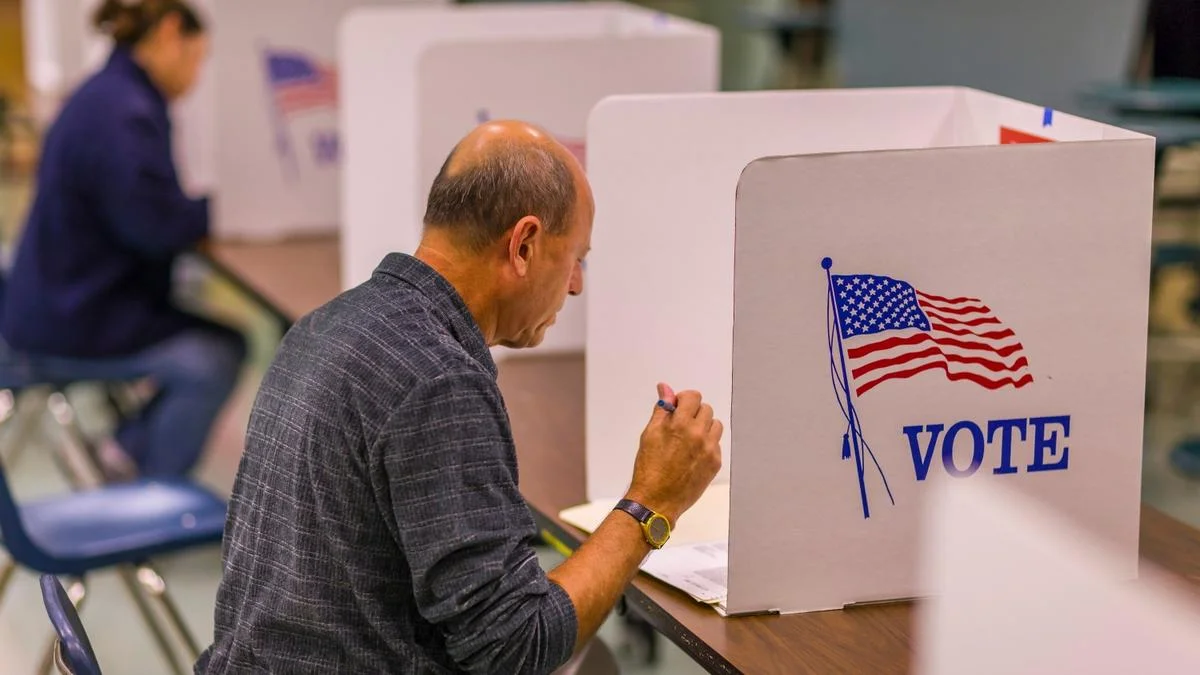


Bitcoin-Optionen mit Fälligkeit am 4. November weisen eine implizite Volatilität von etwa 43,5 % auf. Bei späteren Fälligkeiten liegt sie bei rund 36 %, während sich Händler auf die US-Halbzeitwahlen vorbereiten. Die Kurve schlägt rund um das Ereignis nach oben aus und pendelt sich gegen Ende November wieder bei etwa 36 % ein. Bei Ether-Optionen zeigt sich ein ähnliches Muster.
Warum das wichtig ist
Die Optionsprämie deutet darauf hin, dass Händler mit einem kurzen Ausschlag der Kurse rechnen, wenn die Wahlergebnisse bekannt werden, nicht mit anhaltenden Turbulenzen. Das Open Interest bei Futures blieb in den vergangenen 24 Stunden weitgehend stabil: bei Bitcoin bei 58 Milliarden Dollar und bei Ether bei 23,58 Milliarden Dollar. Das spricht dafür, dass bestehende Positionen abgesichert werden, statt dass eine Welle neuer Futures-Wetten entsteht.
Laevitas beschrieb die Konstellation als Absicherungsnachfrage, die zu bestehenden Risiken hinzukommt. Der Skew von fünf Punkten bedeutet, dass Puts, die Schutz vor Kursverlusten bieten, teurer sind als Calls. Nach Angaben des Unternehmens lässt diese Art ereignisgetriebener Nachfrage häufig nach, sobald der Auslöser vorüber ist. Dadurch könnte sich der Volatilitätsausschlag nach dem Wahltag abflachen.
Auswirkungen auf den Markt
Bitcoin und Ether hatten sich nach einem Binance-Hack, der Panik am Markt auslöste, wieder über ihre Tiefstände vom Freitag von etwa 78.000 beziehungsweise 2.290 Dollar erholt. Alex Thorn von Galaxy hob hervor, dass Bitcoin trotz des Hacks zum siebten Mal in Folge über seinem gleitenden 50-Wochen-Durchschnitt schloss.
Andere Signale sind gemischt. Der mediane Bitcoin-Kursgewinn im November liegt seit 2013 bei etwa 8,8 %, wenn man den Ausreißer von 2013 ausklammert. Sowohl Bitcoin als auch der S&P 500 legten historisch nach US-Halbzeitwahlen zu. Doch börsengehandelte Bitcoin-Spotfonds verzeichneten am Freitag Abflüsse von rund 643 Millionen Dollar, so viel wie seit Juni nicht mehr. Händler werden beobachten, ob die wahlbezogene Absicherung nach dem 4. November nachlässt und ob die Abflüsse aus ETFs anhalten.


Häufig gestellte Fragen
-
Wie viel höher ist die implizite Volatilität von Bitcoin für den 4. November?
Bitcoin-Optionen mit Fälligkeit am 4. November weisen eine implizite Volatilität von etwa 43,5 % auf, verglichen mit rund 36 % bei späteren Fälligkeiten.
-
Was sagt ein stabiles Open Interest bei Futures über die Positionierung der Händler aus?
Das Open Interest blieb mit 58 Milliarden Dollar bei Bitcoin und 23,58 Milliarden Dollar bei Ether weitgehend stabil. Dem Bericht zufolge sichern Händler damit bestehende Positionen mit Optionen ab, statt neue Futures-Wetten einzugehen.
-
Was bedeutet der Skew von fünf Punkten bei den Optionen?
Puts sind teurer als Calls. Das deutet auf eine stärkere Nachfrage nach Schutz vor Kursverlusten hin.
-
Wie hoch waren die Abflüsse aus Bitcoin-Spot-ETFs am Freitag?
Bitcoin-Spot-ETFs verzeichneten am Freitag Abflüsse von rund 643 Millionen Dollar, den höchsten Wert seit Juni.
-
Welche historischen Trends für November und nach Wahlen werden bei Bitcoin angeführt?
Der mediane Bitcoin-Kursgewinn im November liegt seit 2013 bei etwa 8,8 %, wenn man den Ausreißer von 2013 ausklammert. Bitcoin und der S&P 500 legten historisch auch nach US-Halbzeitwahlen zu.
 Whale Alert
 CoinTelegraph
 TheBlock
 Crypto News