








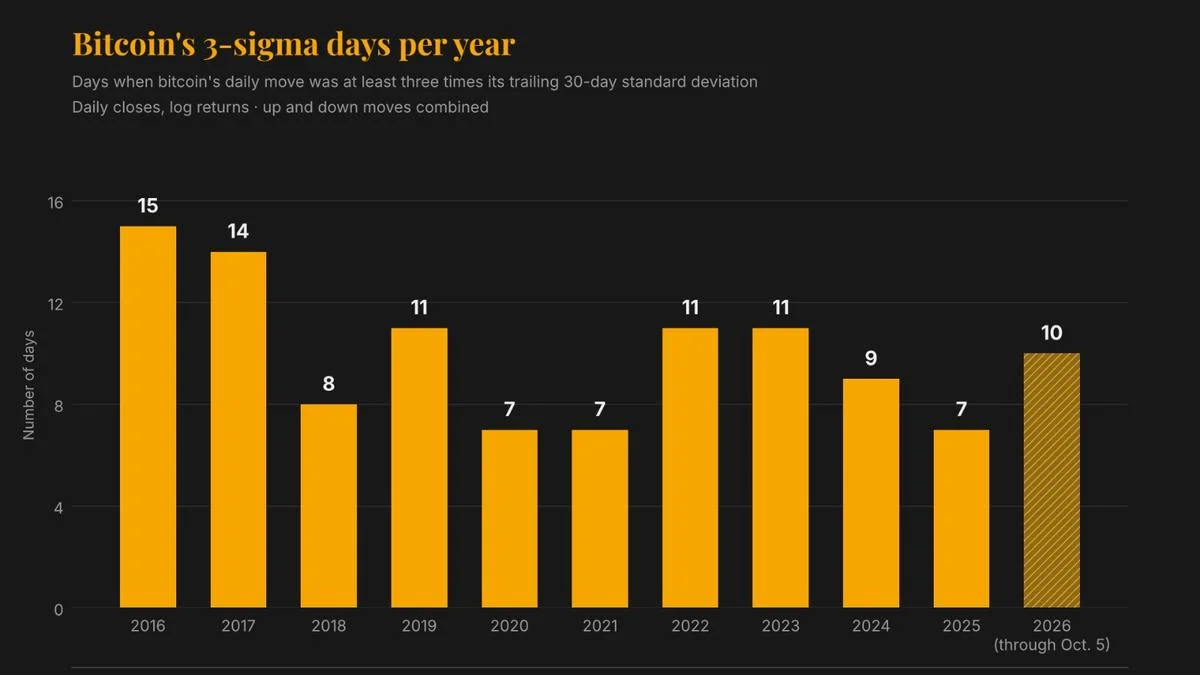


Bitcoin hat im Jahr 2026 laut einer Analyse von CoinDesk 10 Tage verzeichnet, an denen sein Preis um mindestens drei Standardabweichungen vom jüngsten Handelsmuster abwich, mehr als die acht solcher Tage im gesamten Jahr 2018, in dem der Vermögenswert 73 % seines Wertes verlor. Die annualisierte Volatilität ist im gleichen Zeitraum von 84 % auf rund 46 % gefallen, während die durchschnittliche Größe dieser 3-Sigma-Bewegungen von etwa 10 % auf rund 7 % geschrumpft ist.
Warum das wichtig ist
Ruhigere Durchschnittstage kaschieren einen häufigeren Tail, eine Kombination, die auf jüngster Volatilität basierende Risikomodelle in die Irre führt. Value-at-Risk-Rahmenwerke, die sich auf nachlaufende 30-, 90- und 180-Tage-Fenster stützen, lesen die niedrigere realisierte Volatilität als Freigabe, Positionen zu vergrößern, während die zugrundeliegende Verteilung weiterhin überdimensionierte Ausschläge produziert, die VaR allein nicht bepreist. Nicolas Quatravaux, Leiter EMEA bei Paradigm, beschrieb das Muster als strukturell: lange ruhige Phasen, gefolgt von scharfen Neubewertungen, wobei die Schocks inzwischen aus Makro, Hebel und überfüllten Positionierungen stammen und nicht mehr aus dünner Liquidität.
Marktauswirkungen
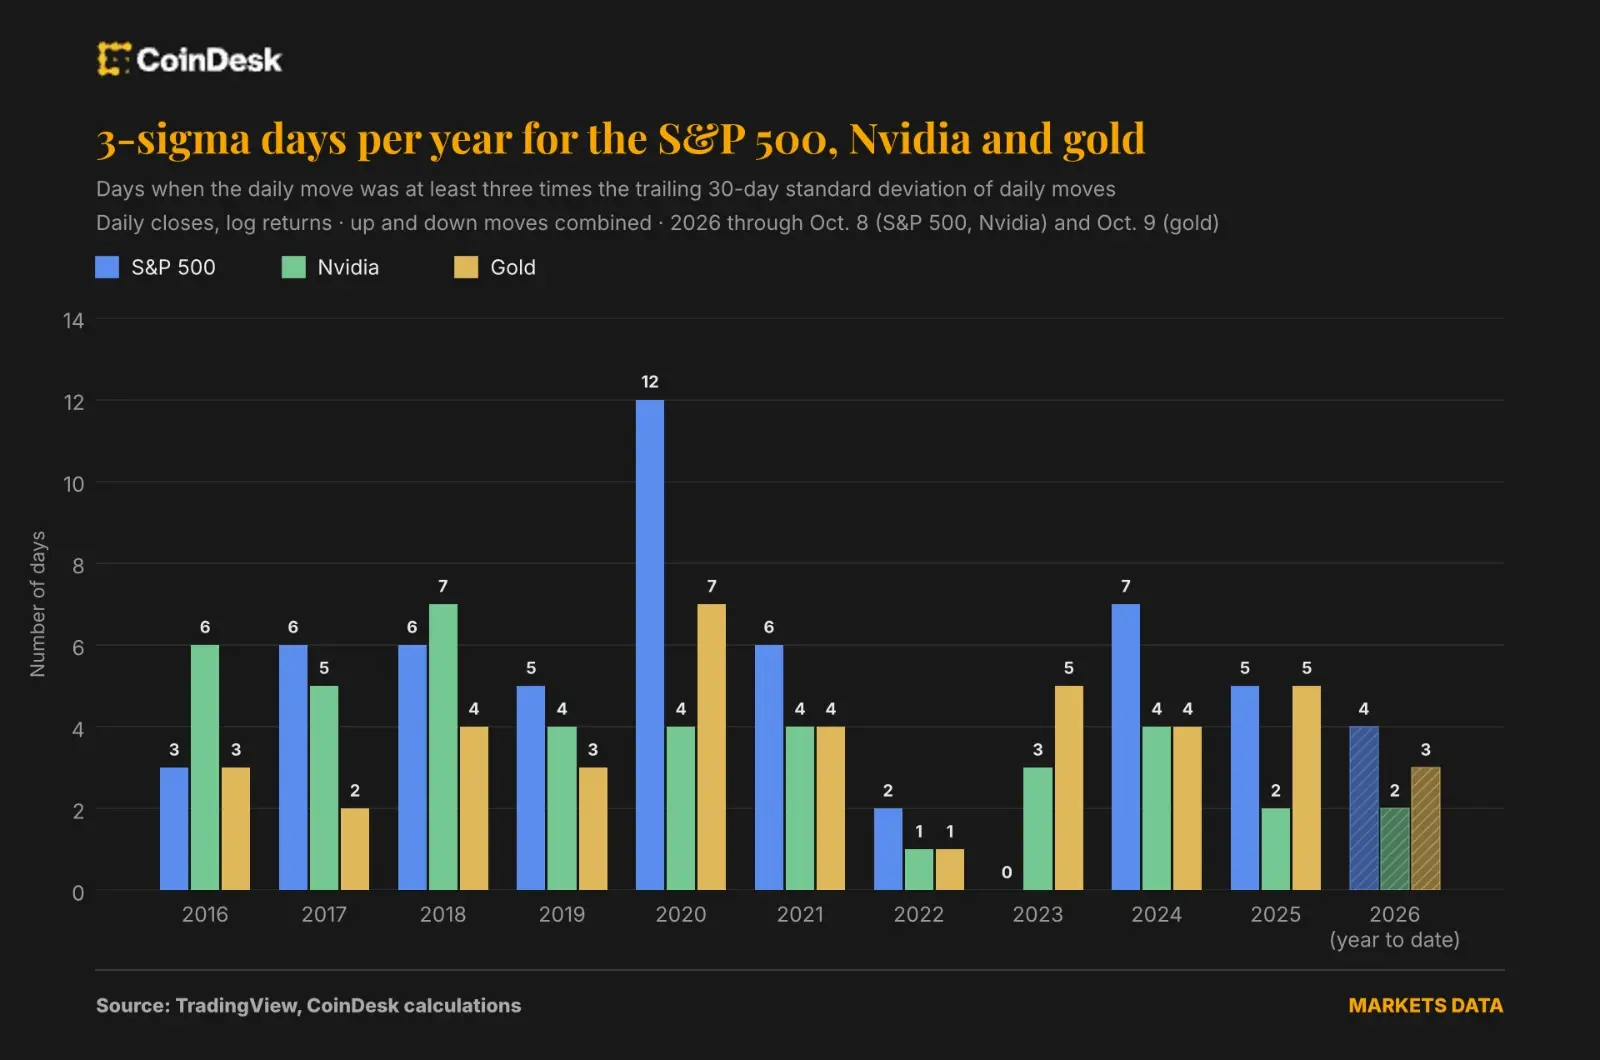
Die Implikation für die Portfoliokonstruktion ist direkt. Luuk Strijers, CEO von Deribit, sagte, dass Standard-VaR das Tail-Risiko unterschätzt und dies der Grund ist, warum die Branche zu Expected Shortfall migriert, das bepreist, wie schlimm die schlimmsten Tage tatsächlich werden. Dieser Wandel ist bedeutsam, weil die 3-Sigma-Bilanz von Bitcoin seit 2024 bei 26 Tagen liegt, gegenüber acht bei Nvidia, 16 beim S&P 500 und 12 bei Gold, obwohl die Schlagzeilen-Volatilität von Bitcoin jetzt nahe an Nvidias rund 47 % liegt. Der Markt absorbiert die Schocks zudem besser: Am 21. September wickelte Paradigm ein Rekordvolumen von 6,7 Milliarden US-Dollar an Optionen ab, ohne dass ein einziger Desk einen schlechten Treffer meldete, ein Beleg dafür, dass tiefere Liquidität und mehr institutionelle Gegenparteien das, was früher ein Auslöschungstag war, in einen harten Monat verwandeln.
Der nächste Hinweis wird sein, ob dieses institutionelle Polster auch dann hält, wenn eine makroökonomische Schlagzeile ein überfülltes Short-Vola-Buch auf der falschen Seite erwischt.

Häufig gestellte Fragen
-
Was ist ein Drei-Sigma-Handelstag für Bitcoin?
Ein Tag, an dem der Bitcoin-Preis um mindestens drei Standardabweichungen vom jüngsten Handelsmuster abweicht. In einer normalen glockenförmigen Verteilung fallen nur 0,3 % der Bewegungen aus diesem Band, weshalb Trader es nutzen, um ungewöhnlich große Sprünge zu kennzeichnen.
-
Wie versteckt eine niedrigere Volatilität ein größeres Tail-Risiko bei Bitcoin?
Value-at-Risk-Modelle stützen sich auf nachlaufende 30-, 90- oder 180-Tage-Volatilitätsfenster, sodass eine Phase ruhigeren Handels Bitcoin weniger riskant erscheinen lässt und größere Allokationen rechtfertigen kann, obwohl 3-Sigma-Ausschläge weiterhin häufiger auftreten als 2018.
-
Wie viele Drei-Sigma-Tage hat Bitcoin 2026 gehabt?
Bitcoin hat 2026 bislang 10 Drei-Sigma-Handelstage verzeichnet, mehr als die acht im gesamten Jahr 2018, als Bitcoin 73 % seines Wertes verlor.
-
Warum kommen extreme Bitcoin-Bewegungen jetzt häufiger vor, obwohl sie kleiner sind?
Überfüllte Short-Vola- und Call-Overwriting-Positionierungen bedeuten, dass eine einzige Makro-Schlagzeile einen Short Squeeze auslösen kann, während tiefere Liquidität und mehr institutionelle Gegenparteien die Bewegung absorbieren, sodass sie nicht zu einer Auslöschung eskaliert.
-
Was ist Expected Shortfall und warum bevorzugt Deribit es für Krypto?
Expected Shortfall schätzt die durchschnittliche Verlusthöhe an den schlimmsten Tagen, statt nur zu zählen, wie oft eine Schwelle überschritten wird. Deribit-CEO Luuk Strijers argumentiert, dass es Bitcoins wiederkehrende Drei-Sigma-Ausschläge besser erfasst als Value-at-Risk allein.

 Whale Alert
 CryptoSlate
 WatcherGuru
 WuBlockchain
 Crypto Rank News