








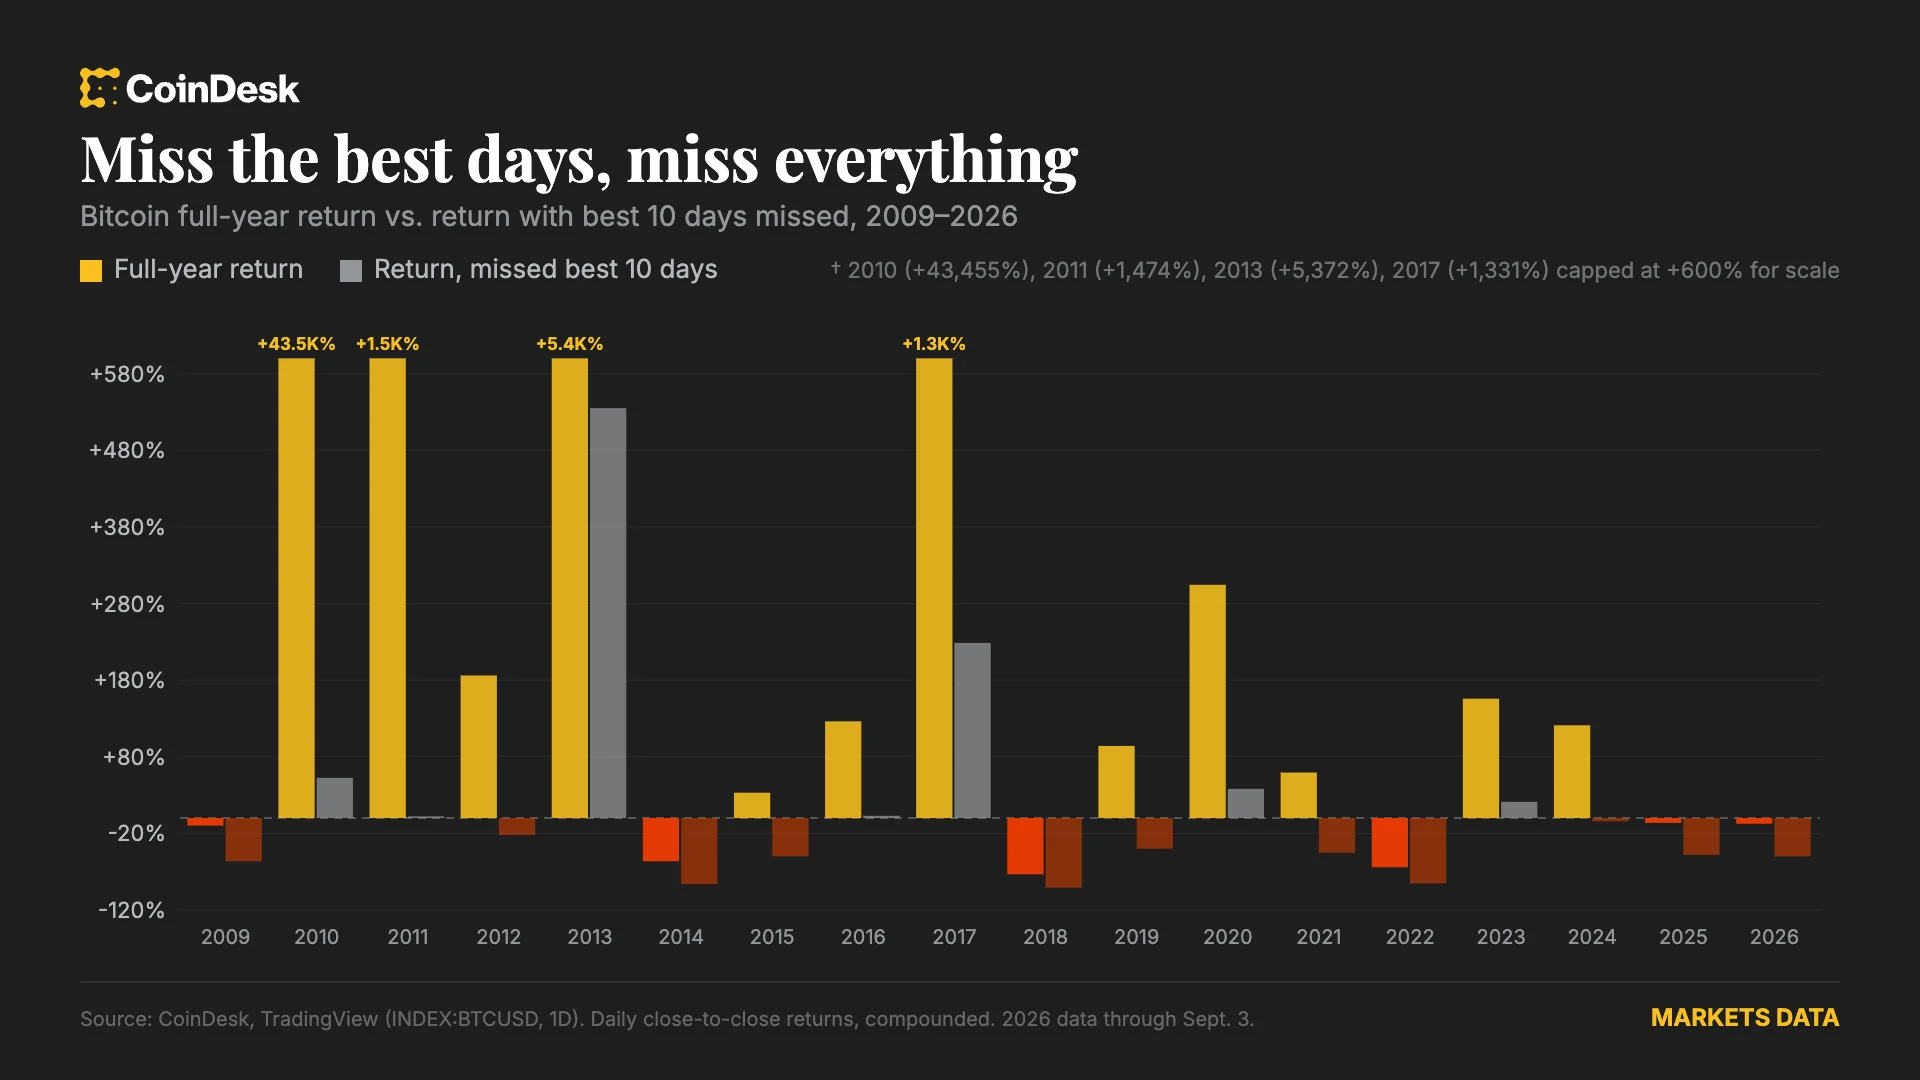


Bitcoins Jahresrenditen hängen an einem winzigen Bruchteil seiner Handelstage. Die Analyse der Bitcoin-Kurshistorie von 2010 bis 2026 zeigt: Wer die zehn besten Handelstage eines Jahres herausnimmt, macht aus einem Gewinnerjahr in 11 der letzten 18 Jahre ein Verlustjahr. Das Muster macht präzises Market-Timing brutal schwer. Ein Trader muss eine Rallye nahezu am Tag ihres Beginns einfangen, denn wer die ersten ein bis zwei Wochen verpasst, verpasst oft nahezu die gesamte Bewegung.
Warum das wichtig ist
Andre Dragosch, Forschungsleiter bei Bitwise Europe, brachte es in einem CoinDesk-Interview auf den Punkt. "Bitcoin ist tatsächlich ein relativ langweiliger Vermögenswert", sagte er und fügte hinzu: "der Großteil der Performance wird für gewöhnlich an einer Handvoll Tagen gemacht, während sich der Kurs die meiste Zeit seitwärts bewegt und konsolidiert." Seine Schlussfolgerung liegt nahe: Time in the Market schlägt Timing the Market.
Die Asymmetrie hat abgenommen, auch wenn sie nicht verschwunden ist. Bitcoins bester einzelner Tag lieferte 2010 eine Rendite von 294%. 2011 waren es 53%. In den vergangenen vier Jahren lag der beste Einzeltag jeweils zwischen 9% und 12%. Die Kosten verpasster Tage sind entsprechend gesunken. Wer 2010 die fünf oder zehn besten Handelstage verpasste, büßte etwa 98% dessen ein, was er sonst verdient hätte. Von 2023 bis 2026 liegt der Verlust näher an einem Drittel.
Adam Haeems, Leiter Asset Management bei der Tesseract Group, verwies auf den Februar 2026 als klarstes Beispiel. Bitcoin fiel am 5. Februar um rund 14% und sprang am nächsten Tag um etwa 12% nach oben. Wer am Donnerstag ausgestoppt wurde, hatte einen Tag Zeit, um wieder einzusteigen. Drawdown-Vermeidung ist für ihn alles andere als eine kostenlose Option.
Auswirkungen auf den Markt
Für Institutionen verändert das Muster, wie Positionen dimensioniert und ausgeführt werden. Haeems begreift Timing als "ein Risiko, das wir steuern, und keinen Vorteil, den wir jagen". Die Arbeit verlagert sich darauf, Allokationen aufzubauen, die Anleger tatsächlich auch durch Drawdowns hindurch halten können. Die Wahrscheinlichkeit, mit einer Position im Minus zu liegen, sinkt laut Dragosch nach einer dreijährigen Haltedauer unter 1%.
Für größere Akteure ist Liquidität das Problem zweiter Ordnung. Paul Howard, Senior Director am OTC-Desk von Wincent, beobachtete das gleiche Clustering auf der Ausführungsseite. Als Bitcoin im August von rund $63.000 auf $80.000 stieg, wurde die Liquidität genau dann dünn und fragmentiert, als es darauf ankam.

Häufig gestellte Fragen
-
Warum scheitert Market-Timing bei Bitcoin?
Bitcoins Jahresrenditen konzentrieren sich auf einen winzigen Bruchteil der Handelstage, und das Verpassen dieser Sitzungen dreht ein Gewinnerjahr häufig in ein Verlustjahr. Andre Dragosch von Bitwise Europe bezeichnete präzises Timing als 'nahezu unmöglich'.
-
Wie konzentriert sind Bitcoins beste Handelstage?
Das Entfernen der zehn besten Tage eines Jahres machte in 11 der letzten 18 Jahre aus einem Gewinnerjahr ein Verlustjahr. 2019 lieferte mit den Top-Ten 94%, ohne sie endete das Jahr bei -40%; 2011 schrumpfte die Rendite von 1.474% auf 2,2%.
-
Ist Bitcoins Volatilität tatsächlich gesunken?
Die besten Tagesrenditen fielen von 294% im Jahr 2010 auf 53% im Jahr 2011 und lagen in jedem der vergangenen vier Jahre zwischen 9% und 12%. Das Verpassen der Top-Sitzungen kostete einen Halter von 2010 rund 98% der Rendite; 2023–2026 liegt der Verlust näher an einem Drittel.
-
Wie beeinflusst dieses Muster die institutionelle Ausführung?
Liquidität wird genau dann dünn und fragmentiert, wenn es am meisten darauf ankommt. Paul Howard von Wincent OTC verwies auf den August-Anstieg von rund $63.000 auf $80.000 als jüngstes Beispiel und argumentiert, Institutionen bräuchten OTC-Routing plus Post-Trade-Transaktionskostenanalyse.
-
Reduziert ein längeres Halten von Bitcoin tatsächlich das Verlustrisiko?
Laut Dragosch sinkt die Wahrscheinlichkeit, mit einer Bitcoin-Position im Minus zu liegen, nach einer dreijährigen Haltedauer unter 1%. Je länger der Anlagehorizont, desto stärker spielen die langweiligen, seitwärts gerichteten Tage für den Halter.

 Whale Alert
 CryptoSlate
 WatcherGuru
 WuBlockchain
 Crypto Rank News