









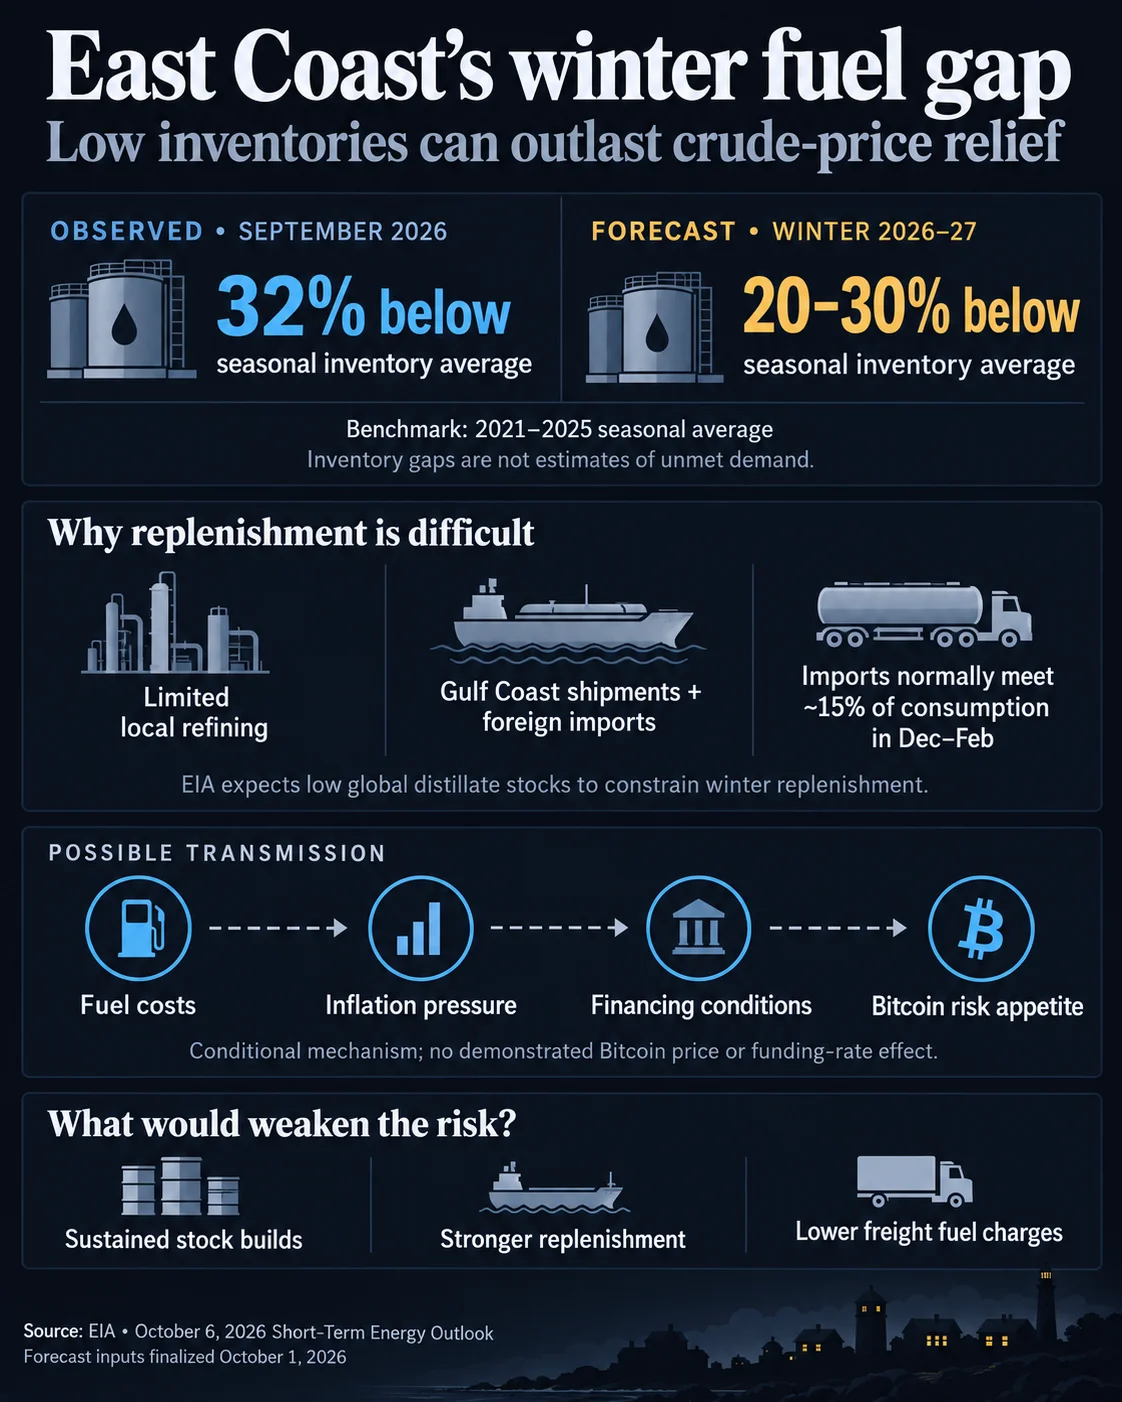

Die EIA rechnet damit, dass die Diesel- und Heizölvorräte an der US-Ostküste den Winter über 20–30 % unter ihrem saisonalen Fünfjahresdurchschnitt bleiben. Bereits im September lagen die Bestände 32 % unter diesem Referenzwert. Damit ist die Region anfällig für Versorgungsengpässe, selbst wenn die Rohölpreise nachgeben.
Warum das wichtig ist
Die begrenzte Raffineriekapazität vor Ort macht die Ostküste von Lieferungen aus der Golfküstenregion und dem Ausland abhängig. Von Dezember bis Februar decken Importe üblicherweise rund 15 % des regionalen Verbrauchs. Niedrige globale Bestände könnten die Nachversorgung erschweren. Diesel treibt den Güterverkehr an, Heizöl versorgt Haushalte. Anhaltend hohe Kraftstoffkosten können daher sowohl Transport- als auch Haushaltsausgaben erhöhen.
Im Protokoll der September-Sitzung verwies die US-Notenbank Federal Reserve neben Zöllen, Gesundheitskosten und dem Wettbewerb um Ressourcen durch den Ausbau von KI auf Öl und Kraftstoffe als einen von mehreren Kostentreibern. Diese Einschätzungen stammten von regionalen Direktoren der Federal Reserve Banks und nicht vom Offenmarktausschuss der Federal Reserve, der über den Leitzins entscheidet.
Auswirkungen auf den Markt
Sinkende Rohölpreise garantieren keinen billigeren Diesel. Die EIA erwartet, dass der US-Einzelhandelspreis für Diesel bis ins kommende Jahr über 4 US-Dollar pro Gallone bleibt. Knapp bemessene Bestände stützen den Preisaufschlag von raffiniertem Kraftstoff gegenüber Rohöl. Die landesweiten Dieselpreise sind zwar gesunken: Am 5. Oktober lagen sie bei 6,199 US-Dollar pro Gallone, nach 6,529 US-Dollar am 21. September. Die Signale zur Versorgung an der Ostküste bleiben jedoch uneinheitlich. In der Woche bis zum 2. Oktober stiegen die Importe im Jahresvergleich, gingen aber gegenüber der Vorwoche zurück. Gleichzeitig sanken die regionalen Bestände auf 21,7 Millionen Barrel.
Sollten die Kraftstoffkosten den allgemeinen Rückgang der Inflation bremsen, könnte es länger dauern, bis Bitcoin-Anleger von günstigeren Finanzierungsbedingungen profitieren. Anhaltende Bestandsaufstockungen, eine bessere Nachversorgung und niedrigere Treibstoffkosten im Güterverkehr würden diese Warnung abschwächen.

Häufig gestellte Fragen
-
Wie weit dürften die Dieselbestände an der Ostküste unter dem Normalwert bleiben?
Die EIA erwartet, dass die Diesel- und Heizölbestände an der Ostküste den Winter über 20–30 % unter dem saisonalen Fünfjahresdurchschnitt liegen. Im September lagen sie 32 % unter diesem Referenzwert.
-
Warum ist die Ostküste auf Kraftstofflieferungen angewiesen?
Die Region verfügt nur über begrenzte Raffineriekapazitäten und ist auf Lieferungen von der Golfküste und aus dem Ausland angewiesen. Von Dezember bis Februar decken Importe üblicherweise rund 15 % des Verbrauchs an der Ostküste.
-
Warum könnten sinkende Rohölpreise Diesel nicht günstiger machen?
Knappe Bestände können den Preisaufschlag von raffiniertem Kraftstoff gegenüber Rohöl aufrechterhalten. Die EIA erwartet, dass US-Dieselpreise im Einzelhandel bis ins kommende Jahr über 4 US-Dollar pro Gallone bleiben.
-
Was sagte das Protokoll der Federal Reserve zu den Kraftstoffkosten?
Laut dem Protokoll der September-Sitzung verwiesen die meisten Direktoren der Federal Reserve Banks auf Öl und Kraftstoffe als einige von mehreren Kostentreibern, neben Zöllen, Gesundheitskosten und dem Wettbewerb um Ressourcen durch den Ausbau von KI.
-
Welche Entwicklungen könnten die Warnung vor winterbedingter Kraftstoffinflation abschwächen?
Anhaltend steigende regionale Bestände, eine bessere Nachversorgung und niedrigere Treibstoffkosten im Güterverkehr würden die Warnung abschwächen, insbesondere wenn sich die Entlastung auch bei den allgemeinen Preisen und den Finanzierungserwartungen bemerkbar macht.

 WatcherGuru
 CoinTelegraph
 TheBlock
 CoinDesk