


 CoinDesk
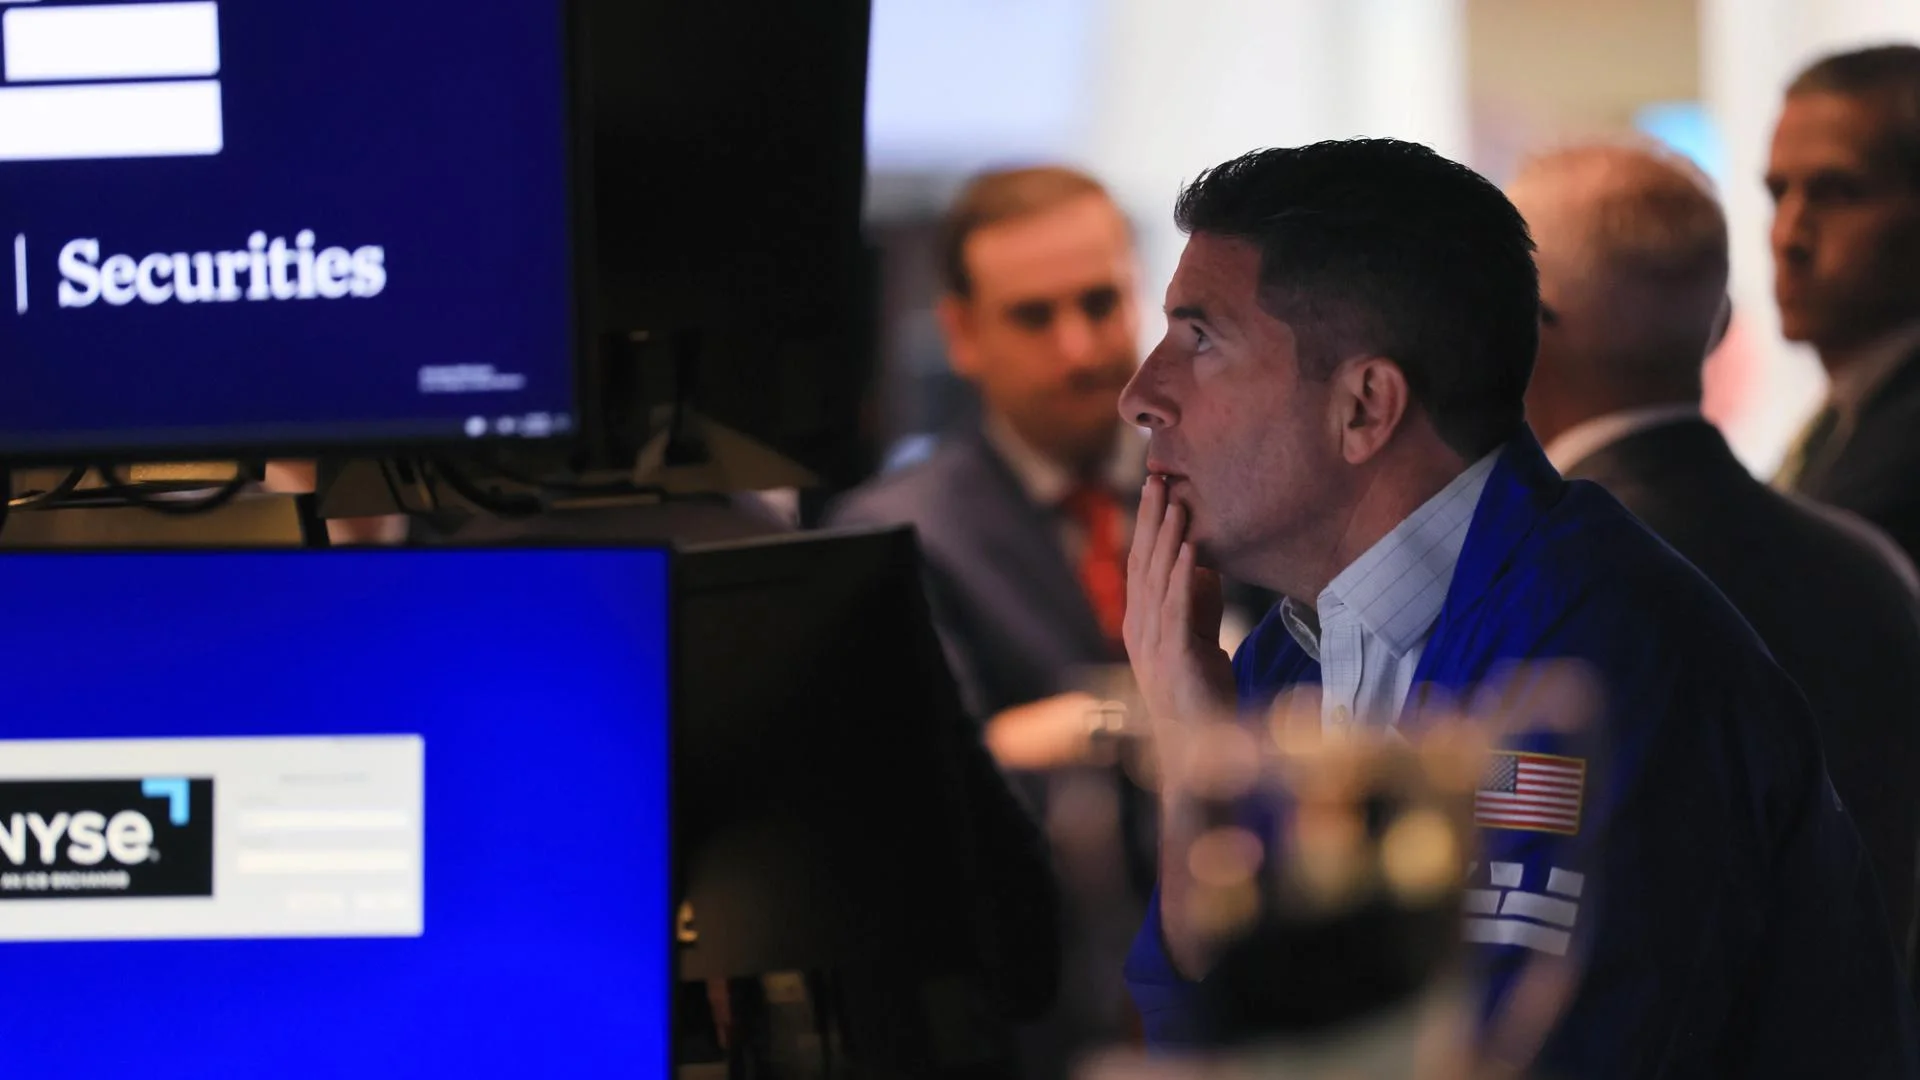
Die SEC hat einen fünfjährigen Rahmen für zugelassene Handelsplätze für tokenisierte Wertpapiere geschaffen. Sie dürfen darin Pools mit automatisierten Market Makern betreiben, ohne sich als Börsen registrieren zu müssen. TD Cowen erwartet kurzfristig nur eine begrenzte Akzeptanz, da US-Anleger bereits effizienten Zugang zu Aktien haben, während tokenisierte Handelsplätze mit geringer Liquidität, operativer Komplexität und geringem Interesse der Emittenten konfrontiert sind.
Warum das wichtig ist
Der Rahmen ermöglicht es bestimmten Liquiditätsanbietern, unter bestimmten Bedingungen auf eine Registrierung als Händler zu verzichten, und erlaubt den Handel mit tokenisierten Aktien über AMMs statt über traditionelle Orderbücher. Das Modell könnte einen Handel rund um die Uhr ermöglichen, doch geringe Liquidität kann auch zu schlechteren Preisen führen. Die Token müssen NMS-Aktien abbilden und Dividenden, Stimmrechte sowie andere wirtschaftliche Rechte bewahren. Emittenten erhalten 30 Tage Zeit für Einwände, und das Handelsvolumen ist begrenzt.
Diese Beschränkungen kommen zu einem Zeitpunkt, an dem eine umfassendere Gesetzgebung zur Krypto-Marktstruktur nach dem Scheitern des CLARITY Act weiterhin feststeckt. Zudem erschweren sie eine Skalierung des US-Modells im Vergleich zu einigen ausländischen Produkten für tokenisierte Aktien. Reid Noch von TD Cowen sagte, Gespräche mit Dutzenden Emittenten hätten außerhalb von kryptonahen Unternehmen wie Figure nur minimales Interesse ergeben.
Auswirkungen auf den Markt
Figure verdeutlicht die Herausforderung. Im von TD Cowen untersuchten Zeitraum von 24 Stunden entfielen 99,9 % des Nominalhandels auf traditionelle FIGR-Aktien und nicht auf die blockchainbasierten FGRS-Aktien mit demselben wirtschaftlichen Engagement und denselben Stimmrechten.
Für ein aktienbezogenes Engagement über Krypto scheinen Perpetual Futures derzeit die stärkere Nachfragegeschichte zu sein. In einer Momentaufnahme der Nvidia-bezogenen Aktivitäten auf Binance entfielen 96 % des Nominalvolumens auf Perpetual Futures, gegenüber 4 % auf Spot-Produkte. TD Cowen erwartet, dass Plattformen ihre Perpetual-Angebote international und im Inland weiter ausbauen, da Privatanleger nach Hebelwirkung suchen.
Häufig gestellte Fragen
-
Was erlaubte der neue Rahmen der SEC Handelsplätzen für tokenisierte Aktien?
Der Rahmen erlaubt zugelassenen Handelsplätzen für tokenisierte Wertpapiere, fünf Jahre lang unter bestimmten Bedingungen Pools mit automatisierten Market Makern zu betreiben, ohne sich als Börsen registrieren zu müssen.
-
Warum erwartet TD Cowen nur eine begrenzte Nachfrage nach tokenisierten Aktien?
TD Cowen zufolge haben US-Anleger bereits effizienten Zugang zu den zugrunde liegenden Aktien. Tokenisierte Handelsplätze kämpfen dagegen mit begrenzter Liquidität, zusätzlicher operativer Komplexität und geringem Interesse der Emittenten.
-
Welche Beschränkungen gelten für tokenisierte Aktien im Rahmen der SEC?
Die Token müssen NMS-Aktien abbilden und wirtschaftliche Rechte wie Dividenden, Stimmrechte und Liquidationsrechte bewahren. Das Handelsvolumen ist begrenzt, und Emittenten erhalten 30 Tage Zeit für Einwände.
-
Was zeigten die Handelsdaten von Figure über die Akzeptanz tokenisierter Aktien?
In der 24-Stunden-Stichprobe von TD Cowen entfielen 99,9 % des Nominalhandels von Figure auf traditionelle FIGR-Aktien und nicht auf blockchainbasierte FGRS-Aktien mit demselben wirtschaftlichen Engagement und denselben Stimmrechten.
-
Warum sind Perpetual Futures für ein aktienbezogenes Krypto-Engagement die stärkere Nachfragegeschichte?
TD Cowen stellte fest, dass Perpetual Futures in einer Binance-Momentaufnahme 96 % des Nvidia-bezogenen Nominalvolumens ausmachten, gegenüber 4 % bei Spot-Produkten.
 WatcherGuru
 WuBlockchain
 CryptoSlate
 TheBlock
 CoinTelegraph
 Crypto News