








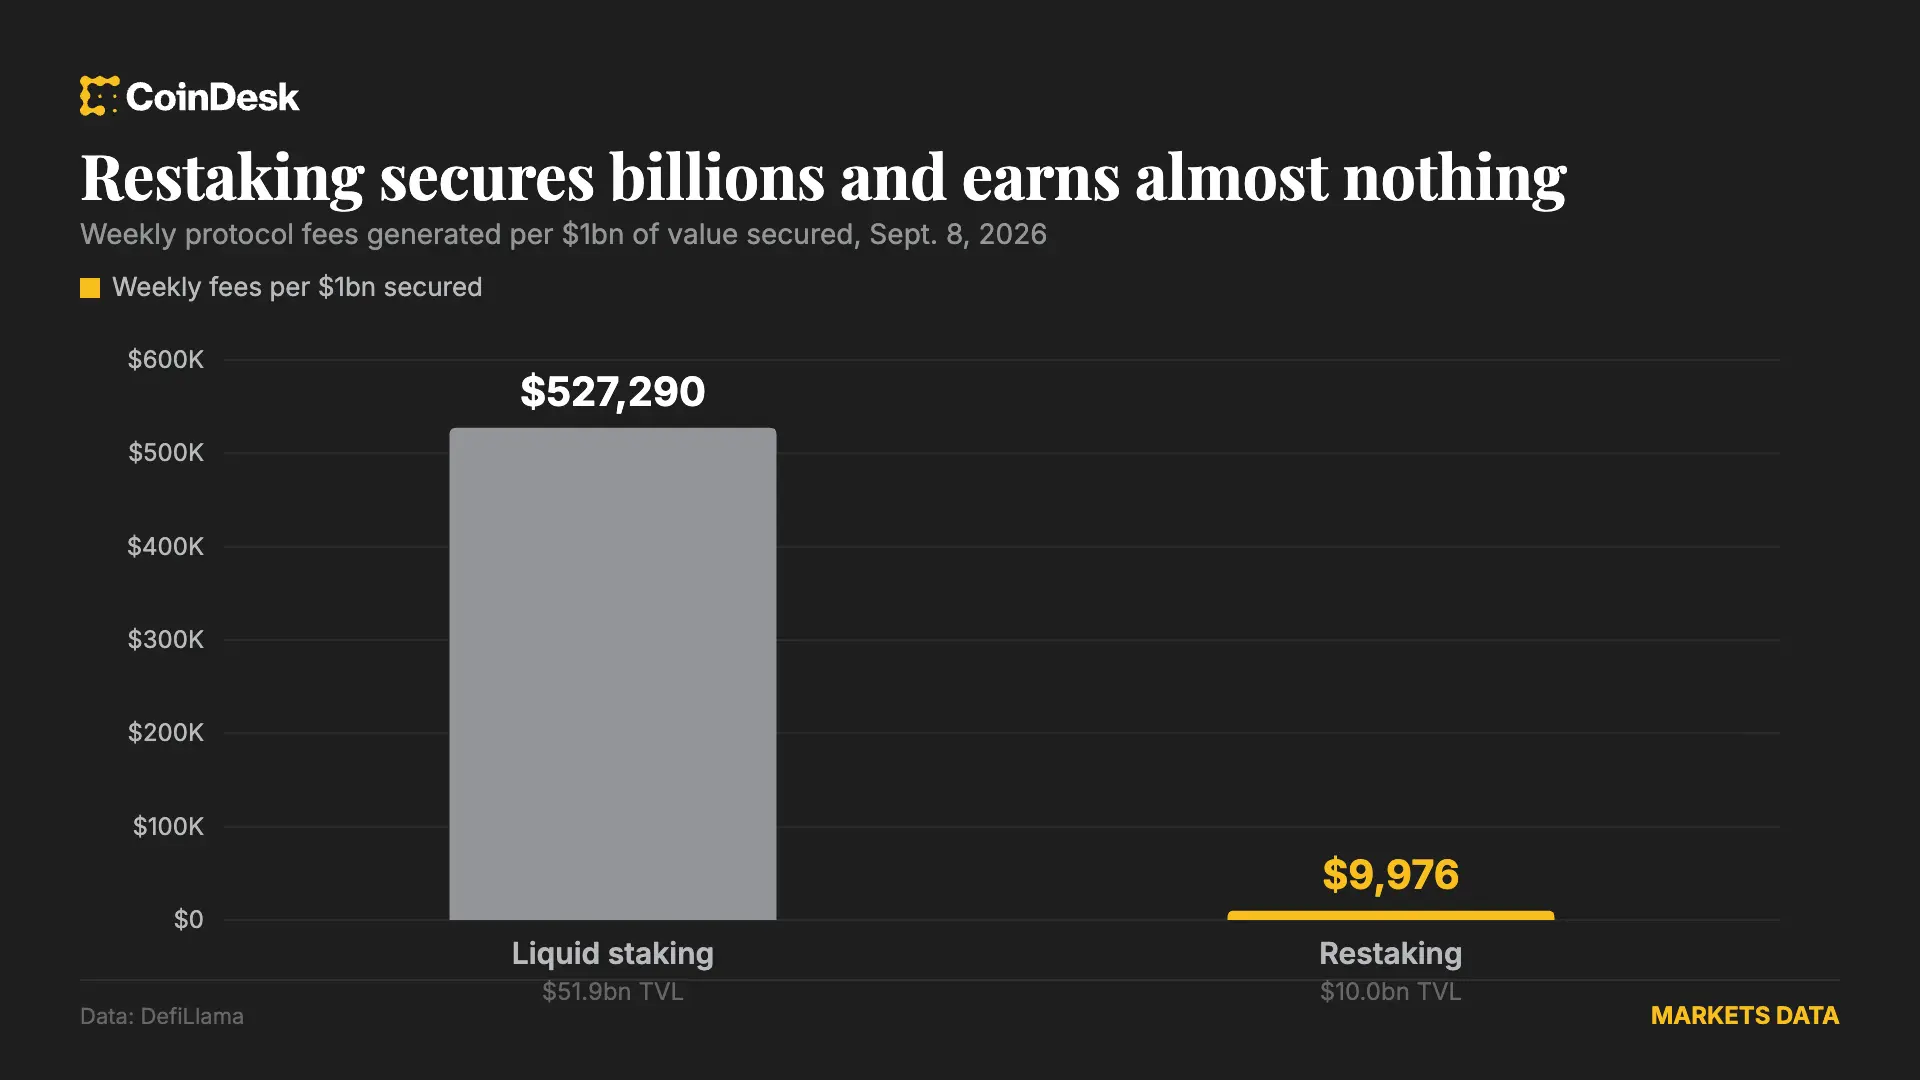
Ether.fi planea romper su último vínculo estructural con EigenLayer antes de que termine este trimestre, tras dejar menos del 1% de sus activos en restaking. Su CEO, Mike Silagadze, afirmó que la decisión responde al aumento del riesgo y a la falta de una rentabilidad significativa. La economía del sector se ha debilitado: el restaking aseguró 10.020 millones de dólares y generó 99.977 dólares en comisiones durante la semana citada, mientras que el staking líquido aseguró 51.870 millones de dólares y generó 27,35 millones. Por cada dólar asegurado, el staking líquido convencional obtuvo unas 53 veces más.
Por qué importa
El restaking se diseñó para que el ETH en staking pudiera proteger servicios adicionales y generar una segunda fuente de rentabilidad sobre el mismo capital. Pero los servicios que compraban esa seguridad no generaron ingresos suficientes para pagar tanto la rentabilidad básica del staking como una prima adicional. Los programas de puntos que habían subvencionado los depósitos se fueron agotando a lo largo de 2025, y el slashing se activó en abril de ese año, lo que añadió un riesgo real de penalización sin aumentar la rentabilidad en la misma medida.
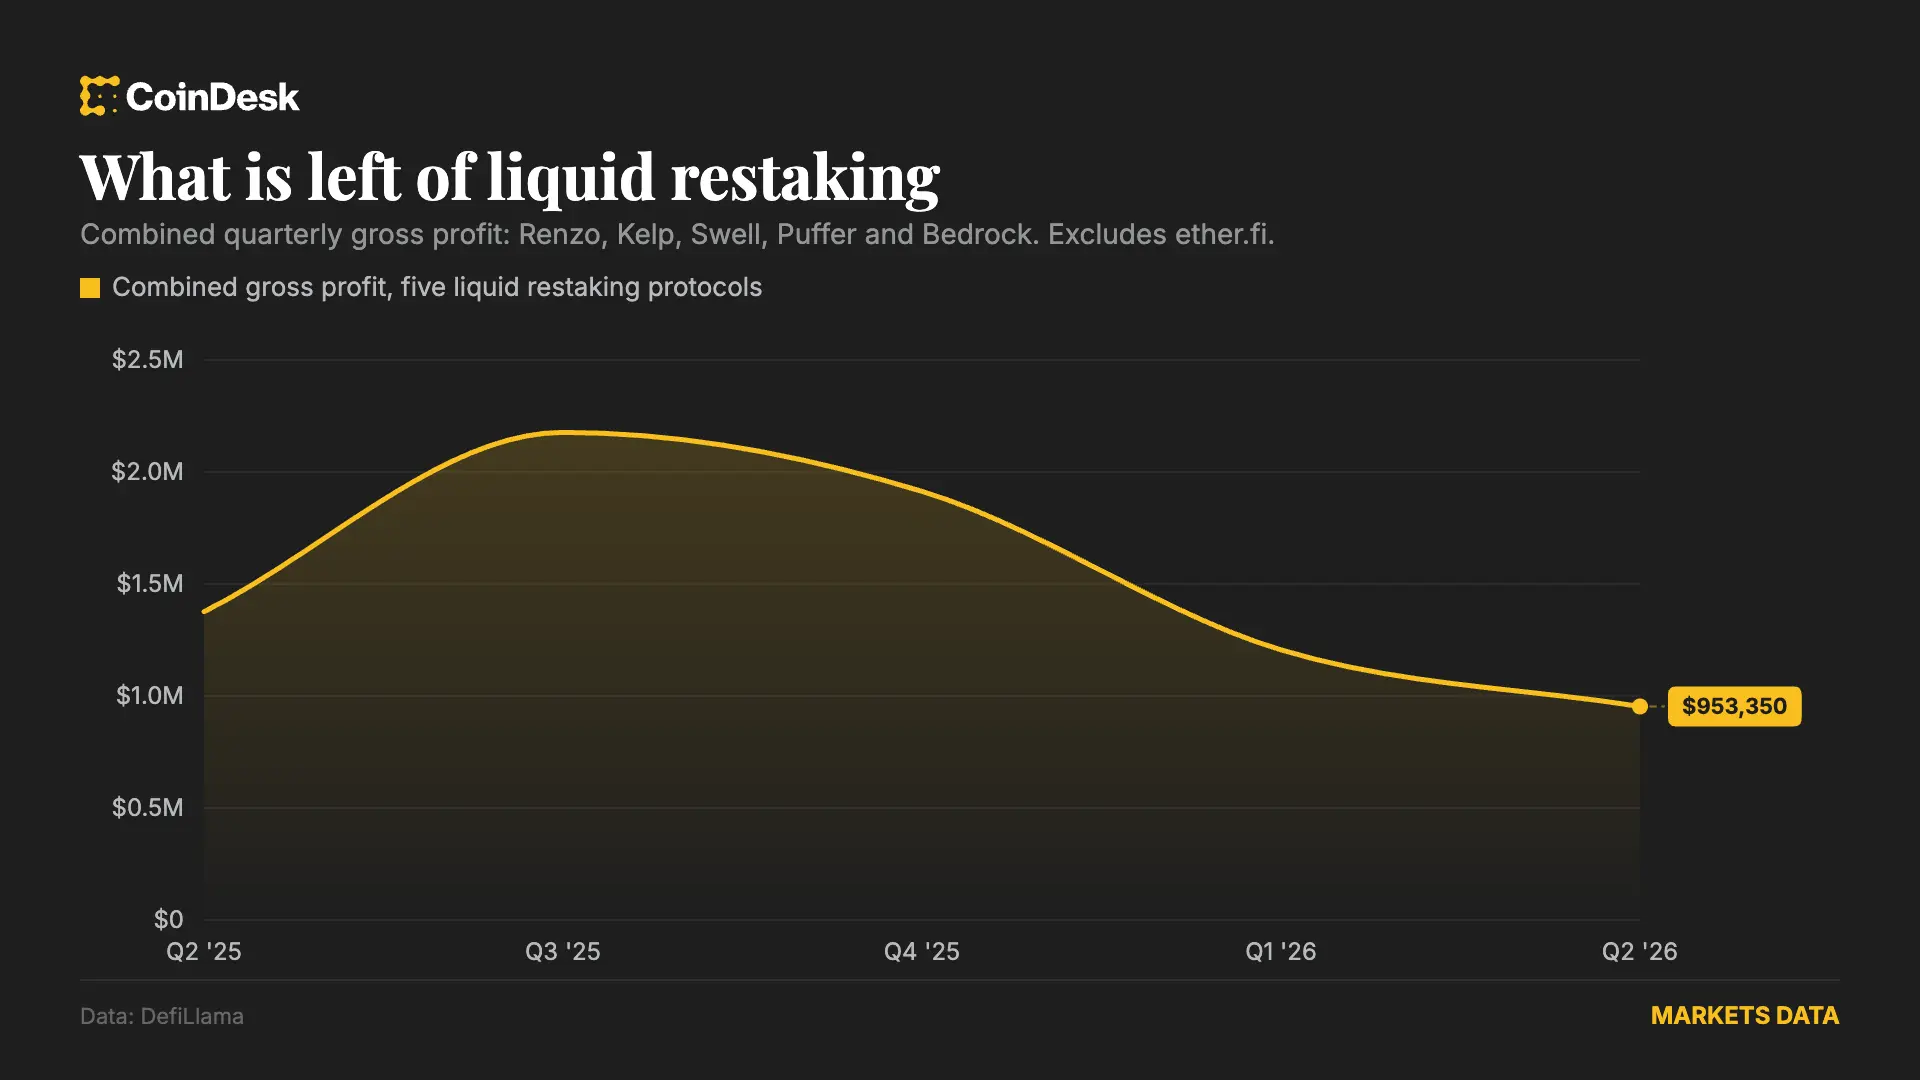
Los cinco mayores tokens de restaking líquido que siguen en el mercado registraron un beneficio bruto combinado de 953.350 dólares en el segundo trimestre de 2026, frente a los 2,18 millones de dólares de tres trimestres antes. En algunos protocolos, las recompensas de EIGEN se trasladaron a los depositantes y se contabilizaron tanto como ingresos como costes, por lo que no dejaron beneficios. Las cifras del artículo indican que las comisiones del staking convencional, y no la capa de restaking, generaron los beneficios que quedaron.
Impacto en el mercado
El exploit del puente de Kelp puso de relieve otro coste del restaking líquido: el riesgo asociado a los tokens que representan los activos subyacentes. Un atacante creó 116.500 rsETH sin respaldo, valorados en unos 293 millones de dólares, y luego los utilizó como garantía en Aave. En los días siguientes salieron de Aave alrededor de 6.000 millones de dólares, y la deuda incobrable potencial se estimó entre 123 y 230 millones de dólares. El exploit atacó un puente entre cadenas, no el mecanismo de restaking de EigenLayer, pero dejó en evidencia los riesgos adicionales de software y garantías que conllevan los tokens de restaking líquido.
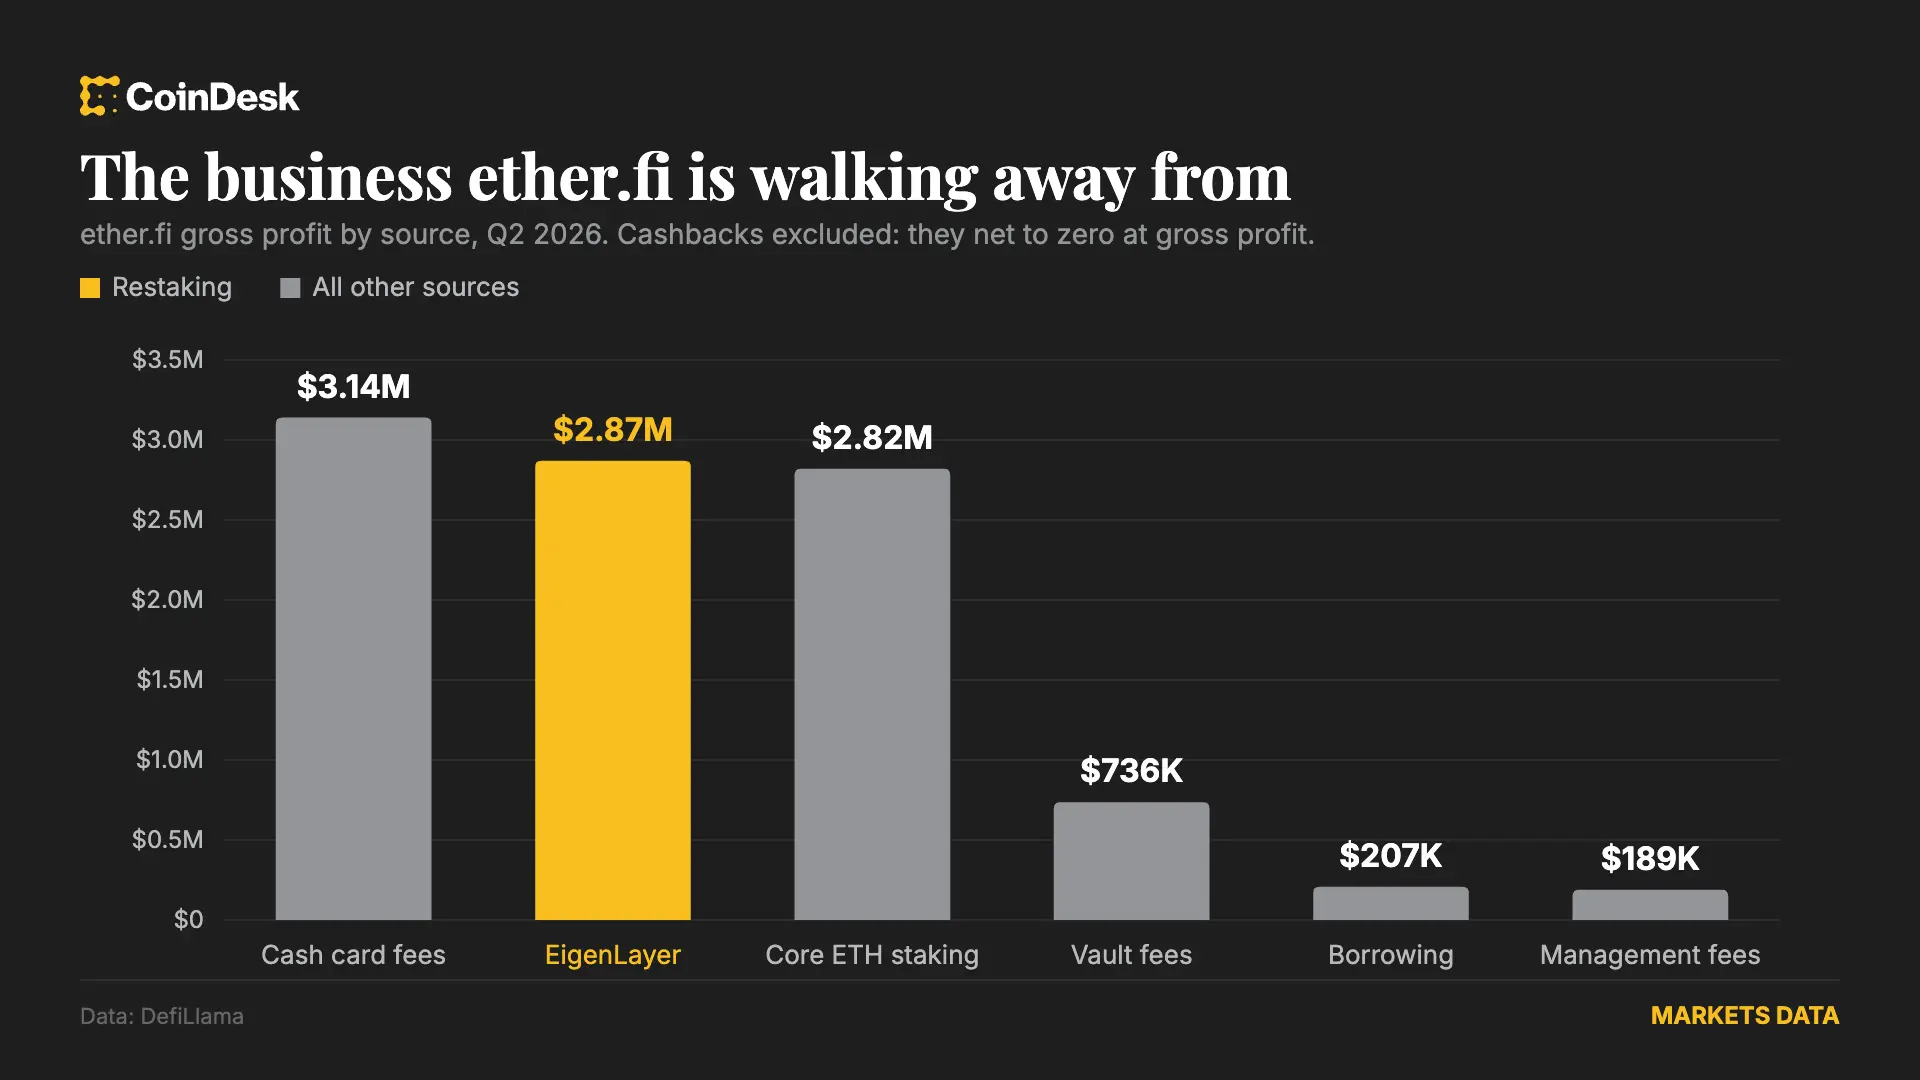
Ether.fi está orientándose hacia las tarjetas, los préstamos, las bóvedas y otros servicios de neobanco, en lugar de depender del restaking. Según Silagadze, la tarjeta pasó de representar el 17% de los ingresos mensuales en enero al 46% en julio. Sin embargo, las cifras de DefiLlama muestran que el beneficio bruto cayó de 18,71 millones de dólares en el tercer trimestre de 2025 a 9,99 millones en el segundo trimestre de 2026. La diferencia se debe a que se comparan métricas distintas: la empresa citó sus ingresos y una tasa de ingresos anualizada prevista, mientras que DefiLlama informa del beneficio bruto acumulado. La gran prueba para el restaking será determinar si la demanda de la seguridad que ofrece puede sostener un negocio rentable sin incentivos para los depositantes.

Preguntas frecuentes
-
¿Por qué ether.fi pone fin a su vínculo estructural con EigenLayer?
Su CEO, Mike Silagadze, afirmó que el restaking no ofrecía una rentabilidad significativa y añadía un riesgo percibido. Ether.fi planea dejar menos del 1% de sus activos en restaking.
-
¿Cómo se compararon las comisiones del restaking con las del staking líquido?
El restaking aseguró 10.020 millones de dólares y generó 99.977 dólares en comisiones durante la semana citada. El staking líquido aseguró 51.870 millones y generó 27,35 millones, unas 53 veces más por cada dólar asegurado.
-
¿Qué ocurrió en el exploit del puente de Kelp?
Un atacante creó 116.500 rsETH sin respaldo, valorados en unos 293 millones de dólares, y los depositó como garantía en Aave para pedir ether prestado. En los días siguientes salieron de Aave alrededor de 6.000 millones de dólares.
-
¿Cómo están evolucionando los beneficios de los protocolos de restaking líquido?
Los cinco mayores tokens de restaking líquido que siguen en el mercado obtuvieron 953.350 dólares de beneficio bruto combinado en el segundo trimestre de 2026, frente a los 2,18 millones de tres trimestres antes.
-
¿Cómo intenta ether.fi sustituir los ingresos del restaking?
Ether.fi está ampliando su oferta de tarjetas, préstamos, bóvedas y otros servicios de neobanco. Silagadze dijo que la tarjeta pasó de representar el 17% de los ingresos mensuales en enero al 46% en julio.

 CryptoSlate
 TheBlock
 WuBlockchain
 CoinTelegraph
 Lookonchain