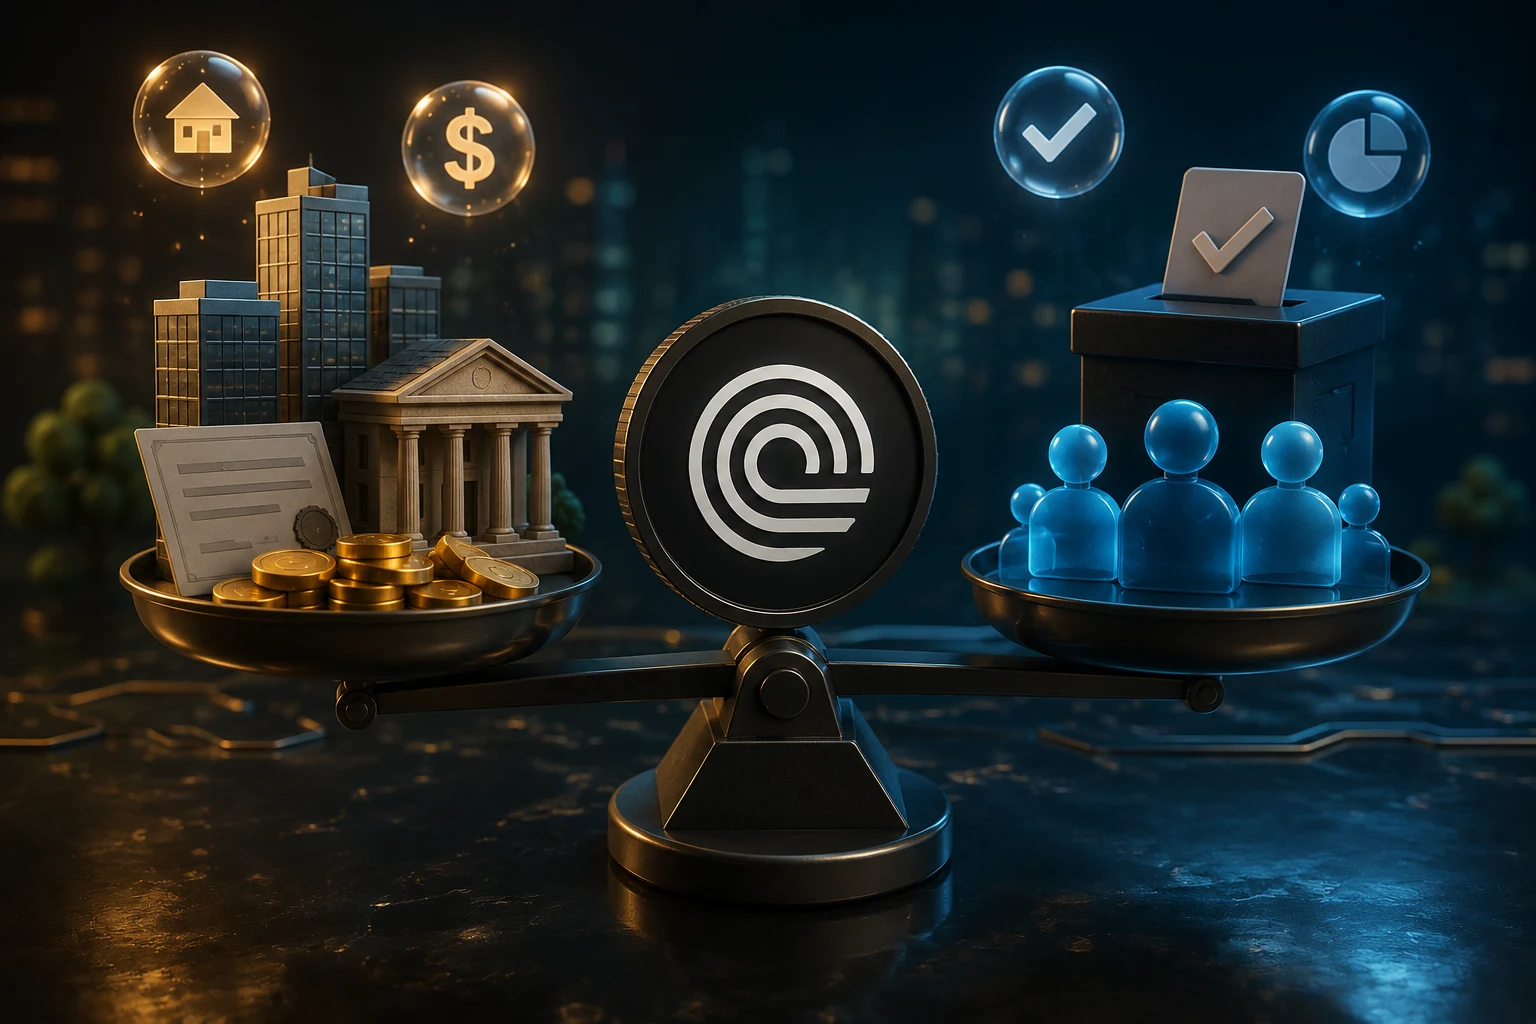
¿Qué se supone que debe hacer el token ONDO?
Ondo Finance se lanzó en 2021 con una propuesta que sonaba sencilla: llevar bonos del Tesoro estadounidense e instrumentos del mercado monetario onchain, donde cualquiera con una wallet podría acceder a ellos en teoría. Para coordinar ese esfuerzo, el equipo emitió ONDO como token de coordinación e instrumento de gobernanza para la Ondo DAO.
La DAO vota parámetros como qué nuevos productos tokenizados lanzar, qué jurisdicciones incluir en la lista permitida, cómo asignar la tesorería y cómo distribuir una parte de los ingresos del protocolo. Los holders de ONDO también pueden delegar sus votos en otros miembros de la comunidad o en la Ondo Foundation.
Lo que ONDO no hace es transferir rendimiento. Tener 100 ONDO no te da derecho a una parte de los intereses de los bonos del Tesoro generados dentro de OUSG, ni a una porción del rendimiento dentro de USDY. Esos rendimientos pertenecen a los holders de los propios tokens que generan rendimiento. ONDO se parece más a una acción con derechos de voto y un pequeño componente de reparto de beneficios que a un bono que paga dividendos.
El riesgo real: confundir ONDO con OUSG o USDY
El error más común entre los nuevos compradores es tratar ONDO, OUSG y USDY como tres variantes de la misma exposición. No lo son. Se sitúan en tres capas distintas de la estructura de Ondo Finance, y solo una de ellas te paga rendimiento de verdad.
USDY es el token que genera rendimiento. Está estructurado para acumular valor a diario a partir de bonos del Tesoro de corta duración subyacentes y acuerdos de recompra inversa. Si mantienes USDY en una wallet compatible, ves cómo tu saldo crece con el tiempo. Ese crecimiento es tu compensación por prestar dólares a corto plazo al gobierno de EE. UU. mediante la estructura de fondo offchain de Ondo.
OUSG es similar, pero está orientado a instituciones y participantes acreditados. Sigue un feeder patrocinado por Ondo hacia los productos institucionales de bonos del Tesoro de BlackRock, en particular el fondo BlackRock USD Institutional Digital Liquidity (BUIDL) y vehículos relacionados. Los holders de OUSG también obtienen rendimientos de bonos del Tesoro, menos la comisión de gestión de Ondo.
ONDO, situado por encima de todo esto, no captura directamente ninguno de esos rendimientos. Si compras ONDO con la esperanza de aprovechar la operación sobre bonos del Tesoro, estás comprando los derechos de gobernanza del emisor, no la exposición subyacente a bonos del Tesoro. Es una distinción importante, y es la mayor fuente de arrepentimiento entre compradores en la comunidad de ONDO.
Un segundo riesgo es el acceso. USDY está sujeto a controles KYC y AML en la mayoría de las jurisdicciones, y OUSG está restringido a compradores cualificados e inversores acreditados en Estados Unidos. Los productos RWA de Ondo no son los instrumentos sin permisos y sin fricciones que crypto Twitter a veces sugiere. Los usuarios minoristas suelen descubrirlo cuando intentan mintear USDY y se encuentran con un bloqueo geográfico o una lista de espera.
En tercer lugar, los rendimientos de RWA en sí no son exóticos. Los bonos del Tesoro de corta duración ofrecieron rendimientos anualizados de aproximadamente entre el 4 y el 5 por ciento durante 2024 y hasta 2025. Eso resulta atractivo frente a una cuenta de ahorro, pero no destaca frente a activos cripto volátiles. Si asumes que ONDO de algún modo multiplicará esa tasa base mediante la apreciación del token, estás mezclando dos apuestas distintas.
Cómo fluye realmente el flujo de caja
Para entender si ONDO captura valor económico real, hay que seguir el rastro de los dólares. Empieza por el fondo offchain que respalda OUSG y USDY. Ese fondo mantiene bonos del Tesoro de EE. UU. de corta duración y repos inversos. Genera una rentabilidad, actualmente anclada al tipo de los fondos federales.
Ondo Finance cobra comisiones además de las de ese fondo. Normalmente hay una comisión de gestión sobre OUSG, además de comisiones de emisión y reembolso por la acuñación y quema de USDY. Esas comisiones se acumulan para Ondo Finance, la empresa, y para la tesorería de Ondo Foundation. No se acumulan automáticamente para los holders de ONDO.
Donde los holders de ONDO ven una conexión es en programas específicos aprobados por la DAO. En 2024, Ondo lanzó un programa de staking de ONDO que recompensa a los stakers con una parte de las comisiones del protocolo, pagada en stablecoins en lugar de ONDO. La Foundation también ha realizado recompras de ONDO usando fondos de tesorería. Ambas cosas generan presión compradora y rendimiento para ONDO, pero ninguna convierte a ONDO en equivalente a OUSG o USDY.
La pregunta clave pasa a ser: ¿qué parte de los ingresos totales llega a los holders de ONDO? Ondo no publica repartos de comisiones auditados como lo haría una empresa cotizada. A partir de declaraciones públicas y flujos onchain de tesorería, la proporción parece modesta, quizá en los dígitos bajos de los ingresos totales del protocolo. La mayor parte del excedente económico se reinvierte en desarrollo de producto, cumplimiento normativo y el balance de la fundación.
Esto no es exclusivo de Ondo. Es la estructura por defecto de los tokens de gobernanza de protocolos: los holders obtienen influencia, recompras ocasionales y una pequeña participación en beneficios, mientras que la empresa operativa captura la mayor parte de los ingresos por comisiones. La desconexión entre el precio del token y los ingresos subyacentes es una característica del diseño, no un fallo.
Global Markets y lo que cambia, y lo que no cambia
En 2024 y 2025, Ondo impulsó con fuerza una nueva iniciativa llamada Global Markets. La propuesta es expandirse más allá de los bonos del Tesoro de EE. UU. hacia un menú más amplio de valores tokenizados, incluidas acciones, ETFs y otros instrumentos de rendimiento, accesibles a través de la infraestructura de Ondo.
Global Markets importa porque amplía la superficie desde la que Ondo Finance puede generar comisiones. Más productos significan más flujos de emisión, más comisiones de gestión y más volumen de negociación. Si Global Markets tiene éxito, la base de ingresos de Ondo crece, y la DAO cuenta con una tarta mayor con la que financiar recompensas de staking de ONDO, recompras o subvenciones al ecosistema.
Lo que Global Markets no hace es cambiar automáticamente la estructura fundamental del token ONDO. No convierte ONDO de un token de gobernanza en uno que genere rendimiento. No garantiza que un porcentaje fijo de los nuevos ingresos fluya hacia los holders. Cada nuevo producto y cada nuevo programa de comisiones sigue requiriendo votos de la DAO, y la Foundation conserva influencia sobre lo agresivas que serán esas distribuciones.
Para un holder de ONDO, la cuestión práctica es si el crecimiento de Global Markets se traduce en suficientes recompras de tokens o recompensas de staking como para justificar la prima de valoración a la que ONDO suele cotizar frente a un token de gobernanza puro. Es una valoración subjetiva, y analistas razonables discrepan.
Quién compite con Ondo y por qué importa
Ondo fue uno de los primeros en moverse en los bonos del Tesoro tokenizados, pero el campo ya no está vacío. El competidor más directo es BUIDL, el fondo de bonos del Tesoro tokenizado respaldado por BlackRock y emitido a través de Securitize. BUIDL tiene la ventaja de la marca y la distribución de BlackRock. También captura un diferencial económico similar, pero ese diferencial va a BlackRock y Securitize, no a un token de gobernanza público.
Sky (antes MakerDAO) es otro actor importante. A través de sus estrategias de bóvedas RWA, Sky despliega miles de millones de dólares de reservas de stablecoins en bonos del Tesoro e instrumentos similares. Los holders de Sky se benefician indirectamente a través del diferencial de la stability fee sobre DAI, que es un mecanismo distinto pero una fuente competidora de rendimiento impulsado por RWA.
Otros competidores incluyen Maple Finance en el ámbito del crédito institucional, Centrifuge en préstamos del mundo real y una larga lista de emisores más nuevos que entran en el mercado. Todos compiten por ofrecer a emisores e inversores una envoltura más barata, rápida y conforme a la normativa en torno al rendimiento tradicional.
La competencia importa para los holders de ONDO porque limita el poder de fijación de precios de Ondo. Si Ondo sube las comisiones de forma demasiado agresiva en OUSG o USDY, los usuarios institucionales pueden pasarse a BUIDL o a vehículos basados en Sky. Eso mantiene estrecho el margen de gestión y limita la base absoluta de ingresos desde la que pueden pagarse distribuciones de ONDO.
Qué obtienen realmente los holders de ONDO
Tomando distancia de la estructura, ¿qué posee realmente un holder de ONDO? Posee un voto. Posee el derecho a delegar ese voto. Posee elegibilidad para recompensas de staking, que se financian con una parte de los ingresos del protocolo a discreción de la DAO. Posee exposición a recompras ocasionales de ONDO, que reducen la oferta circulante y pueden apoyar el precio.
No posee un derecho directo sobre los intereses de OUSG o USDY. No posee un rendimiento garantizado. No posee un derecho preferente sobre los ingresos de Ondo Finance del modo en que un accionista preferente tendría derecho a un dividendo. La economía es más difusa y más política que eso.
Para un lector que sopesa si comprar ONDO para exponerse a RWA, el modelo mental más claro es este: ONDO es una apuesta apalancada por el éxito de los productos de Ondo. Si el uso de Global Markets se dispara y la DAO decide canalizar una gran fracción de las comisiones hacia los holders, ONDO podría apreciarse de forma significativa. Si los productos se estancan o los márgenes de comisiones se comprimen, ONDO puede cotizar puramente por narrativa.
La alternativa honesta para un usuario minorista que realmente quiere rendimiento RWA es más sencilla: comprar USDY (si puede superar KYC), comprar un producto de bonos del Tesoro tokenizado de un emisor regulado, o simplemente comprar bonos del Tesoro directamente. ONDO encaja en la cartera de alguien que plantea una tesis específica sobre la gobernanza y el crecimiento de Ondo, no en la cartera de alguien que intenta capturar la prima de riesgo de los bonos del Tesoro.
Cómo seguir ONDO y la carrera de los RWA de forma inteligente
La tokenización de RWA es uno de los rincones de crypto que más rápido avanzan, y la brecha entre el marketing y los mecanismos es inusualmente amplia. Hacer seguimiento de qué emisores realmente canalizan ingresos hacia sus tokens, qué productos pierden dinero discretamente y qué competidores están ganando cuota es un trabajo de investigación a tiempo completo. Zippfeed muestra titulares sobre RWA y gobernanza de tokens con puntuación de sentimiento (bullish, neutral o bearish) y una calificación de importancia, para que puedas distinguir los cambios reales en los flujos de caja de los ciclos de hype.
 CryptoSlate
 Crypto Capital Venture
 WuBlockchain
 TheBlock