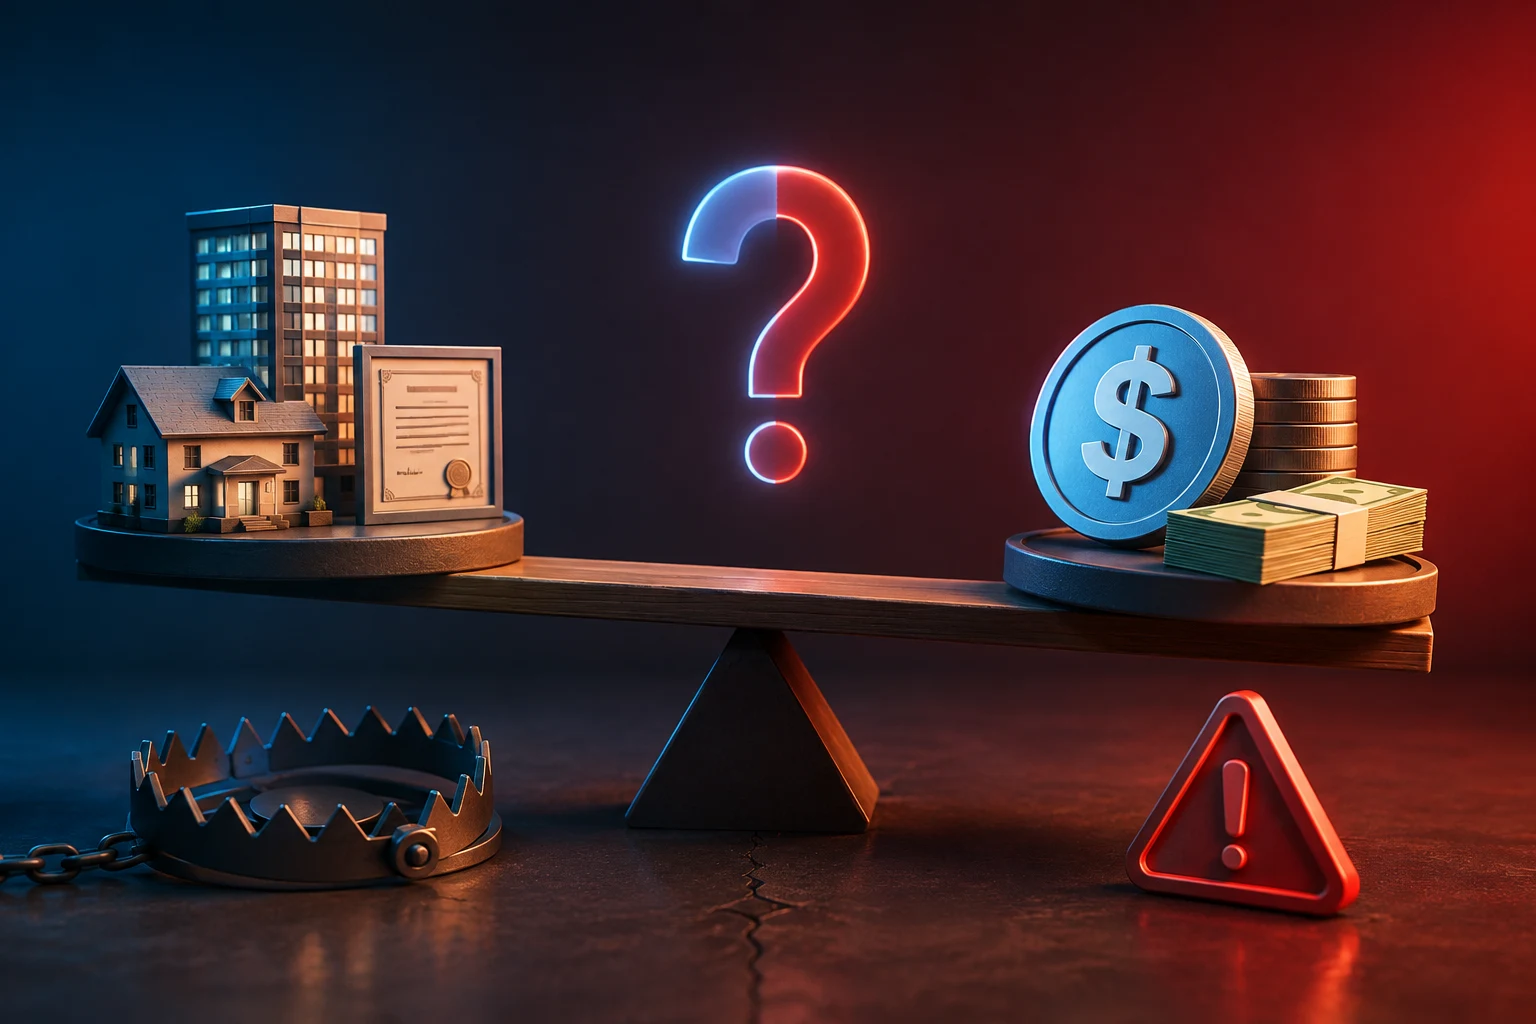
Por qué los dólares en una cadena no son todos iguales
Muchos recién llegados agrupan BUIDL, USDY, OUSG, USDC, USDT y USD1 en una misma categoría mental: dólares digitales que pueden enviarse a través de una blockchain. Sus interfaces refuerzan esa suposición. Los saldos tienen nombres parecidos al dólar, los precios pueden mantenerse cerca de un dólar o de otra unidad familiar, y las wallets permiten a los usuarios transferirlos con los mismos botones. Esa similitud visual oculta distintas reclamaciones legales, mecánicas de precio, contrapartes y reglas de reembolso.
Un RWA, abreviatura de real-world asset, es un token de blockchain conectado a un activo o acuerdo financiero fuera de la cadena. Un producto tokenizado de Treasury puede mantener letras del Tesoro, fondos respaldados por Treasury, depósitos bancarios o instrumentos relacionados a través de emisores, custodios, brókeres y entidades legales. Poseer su token no equivale automáticamente a poseer efectivo físico, un depósito bancario o una stablecoin reembolsable a una tasa fija.
Una stablecoin convencional respaldada por fiat, en cambio, intenta mantener un valor de referencia estable, normalmente un dólar estadounidense, mediante reservas y un proceso de reembolso del emisor. USDC y USDT son ejemplos destacados, aunque sus estructuras de reserva, términos legales, disponibilidad y requisitos de reembolso directo difieren. USD1 también debe evaluarse mediante los documentos de su propio emisor, en lugar de asumir que se comporta exactamente como cualquiera de las dos. El objetivo 1:1 es una meta de diseño, no una promesa de que todo titular pueda reembolsar siempre al instante o vender exactamente a un dólar.
La confusión se convierte en un vector de ataque cuando alguien se basa en la etiqueta de la categoría en lugar de verificar el activo. Un promotor puede presentar un token RWA como una stablecoin mejor, un estafador puede copiar el nombre de un token legítimo o un mercado con poca liquidez puede hacer que dos activos denominados en dólares parezcan intercambiables de forma segura. El error es comprensible, pero la transacción resultante sigue siendo difícil o imposible de revertir.
Los riesgos ocultos tras la etiqueta compartida del dólar
El riesgo más inmediato es comprar o recibir un token falso. Cualquiera puede desplegar un token con un nombre o ticker familiar en muchas redes públicas. Una wallet puede mostrar entonces un saldo falsificado de USDY, OUSG, USDC, USDT o USD1 aunque el contrato no tenga ninguna relación con el emisor real. Los sitios web fraudulentos suelen añadir un logotipo copiado, una cifra de rendimiento inventada y una insignia de verificación falsa para completar la ilusión.
Los productos legítimos también conllevan riesgos. Un RWA puede depender de un emisor, custodio, administrador, banco, bróker, smart contract, oracle y mercado de valores subyacente. Un oracle es un servicio que proporciona información off-chain, como el valor de un activo, a una blockchain. Un fallo, insolvencia, intervención legal, cuentas congeladas, datos incorrectos o una explotación de contrato en cualquier capa pueden retrasar las transferencias o deteriorar el valor. La deuda pública en la cartera no elimina la cadena operativa y de contrapartes que la rodea.
Las stablecoins tienen sus propios modos de fallo. Pueden cotizar por debajo de su objetivo durante tensiones bancarias, incertidumbre sobre reembolsos, escasez de liquidez o pérdida de confianza. La pérdida de paridad de USDC en 2023 durante la crisis de Silicon Valley Bank mostró que una stablecoin con reservas puede alejarse temporalmente de un dólar. El colapso de TerraUSD, o UST, en 2022 fue más destructivo: su diseño algorítmico falló y los titulares sufrieron pérdidas severas. UST era estructuralmente diferente de los productos respaldados por reservas, pero su historia demuestra que la palabra stablecoin no hace que el valor sea estable.
Las afirmaciones de rendimiento añaden otro peligro. Los intereses de Treasury pueden bajar, las comisiones pueden subir y el precio de mercado de un token puede separarse de su valor de activo declarado. Una plataforma que anuncie USDY u OUSG “como una stablecoin” sin explicar el NAV, la elegibilidad, la custodia, el reembolso y la liquidez del mercado secundario es una señal de alarma. Si además promete rentabilidades fijas o garantizadas, presiona al usuario para conectar una wallet o solicita una seed phrase, la suposición más segura es que se trata de un intento de fraude.
El rendimiento basado en NAV y el reembolso 1:1 funcionan de forma diferente
NAV significa valor liquidativo, el valor estimado de los activos de un fondo después de descontar los pasivos. En un producto de tesorería basado en NAV, los intereses generados por las tenencias subyacentes pueden reflejarse mediante un aumento del valor del token, unidades de token adicionales u otro método de distribución. USDY y OUSG deben entenderse a través de su documentación oficial vigente, porque la mecánica del producto, los usuarios aptos, las redes compatibles y las versiones del token pueden cambiar.
Una stablecoin generalmente busca permitir que los clientes aptos intercambien un token por una unidad de la divisa de referencia, sujeto a las condiciones del emisor, comisiones, importes mínimos, horarios bancarios, controles de cumplimiento y jurisdicciones admitidas. Los titulares minoristas suelen acceder a la liquidez a través de Coinbase, Binance, otro exchange o un DEX, en lugar de hacerlo mediante el emisor. Por tanto, un token descrito como reembolsable 1:1 puede seguir cotizando por encima o por debajo de un dólar en un mercado abierto.
Esto crea la diferencia estructural central: un token de tesorería RWA puede representar un derecho cuyo NAV cambia a medida que se acumulan ingresos, mientras que una stablecoin generalmente apunta a una unidad de cuenta fija. Si USDY tiene un precio superior a un dólar por la forma en que se ha acumulado valor desde su emisión, eso no es necesariamente una pérdida de paridad. A la inversa, que USDC cotice a 99 centavos no es acumulación de rendimiento. Puede indicar presión temporal del mercado o preocupación sobre el reembolso.
La distinción también cambia cómo deben interpretarse las rentabilidades. Un rendimiento RWA mostrado puede ser una estimación anualizada basada en los ingresos actuales de la cartera después de algunas comisiones. APY, o rendimiento porcentual anual, no significa que la misma tasa vaya a mantenerse durante un año, y no incluye todos los posibles costes de negociación, fiscales, de custodia o de smart-contract. Tratar el crecimiento del NAV como intereses garantizados ignora tanto los cambios en los tipos como los riesgos específicos del producto.
Por qué las stablecoins con rendimiento ocupan una zona intermedia poco clara
Algunos productos se denominan stablecoins con rendimiento porque buscan estabilidad frente al dólar mientras transfieren ingresos a los titulares. Dependiendo de la estructura, el rendimiento puede proceder de letras del Tesoro, préstamos, staking, derivados o pagos realizados por una empresa relacionada. La etiqueta describe una experiencia de usuario, no una categoría legal o técnica universal.
Un producto puede mantener cada token cerca de un dólar y distribuir unidades adicionales. Otro puede permitir que el valor de reembolso del token aumente con el tiempo. Un tercero puede emitir una stablecoin sin rendimiento junto con un token de ahorro o de recibo separado. Estos diseños pueden parecer casi idénticos en una wallet, pero crean exposiciones diferentes a emisores, prestatarios, smart contracts, proveedores de liquidez y normas sobre valores.
Esta zona intermedia resulta útil para los estafadores porque el lenguaje suena familiar mientras los detalles siguen siendo oscuros. Una plataforma fraudulenta puede afirmar que su token combina la seguridad de una stablecoin con el rendimiento del Tesoro, y luego ocultar la ausencia de reservas verificadas o de reembolso real. Incluso un producto auténtico puede ser promocionado de forma descuidada por una plataforma no afiliada que omite restricciones de transferencia, requisitos de elegibilidad del inversor o la diferencia entre el reembolso por parte del emisor y la venta a otro trader.
No resuelvas la ambigüedad confiando en un ticker o en la categoría que le atribuya un influencer. Identifica quién emite el token, qué activos lo respaldan, cómo llega el valor a los titulares, quién puede reembolsarlo, qué entidad mantiene el colateral y qué ocurre durante una insolvencia. Después verifica esas respuestas con los documentos del emisor y registros independientes de contratos. Cómo funcionan las reservas de las stablecoins y qué poseen realmente los Treasuries tokenizados proporcionan modelos mentales separados que no deben fusionarse en uno solo.
Tres errores que convierten la confusión en una pérdida
Enviar a través de la red equivocada
Un ticker puede existir en varias redes, pero un exchange, bridge, custodio o portal de reembolso puede admitir solo versiones concretas. Un usuario podría retirar USDC en una cadena mientras el servicio receptor espera otra, o enviar USDY a través de un bridge no oficial porque el destino no admite el token original. El formato de la dirección puede parecer válido aunque la plataforma receptora no tenga ningún proceso para abonar o recuperar el activo.
Los bridges introducen riesgos adicionales de smart-contract y custodia. Una copia bridged puede representar un derecho sobre tokens bloqueados en otro lugar, en lugar del token nativo del emisor. Si el bridge es hackeado, pausado o abandonado, la versión wrapped puede perder liquidez o su relación de respaldo. Antes de mover fondos, verifica la red en el remitente y el receptor, confirma si el token es nativo o bridged, y realiza una pequeña transferencia de prueba cuando sea práctico.
Confiar en el contrato equivocado
Los símbolos de tokens no son identificadores únicos. Un contrato fraudulento puede usar el mismo ticker, logotipo y decimales que el activo genuino, y los resultados de búsqueda o las sugerencias de la wallet pueden mostrar la imitación. Copia la dirección del contrato únicamente de los materiales oficiales del emisor, luego contrástala con un explorador de bloques reputado y otra fuente de confianza. Nunca uses una dirección de contrato proporcionada mediante un mensaje no solicitado, una publicación social patrocinada o un chat de soporte de wallet.
Asumir una vía de reembolso equivocada
Un titular puede esperar enviar OUSG o USDY a un emisor y recibir dólares, y luego descubrir que el reembolso directo exige KYC, direcciones de wallet aprobadas, elegibilidad jurisdiccional, apertura de cuenta, tamaños mínimos de transacción o una condición de inversor cualificado. KYC significa verificación de identidad requerida por un servicio financiero. Si el titular no es apto, la salida práctica puede ser una venta en el mercado secundario con liquidez limitada, en lugar de un reembolso directo al NAV comunicado.
Esta sorpresa por las barreras de reembolso se vuelve más seria durante tensiones de mercado. Los compradores pueden desaparecer, la liquidez en DEX puede reducirse y las plataformas centralizadas pueden pausar los depósitos para una red concreta. El NAV publicado del activo puede seguir pareciendo saludable mientras el precio disponible para un vendedor minorista es peor. Por tanto, el proceso de reembolso debe comprobarse antes de comprar, no después de que una wallet ya tenga el token.
Cambiar USDY por USDC no es solo cambiar envoltorios de dólar
Un DEX, o exchange descentralizado, utiliza smart contracts y pools de liquidez para permitir a los usuarios operar sin una mesa de órdenes convencional. Cambiar USDY por USDC en un DEX implica deshacerse de un activo y adquirir otro. Incluso si ambos saldos se muestran en dólares, la transacción puede tener consecuencias de precio, ejecución, comisiones e impuestos.
La ejecución depende de la liquidez disponible. Una orden grande en relación con el pool puede causar slippage, lo que significa que el precio final es peor que el precio de referencia cotizado. La ruta puede pasar por un token adicional, y traders o bots automatizados pueden actuar alrededor de la transacción. Las comisiones de red, las comisiones del DEX, el impacto en el precio, datos de oráculos obsoletos y una diferencia entre el NAV y el precio de mercado pueden dejar al usuario con bastante menos USDC de lo esperado.
El swap también puede ser un hecho imponible en jurisdicciones que tratan el intercambio de un criptoactivo por otro como una disposición. Un titular podría realizar una ganancia o pérdida de capital basada en el coste de adquisición de USDY y su valor en el momento del intercambio, incluso sin recibir dólares bancarios. El rendimiento acumulado basado en NAV puede complicar aún más los registros. El tratamiento fiscal varía según el país y el producto, por lo que el historial de transacciones debe conservarse y revisarse con un profesional fiscal cualificado, en lugar de inferirse a partir de las etiquetas en dólares.
Antes de confirmar, compara la cotización del DEX con el valor comunicado por el emisor y otros mercados líquidos. Revisa el mínimo recibido, la ruta, la profundidad del pool, los contratos de token, los permisos de aprobación y la comisión de red. Una interfaz falsa puede pedir aprobación de gasto ilimitada o enviar la operación a través de un contrato malicioso. Cómo las aprobaciones de tokens exponen una wallet explica por qué desconectar un sitio web no revoca automáticamente su permiso para mover tokens.
Qué comprobar antes de comprar, transferir o canjear
Empieza por el activo exacto en lugar de su ticker. Busca de forma independiente el dominio oficial del emisor, confirma la dirección del contrato y la red, y comprueba si la versión es nativa, wrapped o bridged. Lee las condiciones vigentes sobre restricciones de transferencia, jurisdicciones elegibles, KYC, mínimos, comisiones, plazos de canje y circunstancias en las que las transferencias o los canjes podrían pausarse.
A continuación, identifica la fuente de valor. Pregúntate si el token busca mantener el valor de un dólar, sigue el NAV, realiza rebases cambiando el saldo de tokens del titular o distribuye los ingresos por separado. Identifica la reserva o cartera, el custodio, el auditor o proveedor de certificaciones, y la entidad legal frente a la cual existe una reclamación. Una certificación es una declaración de un tercero sobre información facilitada para su revisión, y no necesariamente equivale a una auditoría financiera completa.
Planifica la salida antes de entrar. Confirma si tú personalmente puedes canjear, dónde existe liquidez secundaria, qué tamaño de operación realista puede absorber el mercado y si tu exchange admite tanto el token como la red. Estima el deslizamiento, las comisiones, los impuestos y el riesgo de bridge. Si la única salida depende de un pequeño pool de liquidez o de una plataforma que hace afirmaciones vagas, el rendimiento mostrado puede no compensar la incertidumbre.
Por último, trata la urgencia como una señal hostil. No compartas una seed phrase, no importes una wallet en una página de soporte ni apruebes un contrato porque alguien afirme que los canjes están a punto de cerrarse. Usa una wallet separada para aplicaciones desconocidas, prueba con una cantidad pequeña, revisa las aprobaciones y guarda los registros de las transacciones. Estas comprobaciones no pueden hacer que un RWA o una stablecoin estén libres de riesgo, pero reducen las pérdidas evitables causadas por la confusión entre categorías.
Lee las noticias sobre RWA y stablecoins de forma crítica con Zippfeed
Las estructuras de RWA, las reservas de stablecoins, la compatibilidad con redes, las reglas de canje y la liquidez del mercado pueden cambiar rápidamente. Separar manualmente las actualizaciones relevantes de las afirmaciones promocionales es difícil. Zippfeed muestra titulares relevantes con puntuaciones de sentimiento bullish, neutral o bearish y una calificación de importancia, lo que te ayuda a detectar noticias que merece la pena verificar antes de operar, usar un bridge o canjear.


 WuBlockchain
 Crypto News
 CoinDesk
 CryptoSlate
 Crypto Rank News