









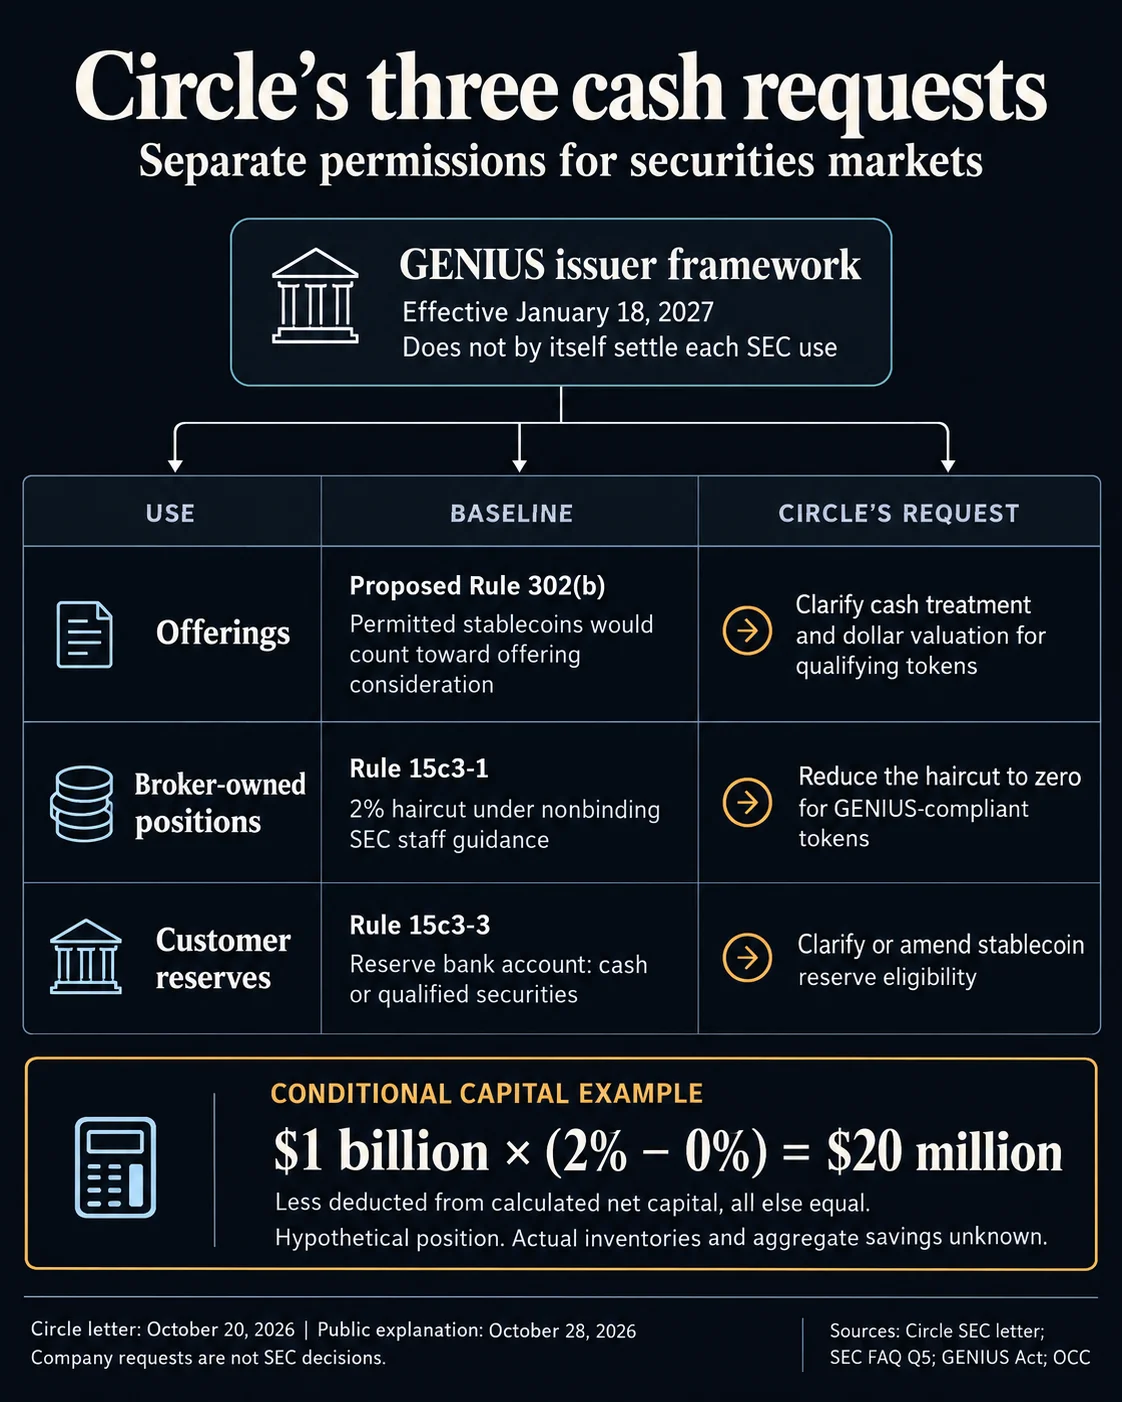

Circle demande à la SEC d’assimiler les stablecoins de paiement éligibles à des espèces pour les levées de fonds en valeurs mobilières, les calculs de fonds propres des courtiers-négociants et les comptes de réserve clients. Ses propositions pourraient supprimer une décote de 2 % sur les avoirs en stablecoins éligibles et ouvrir à l’USDC de nouveaux usages institutionnels, mais la SEC n’a pas approuvé ces changements.
Pourquoi c’est important
Les demandes de Circle répondent au projet de règlement de la SEC sur les crypto-actifs, qui prévoit des exemptions pour certaines offres pouvant atteindre 5 millions de dollars sur quatre ans et 75 millions de dollars par an, sous réserve d’obligations de divulgation et d’autres exigences. Circle soutient ce cadre et souhaite que les entreprises recevant des stablecoins éligibles puissent suivre les mêmes procédures que celles qui reçoivent des espèces classiques.
L’entreprise estime également que les stablecoins adossés au dollar et remboursables à parité devraient être comptabilisés à leur valeur en dollars, et que leur acceptation comme moyen de paiement ne devrait pas automatiquement entraîner d’obligations liées aux valeurs mobilières pour les jetons ou leurs émetteurs. Circle s’appuie sur les exigences de réserve, de remboursement et de supervision prévues par le GENIUS Act, mais celles-ci ne règlent pas le traitement des stablecoins au regard d’autres règles sur les valeurs mobilières. Les règles d’application de cette loi doivent entrer en vigueur le 18 janvier 2027.
Impact sur le marché
La proposition sur les fonds propres vise une décote de 2 % issue d’une orientation du personnel de la SEC, appliquée aux positions en stablecoins éligibles détenues pour compte propre par les courtiers-négociants. Pour une position de 1 milliard de dollars, ce traitement réduit de 20 millions de dollars les fonds propres nets calculés. La suppression de cette déduction pourrait libérer des fonds propres, mais l’ampleur du gain dépendrait des stocks éligibles détenus par chaque entreprise. L’orientation actuelle n’est pas contraignante, et une reconnaissance réglementaire supplémentaire serait nécessaire pour ramener la décote à zéro.
Circle souhaite également que les stablecoins de paiement conformes soient reconnus comme des actifs éligibles dans les comptes de réserve clients des courtiers-négociants, au titre de la Rule 15c3-3. Une décision de la SEC sur ces demandes pourrait élargir le rôle de l’USDC dans la finance traditionnelle. D’ici là, les usages proposés restent incertains.
Questions fréquemment posées
-
Quels changements Circle demande-t-elle à la SEC concernant les stablecoins ?
Circle souhaite que les stablecoins de paiement éligibles soient assimilés à des espèces pour certaines offres de valeurs mobilières, les calculs de fonds propres des courtiers-négociants et les comptes de réserve clients.
-
Quel est l’effet de la décote de 2 % sur les stablecoins pour les courtiers-négociants ?
Cette décote réduit la valeur prise en compte dans le calcul des fonds propres nets. Avec une position éligible pour compte propre de 1 milliard de dollars, la réduction atteint 20 millions de dollars.
-
La suppression de la décote libérerait-elle automatiquement des fonds propres pour tous les courtiers ?
Non. Le gain dépendrait du volume de stablecoins éligibles détenu par chaque courtier, et une reconnaissance réglementaire supplémentaire serait nécessaire pour établir une décote nulle.
-
Que souhaite changer Circle pour les levées de fonds en valeurs mobilières ?
Circle souhaite que les entreprises recevant des stablecoins éligibles dans certaines offres suivent les mêmes procédures que celles qui reçoivent des espèces classiques, et que les stablecoins en dollars remboursables soient comptabilisés à leur valeur en dollars.
-
Le GENIUS Act détermine-t-il le traitement des stablecoins au regard des règles sur les valeurs mobilières ?
Non. Les exigences imposées aux émetteurs établissent notamment des normes sur les réserves et le remboursement, mais elles ne déterminent pas automatiquement le traitement prévu par chaque règle sur les valeurs mobilières.

 CoinDesk
 TheBlock
 WatcherGuru
 WuBlockchain