










A análise de 26 de outubro da Block Scholes indicava uma volatilidade implícita forward anualizada de 37,8% nas opções de Bitcoin para o período de sete a 14 dias, que incluía as eleições intercalares dos EUA de 3 de novembro. O valor ficava 0,1 pontos de volatilidade acima dos 37,7% registados no período de 30 a 60 dias e 2,8 pontos acima dos 35% no período de 14 a 30 dias. Oito dias antes das eleições presidenciais de 2024, os prémios eram de 10,8 e 14,4 pontos, respetivamente.
Porque é importante
A comparação revela um prémio eleitoral muito mais reduzido do que em 2024. Não é uma previsão de que o Bitcoin vá subir nem uma medida das probabilidades de um resultado específico. A volatilidade forward descreve a variabilidade incorporada nos preços das opções para um intervalo definido. Não corresponde diretamente a uma variação esperada do preço durante a semana das eleições.
Os acontecimentos políticos também são diferentes: a votação de 2026 é uma eleição intercalar, não uma eleição presidencial. A Block Scholes encontrou pouca relação contemporânea entre as alterações na probabilidade, na Kalshi, de os Democratas controlarem o Senado e os retornos diários do Bitcoin em 2026 até 26 de outubro. A correlação média foi de -0,02. Este resultado abrange um contrato e um período específicos; não exclui uma reação acentuada a um resultado inesperado.
Impacto no mercado
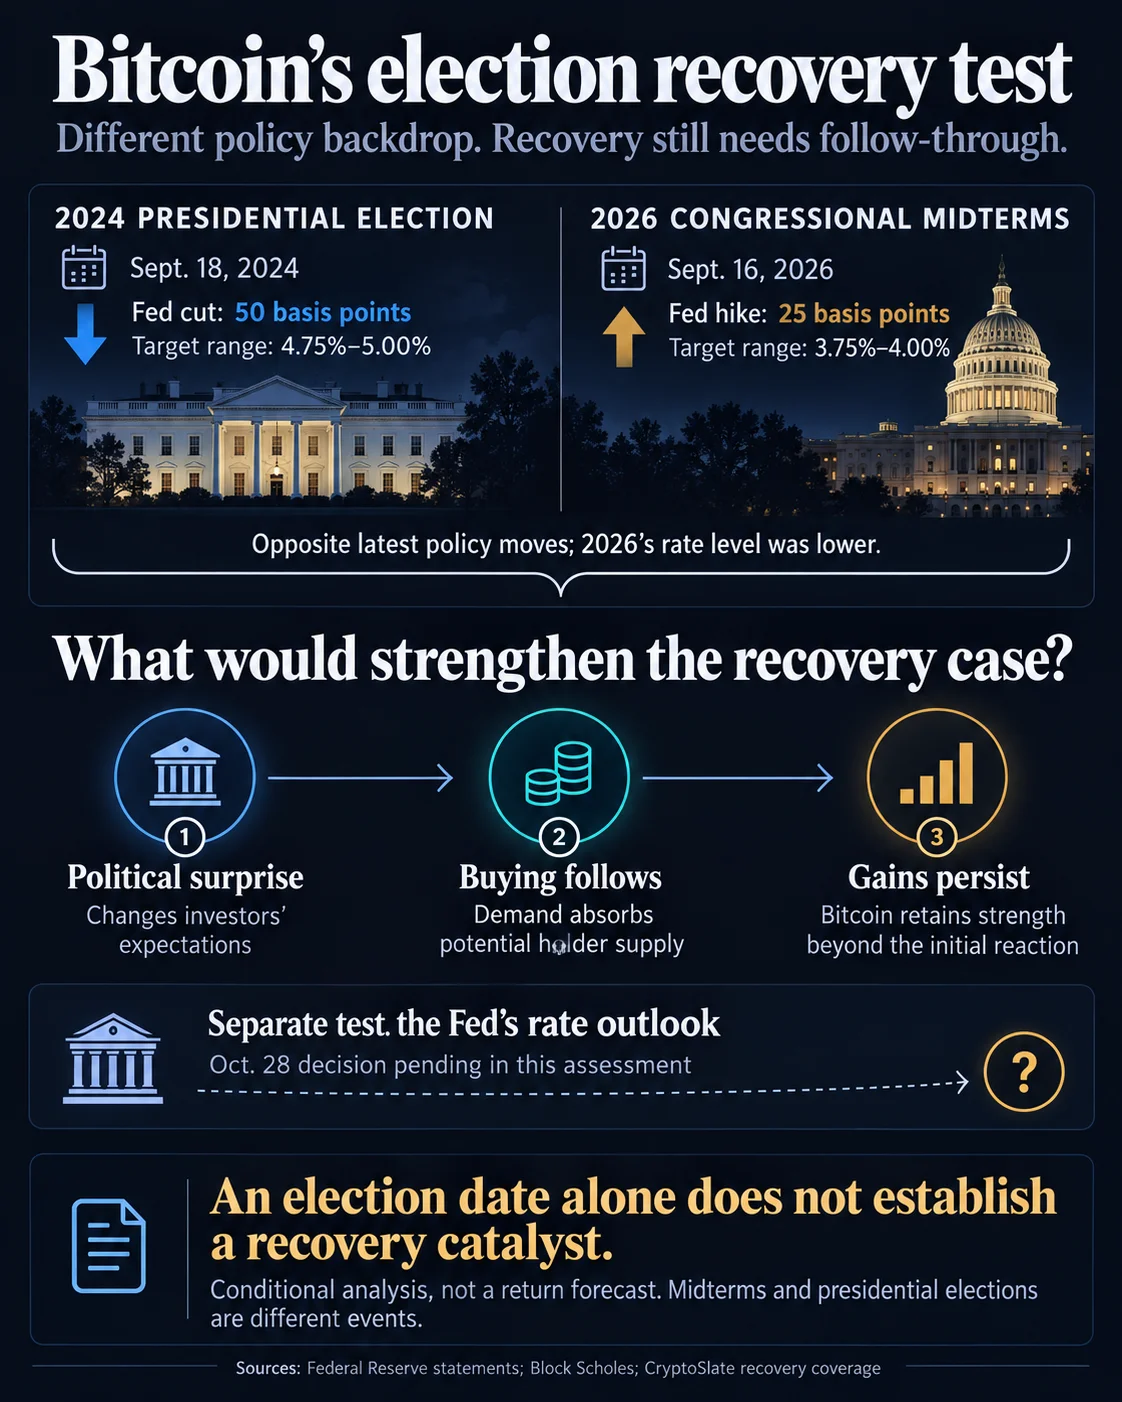
O contexto monetário também é diferente. Em setembro de 2024, a Fed reduziu o intervalo da taxa diretora em meio ponto percentual, para 4,75%–5%. Em setembro de 2026, aumentou-o em um quarto de ponto, para 3,75%–4%, e manteve as taxas nesse nível a 28 de outubro, numa votação de 10–2. A análise das opções é anterior à manutenção, e as expectativas para as taxas futuras continuam a ser um fator distinto.
O Bitcoin cotava perto dos $80,069 a 29 de outubro, com uma queda de 4,9% em 30 dias e de 36,6% face ao máximo histórico. Uma concentração reportada dos preços de aquisição dos detentores entre $81,000 e $82,500 é uma zona a acompanhar, não prova de que existam ordens de venda ou de que o preço encontre aí um teto garantido. Uma recuperação impulsionada pelas eleições seria mais convincente se a mudança das expectativas políticas fosse seguida por compras sustentadas e ganhos que ultrapassassem essa zona. As recuperações observadas após eleições intercalares anteriores não constituem um modelo automático, pois coincidiram com o ciclo do Bitcoin e com outros acontecimentos de mercado.

Perguntas frequentes
-
Que preço atribuíram as opções de Bitcoin ao período das eleições intercalares de 2026?
A Block Scholes mediu uma volatilidade implícita forward anualizada de 37,8% para o período de sete a 14 dias que incluía as eleições. O valor ficava 0,1 pontos acima do registado no período de 30 a 60 dias.
-
Como se compara o prémio eleitoral de 2026 com o de 2024?
Oito dias antes das presidenciais de 2024, o período eleitoral tinha prémios de 14,4 pontos face ao período de 14 a 30 dias e de 10,8 pontos face ao período de 30 a 60 dias. Em 2026, os prémios correspondentes eram de 2,8 e 0,1 pontos.
-
Uma volatilidade implícita de 37,8% significa que o Bitcoin pode variar 37,8% durante a semana eleitoral?
Não. O valor anualizado descreve a variabilidade incorporada nos preços das opções para um intervalo definido. Não é uma previsão da variação do preço durante a semana eleitoral nem uma probabilidade de um resultado específico.
-
O que concluiu a Block Scholes sobre as expectativas para as eleições do Senado e os retornos do Bitcoin?
A análise encontrou uma correlação média de -0,02 entre as alterações na probabilidade, na Kalshi, de os Democratas controlarem o Senado e os retornos diários do Bitcoin até 26 de outubro de 2026.
-
Que zona de preço do Bitcoin foi identificada como teste para uma recuperação?
Uma concentração reportada dos preços de aquisição dos detentores situava-se entre $81,000 e $82,500. Este intervalo não corresponde a ordens de venda confirmadas nem prova que o Bitcoin será travado nessa zona.

 Crypto Rank News
 CoinTelegraph
 CoinDesk
 Whale Alert
 WuBlockchain
 TheBlock