








 CoinDesk
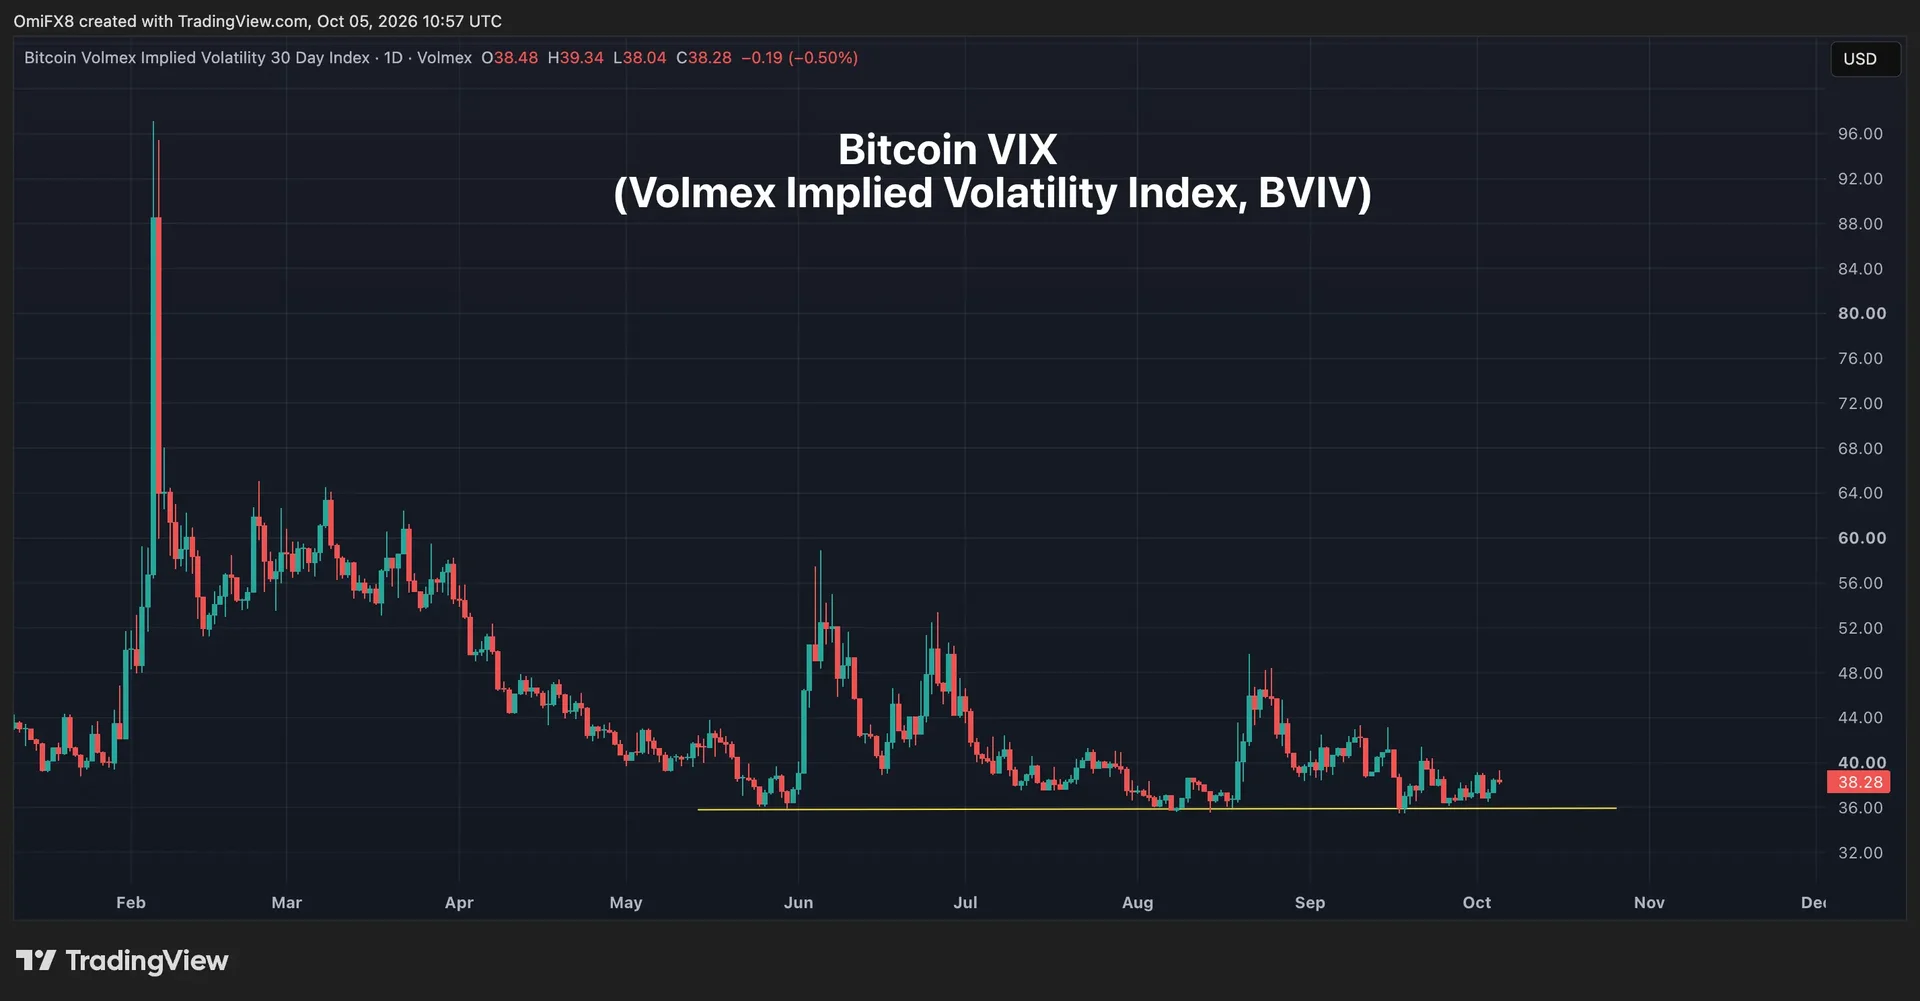


A SEC aprovou, a 2 de outubro, uma alteração às regras da Cboe BZX que permite a seis ETFs da Volatility Shares procurarem oferecer três vezes a rendibilidade diária dos ativos subjacentes. A oferta inclui Bitcoin e Ether, além de ouro, prata, petróleo bruto e gás natural. Os fundos de criptoativos recorrerão a futuros regulados, sem deter os tokens, e só poderão começar a negociar quando os respetivos registos forem declarados eficazes.
Porque é importante
A aprovação eleva de 2x para 3x o limite de alavancagem nos fundos de criptoativos nos EUA, alargando a gama de ferramentas de negociação disponíveis para os investidores. Mas estes produtos foram concebidos para proporcionar exposição diária, não para gerar três vezes a rendibilidade de um ativo ao longo de períodos mais longos. Cada fundo tem de se reajustar diariamente, comprando futuros após subidas e vendendo após quedas. Estas operações mecânicas podem amplificar os movimentos do mercado, sobretudo à medida que o fundo cresce.
O reajuste diário também provoca erosão da rendibilidade devido à volatilidade. Se o Bitcoin subir 10% num dia e cair 10% no dia seguinte, termina o período de dois dias com uma queda de 1%. Um fundo com alavancagem de 3x ganharia 30% e depois perderia 30%, terminando com uma queda de 9%. Assim, uma evolução lateral dos preços e oscilações repetidas podem corroer as rendibilidades, mesmo que o ativo subjacente termine perto do valor inicial.
Impacto no mercado
A aprovação é um marco na integração das criptomoedas nos mercados tradicionais de fundos, mas não representa luz verde para uma estratégia de compra e manutenção a longo prazo. A Volatility Shares alerta que uma maior volatilidade do índice de referência aumenta o potencial de erosão das rendibilidades. O prospeto afirma ainda que o ETF de Bitcoin com alavancagem de 3x pode ser especulativo e expor os investidores à perda total do capital.
Os fundos também suportam custos de rolagem de futuros quando substituem contratos próximos do vencimento por contratos com datas de vencimento posteriores. Estes custos podem penalizar as rendibilidades a longo prazo. A data de lançamento continua incerta, uma vez que a ordem da SEC não estabeleceu um prazo para que os registos sejam declarados eficazes. Até lá, os ETFs à vista continuam a ser a opção mais simples para os investidores que procuram exposição de longo prazo ao Bitcoin ou ao Ether.


Perguntas frequentes
-
O que tem de acontecer para os ETFs de Bitcoin e Ether de 3x poderem negociar?
A SEC tem de declarar eficazes os registos dos fundos. A ordem de aprovação não estabeleceu um prazo.
-
Os novos fundos vão deter Bitcoin ou Ether diretamente?
Não. Os fundos recorrerão a futuros regulados associados ao Bitcoin e ao Ether, em vez de deterem os tokens.
-
Como pode um fundo de 3x perder dinheiro se o Bitcoin terminar perto do valor inicial?
Os reajustes diários acumulam ganhos e perdas. No exemplo apresentado, o Bitcoin sobe 10% e depois cai 10%, enquanto um fundo de 3x ganha 30% e depois perde 30%, terminando com uma queda de 9%.
-
Porque são importantes os reajustes diários para os movimentos do mercado?
Para manter uma exposição diária de 3x, os fundos compram futuros após subidas e vendem após quedas. Estas operações mecânicas podem amplificar os movimentos, sobretudo à medida que o fundo cresce.
-
Que custos podem penalizar os fundos para além da erosão causada pela volatilidade?
Quando os futuros se aproximam do vencimento, o fundo tem de os vender e comprar contratos com vencimentos posteriores. Esta rolagem pode reduzir de forma continuada as rendibilidades de longo prazo.
 Glassnode
 WuBlockchain
 Lookonchain
 CoinTelegraph
 CryptoSlate
 Altcoin Daily