








 CoinDesk
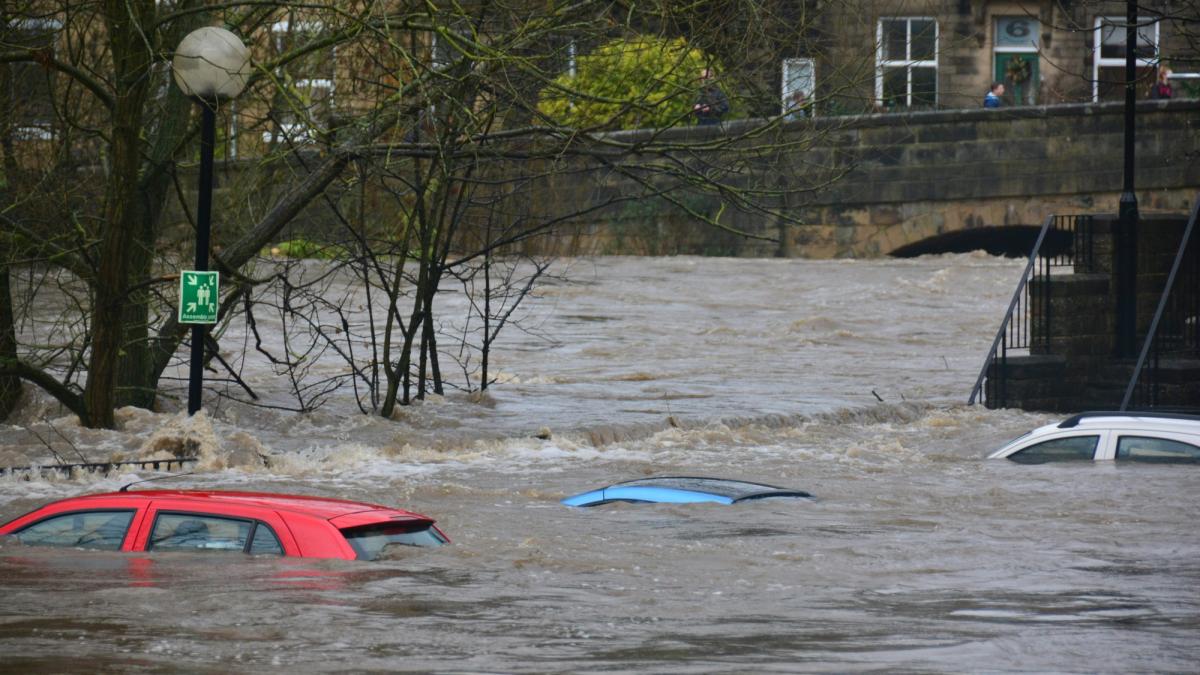



Os desastres naturais causaram $220 mil milhões de perdas económicas no ano passado, enquanto os seguros cobriram $107 mil milhões, deixando uma lacuna de proteção de $113 mil milhões para famílias, empresas e governos. Nesse contexto, a sociedade de advogados sediada nas Bermudas Harneys e a plataforma de tokenização dropRWA planeiam emitir obrigações de catástrofe com a propriedade legal registada onchain no início de 2027. A estrutura está concebida para alargar o acesso através de unidades de propriedade mais pequenas, continuando sujeita às regras de valores mobiliários, seguros e proteção dos investidores.
Porque é importante
As obrigações de catástrofe permitem às seguradoras transferir o risco financeiro de furacões, incêndios florestais e sismos para os investidores dos mercados de capitais. O mercado atingiu $65,6 mil milhões em circulação em junho, enquanto as novas emissões chegaram aos $11,3 mil milhões no segundo trimestre, o maior valor trimestral de sempre, de acordo com a Artemis.
A necessidade de capital de risco adicional é particularmente premente na região Ásia-Pacífico. A OCDE referiu que 91% das perdas por catástrofes nessa região não estavam seguras em 2023, enquanto a escassez de dados de sinistros e a incerteza dos modelos de catástrofe podem dificultar a avaliação de coberturas de alto risco por seguradoras e resseguradoras.
As ofertas tradicionais de obrigações de catástrofe serviram sobretudo fundos especializados e grandes instituições, com muitas a exigir investimentos mínimos de $250.000 ou mais. Um registo de propriedade tokenizado poderia permitir interesses beneficários menores e deixar os subscritores especializados angariar capital em torno de um único risco definido, como a proteção contra cheias ou tufões no Sudeste Asiático.
Impacto no mercado
A proposta não transforma a cobertura de catástrofes num produto de retalho convencional. Henry Tucker, da Hearns, afirmou que o capital permanecerá totalmente afeto a um risco de seguro definido, em vez de representar uma aposta contra outro investidor. Os investidores continuariam a enfrentar a possibilidade de perder capital quando o evento coberto ocorrer.
A tokenização também não reduzirá o custo de furacões, cheias ou incêndios florestais nem garantirá seguros mais baratos. O seu potencial impacto é o acesso ao mercado: unidades de propriedade mais granulares poderão trazer investidores adicionais para um mercado construído para absorver perdas extremas.
Perguntas frequentes
-
O que planeiam emitir a Harneys e a dropRWA?
As empresas planeiam emitir obrigações de catástrofe tokenizadas nas Bermudas no início de 2027. Os tokens representariam a propriedade legal da obrigação de catástrofe, sujeita às regras de valores mobiliários, seguros e proteção dos investidores.
-
Qual é a dimensão da lacuna entre desastres e seguros descrita na notícia?
Os desastres naturais causaram $220 mil milhões de perdas económicas no ano passado, enquanto os seguros cobriram $107 mil milhões. Isto deixa uma lacuna de $113 mil milhões entre as perdas totais e as perdas seguras.
-
Como transferem risco as obrigações de catástrofe?
As obrigações de catástrofe transferem o risco financeiro de eventos como furacões, incêndios florestais e sismos das seguradoras para os investidores dos mercados de capitais. Os investidores afetam capital para cobrir um risco de seguro definido.
-
Porque pode a tokenização alargar o acesso às obrigações de catástrofe?
Muitas ofertas convencionais de obrigações de catástrofe exigem investimentos mínimos de $250.000 ou mais. Interesses beneficários tokenizados mais pequenos poderiam permitir a participação de um grupo mais alargado de investidores, mantendo a regulação.
-
Podem os investidores perder dinheiro com obrigações de catástrofe tokenizadas?
Sim. O capital está totalmente afeto a um risco de seguro definido, e os investidores podem perder dinheiro quando a catástrofe coberta ocorre. A tokenização não torna a exposição a catástrofes isenta de risco.
 WatcherGuru
 CoinTelegraph
 Crypto Rank News
 CryptoSlate
 WuBlockchain