










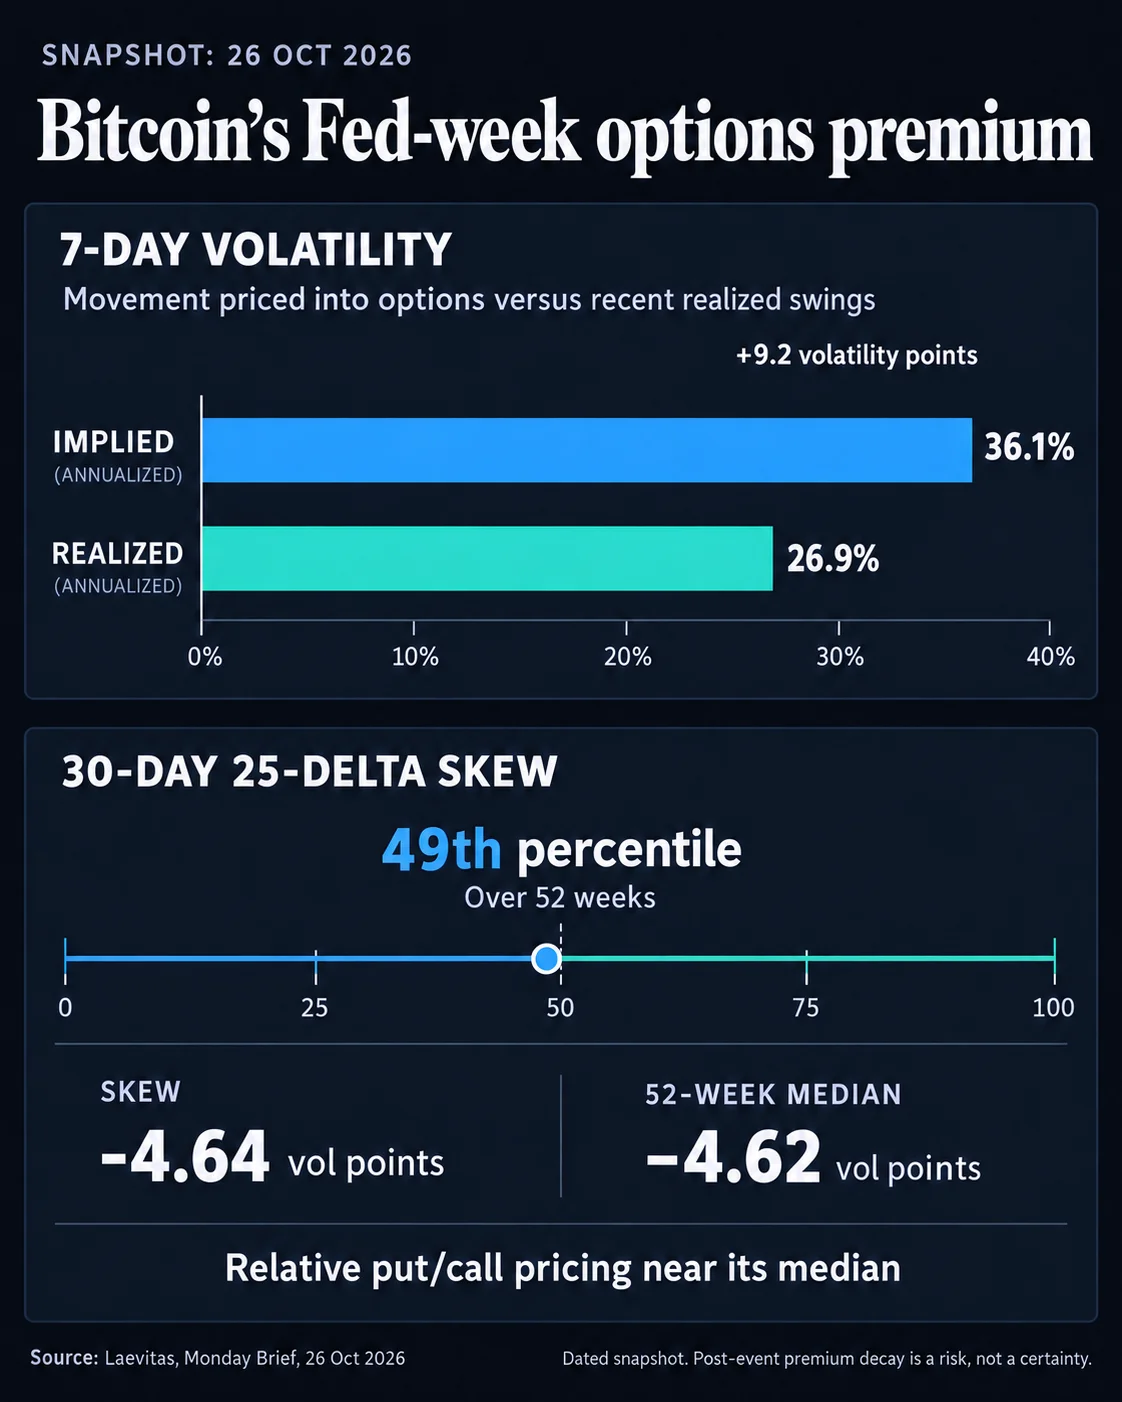
O retrato de 26 de outubro da Laevitas apontou para uma volatilidade implícita do Bitcoin a sete dias de 36,1%, face a uma volatilidade realizada de 26,9%, uma diferença de 9,2 pontos. Uma leitura distinta, ao preço de exercício, registou 36,5%, acima dos 32% da semana anterior e perto do nível de 37% a 30 dias.
Porque é que isto importa
A volatilidade implícita reflecte os movimentos que o mercado incorpora no preço das opções, enquanto a volatilidade realizada mede as oscilações de preços passadas. A diferença mostra que os investidores estão a precificar mais incerteza a curto prazo do que aquela que o Bitcoin tem registado recentemente. Isto não significa que a Fed explique, por si só, o prémio: a semana inclui também decisões do Banco Central Europeu e do Banco do Japão, divulgação de indicadores económicos, resultados empresariais e o vencimento mensal de sexta-feira na Deribit.
A inclinação 25-delta das opções de Bitcoin a 30 dias era de menos 4,64 pontos de volatilidade, quase em linha com a mediana de menos 4,62 e no percentil 49 das últimas 52 semanas. Segundo a convenção da Laevitas, a leitura negativa indica um prémio das opções de venda face a opções de compra comparáveis, mas a medida mantém-se perto do seu nível habitual.
Impacto no mercado
Para quem detém opções durante os anúncios, a passagem do tempo e uma descida da volatilidade implícita podem reduzir o valor da opção se o Bitcoin não se mover o suficiente para compensar esses efeitos. Uma evolução favorável do preço pode contrariá-los. Se as decisões provocarem poucos movimentos e a incerteza diminuir, parte do prémio associado aos eventos poderá desaparecer; surpresas ou mais incerteza poderão mantê-lo.

Perguntas frequentes
-
Qual era a diferença entre a volatilidade implícita e a realizada do Bitcoin?
A Laevitas comparou uma volatilidade implícita a sete dias de 36,1% com uma volatilidade realizada de 26,9%, uma diferença de 9,2 pontos de volatilidade.
-
Porque poderão as opções de Bitcoin perder valor após as decisões dos bancos centrais?
Se os mercados mantiverem a calma e a volatilidade implícita cair, quem compra opções poderá perder valor. A passagem do tempo também reduz o valor temporal restante de uma opção.
-
Que eventos, além da Fed, faziam parte da agenda preenchida?
A agenda incluía decisões do Banco Central Europeu e do Banco do Japão, divulgação de indicadores económicos, resultados empresariais e o vencimento mensal de sexta-feira na Deribit.
-
O que indicava a inclinação das opções de Bitcoin a 30 dias?
A inclinação 25-delta a 30 dias era de menos 4,64 pontos de volatilidade, perto da mediana de menos 4,62 e no percentil 49 das últimas 52 semanas.
-
Uma variação do preço do Bitcoin pode compensar a volatilidade e a passagem do tempo?
Sim. Uma evolução favorável do preço do Bitcoin pode compensar os efeitos de uma volatilidade implícita mais baixa e da passagem do tempo numa opção comprada.

 CoinTelegraph
 Whale Alert
 Glassnode
 Crypto Rank News
 WuBlockchain
 CoinDesk