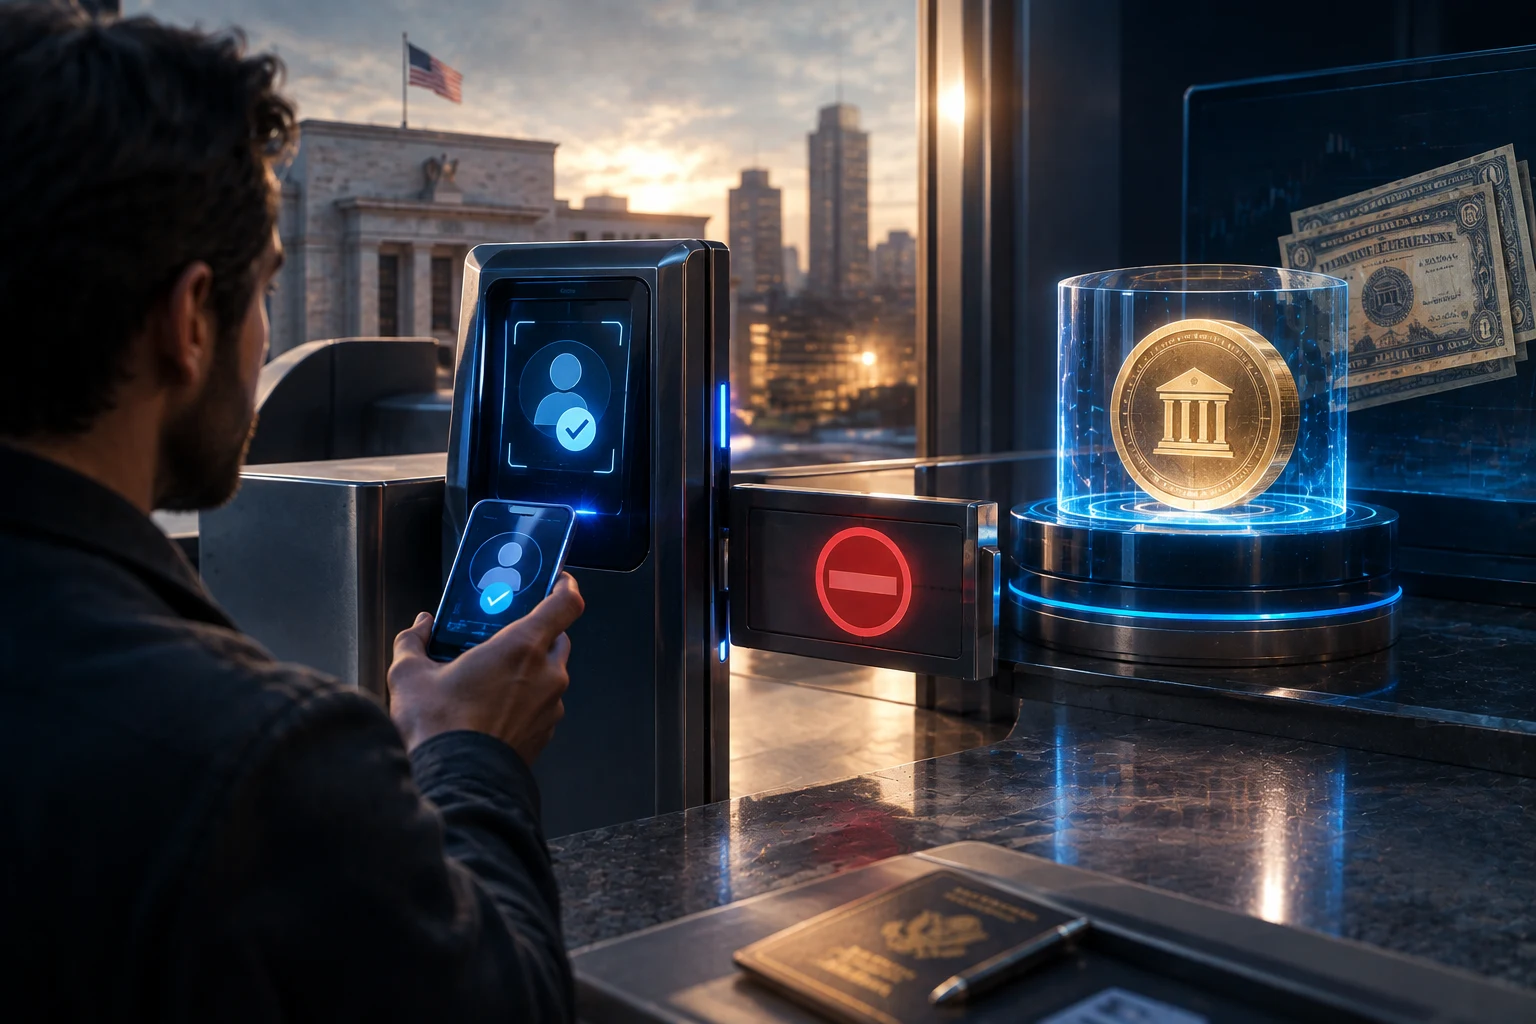
O que "RWA KYC gating" significa realmente
A expressão rwa kyc gating descreve uma pilha, não um único portão. À superfície, um fundo tokenizado de obrigações do Tesouro dos EUA parece qualquer outro ativo em Ethereum, Arbitrum, Avalanche ou Solana: um endereço detém um saldo, uma carteira pode assinar uma transferência, um DEX ou agregador pode cotar um preço. Por baixo, três partes distintas têm de concordar que o detentor está autorizado a sê-lo.
A primeira parte é o emitente, normalmente um consultor de investimento registado ou um veículo de finalidade específica. A segunda é o agente de transferência, que mantém a lista oficial de acionistas e executa as verificações de identidade. A terceira é o próprio smart contract, que mantém uma lista de permissões on-chain de endereços aprovados e recusa mover tokens para qualquer pessoa fora dessa lista. Se qualquer uma das três disser não, a transação não liquida, independentemente de como a carteira se comporte.
É por isso que um utilizador pode deter ETH ou USDC sem alguma vez provar quem é, mas não pode receber BUIDL ou OUSG sem documentos. O condicionamento de acesso não é uma escolha de marketing do protocolo. É o preço legal que o emitente paga para distribuir o produto nos Estados Unidos sem o registar como uma oferta pública de valores mobiliários.
As duas isenções dos EUA que moldam quase todos os títulos do Tesouro tokenizados
A razão pela qual os fundos de títulos do Tesouro tokenizados se parecem tanto entre si é que são geralmente emitidos ao abrigo de uma de duas isenções da SEC: Reg D 506(c) para investidores dos EUA, ou Reg S para investidores offshore. Ambas abrem um caminho que evita um registo público completo e ambas trazem limites rigorosos sobre quem pode entrar.
Reg D 506(c): apenas investidores acreditados
Ao abrigo da Rule 506(c) da Regulation D, um emitente pode angariar um montante ilimitado junto de investidores acreditados sem registar a oferta junto da SEC, desde que tome medidas razoáveis para verificar que cada comprador é, de facto, acreditado. A solicitação geral é permitida, razão pela qual vê estes produtos publicitados em podcasts de cripto e no YouTube, mas o grupo de compradores subjacente está fechado ao retalho.
Um investidor acreditado nos EUA é alguém com rendimento individual acima de 200 000 dólares em cada um dos últimos dois anos, ou rendimento conjunto acima de 300 000 dólares, ou património líquido acima de 1 milhão de dólares excluindo a residência principal, ou uma licença profissional específica. BUIDL da BlackRock, OUSG da Ondo, USYC da Hashnote da Circle, JTRSY da Janus Henderson e USTB da Superstate são todos distribuídos desta forma a pessoas dos EUA. O emitente, ou um fornecedor externo de verificação, tem de manter a prova de acreditação em arquivo, e é nesse ficheiro que o agente de transferência se baseia quando aprova a emissão on-chain.
O detalhe essencial que a maioria dos leitores não percebe: a verificação 506(c) não é uma verificação única da carteira. Se o detentor quiser mover tokens para um novo endereço, esse novo endereço tem primeiro de ser adicionado à lista de permissões. Se o detentor quiser resgatar, o endereço de resgate tem de corresponder. Se o detentor transferir tokens por engano para um endereço não incluído na lista de permissões, esses tokens ficam efetivamente congelados até que o novo detentor passe pelo mesmo processo de acreditação. O smart contract impõe isto mesmo quando o utilizador não se apercebe de que aconteceu.
Reg S: aberto a pessoas não norte-americanas, fechado a pessoas dos EUA
A Regulation S é a equivalente offshore. Permite que um emitente venda valores mobiliários fora dos Estados Unidos a pessoas não norte-americanas sem registo junto da SEC. O produto que vê on-chain tem a mesma economia, mas o grupo de compradores elegíveis é o inverso da 506(c): as pessoas dos EUA são explicitamente excluídas.
USDY da Ondo é o exemplo mais claro. USDY é promovido a um público global nativo de cripto e está amplamente listado em Arbitrum, Solana e outras cadeias, mas o seu fluxo de subscrição exige que o comprador declare que não é uma pessoa dos EUA e passe o KYC do emitente. A declaração é apoiada por verificações documentais, sinais de IP e geolocalização, e monitorização contínua. EURSAFO e EUTBL enquadram-se numa categoria semelhante como wrappers Reg S denominados em euros, acessíveis a pessoas não norte-americanas mas fechados ao retalho dos EUA.
Os produtos Reg S também vêm com um período de bloqueio. Tokens comprados ao abrigo da Reg S não podem ser revendidos para os EUA ou a pessoas dos EUA durante um período definido, razão pela qual alguns destes tokens têm regras de transferência diferentes consoante a localização do detentor. Se for uma pessoa não norte-americana que detém USDY em Solana e vender a uma pessoa dos EUA, essa pessoa dos EUA está a comprar valores mobiliários restritos e pode não conseguir resgatar através do emitente.
O terceiro nível que a maioria dos leitores não vê: compradores qualificados
A acreditação é o patamar mínimo. Acima dela existe um segundo nível, mais restrito. Nos termos da Secção 2(a)(51) do Investment Company Act, um comprador qualificado é uma pessoa singular ou family office com pelo menos 5 milhões de dólares em investimentos, ou uma entidade com pelo menos 25 milhões de dólares em investimentos. Os fundos que recorrem a esta isenção, por vezes chamados fundos 3(c)(7), só podem aceitar dinheiro de compradores qualificados.
Isto é importante porque alguns dos maiores veículos de crédito privado e de tesouraria tokenizados estão estruturados como fundos 3(c)(7). Os seus smart contracts estão limitados a uma whitelist mais pequena, e a documentação do emitente identifica os limiares de comprador qualificado para fundos privados como o teste vinculativo. Um investidor acreditado com 1,5 milhões de dólares de património líquido fica excluído. O produto é real, o espaço on-chain é real, mas a linha de elegibilidade é traçada mais acima do que a maioria das páginas de marketing admite.
O efeito prático é que "RWA" não é um mercado único. São pelo menos três mercados encaixados, cada um com o seu próprio conjunto de compradores: acreditados 506(c), compradores qualificados 3(c)(7) e pessoas não norte-americanas Reg S. Normalmente, um determinado token só é acessível a um dos três, por vezes a dois com uma divisão do token, e as regras são aplicadas tanto off-chain pelo agente de transferência como on-chain pela whitelist do contrato.
Onde está o atrito real
A maior parte do atrito na compra de uma tesouraria tokenizada não é a verificação de transferência on-chain. É tudo o que tem de acontecer antes de uma carteira poder sequer entrar na whitelist.
Verificação de identidade e acreditação
Para um produto 506(c), o utilizador apresenta documento de identificação oficial, comprovativo de morada, uma autocertificação de estatuto acreditado e documentos de suporte, como declarações fiscais, extratos de corretora ou uma carta de um CPA. O fornecedor de verificação cruza os documentos e aprova ou rejeita o pedido. Esta etapa pode demorar dias, e um pedido rejeitado não deixa qualquer rasto on-chain.
Para produtos Reg S, o utilizador apresenta documentos de identificação e uma declaração de pessoa não norte-americana. A geolocalização, a reputação do IP e o país dos documentos são cruzados. Um titular de passaporte dos EUA que viva em Singapura continua a ser tratado como pessoa dos EUA para efeitos da Reg S, o que surpreende muitos utilizadores.
Associação de carteiras e whitelisting resistente a Sybil
Depois de o utilizador ser aprovado, o emitente ou agente de transferência assina uma mensagem que adiciona o endereço da carteira do utilizador à whitelist on-chain. A partir desse momento, o contrato recusa transferir tokens para ou de qualquer endereço que não esteja na lista. Este é o padrão AVC, ou contrato controlado por allowlist, e é isso que torna o controlo de acesso resistente a Sybil ao nível do smart contract. Um utilizador não consegue contorná-lo criando uma carteira nova.
A mesma lógica protege o emitente do risco de sanções. A filtragem de endereços face às listas da OFAC e da UE corre continuamente, e uma carteira que passe a estar sancionada durante o ciclo de vida será removida da whitelist e ficará impedida de resgatar. Normalmente, é pedido aos detentores em jurisdições restritas que resgatem e saiam antes de isso acontecer, com o emitente a suportar o custo operacional.
Regras jurisdicionais que se sobrepõem à tecnologia
O smart contract não sabe em que país está o utilizador. O emitente sabe. É por isso que as regras jurisdicionais são colocadas por cima da whitelist. Uma pessoa não norte-americana pode deter USDY na Solana, mas não pode deter BUIDL na Ethereum, porque BUIDL é um produto 506(c) sem tranche Reg S. Um investidor acreditado dos EUA pode deter BUIDL, mas não USDY ao abrigo da Reg S. Um comprador qualificado pode deter qualquer um deles, além dos veículos de crédito privado 3(c)(7) a que o nível acreditado não tem acesso.
O espaço on-chain importa menos do que a documentação do emitente. Avalanche, Arbitrum, Solana e Ethereum são apenas infraestruturas. As regras estão no memorando de oferta e na política do agente de transferência.
Um utilizador não norte-americano pode alguma vez deter um token RWA dos EUA
Sim, e é aqui que o quadro se torna mais útil para um público crypto-native fora dos Estados Unidos. Uma pessoa não norte-americana pode deter um produto Reg S como USDY, EURSAFO ou EUTBL, e uma pessoa não norte-americana que seja também comprador qualificado pode ainda deter alguns veículos 3(c)(7). O caminho é: concluir o KYC com o emitente, declarar o estatuto de não norte-americano, colocar a carteira na whitelist, subscrever através do fluxo de emissão primária do emitente e, depois, opcionalmente, negociar em plataformas suportadas.
O caso mais difícil é o utilizador dos EUA que não é acreditado. Fica excluído de todos os produtos 506(c) por conceção e também de todos os produtos Reg S porque é uma pessoa dos EUA. A única exposição on-chain a obrigações do Tesouro dos EUA disponível para este utilizador é o mercado público: um produto de tesouraria tokenizado registado, um invólucro de ETF de tesouraria ou um token de fundo do mercado monetário oferecido ao público. O sector RWA está a desenvolver ativamente estes produtos públicos, e eles serão muito diferentes de BUIDL ou OUSG quando chegarem, porque não precisarão de whitelist.
Mais uma nuance: os produtos de tesouraria tokenizados não são intercambiáveis com stablecoins. USDY paga rendimento e é um valor mobiliário, razão pela qual tem acesso controlado. USDC é uma stablecoin e não o é. Os utilizadores por vezes confundem os dois porque ambos existem na Ethereum, Arbitrum e Solana, mas estão sujeitos a regimes regulamentares completamente diferentes. Tratar um token RWA com rendimento como se fosse uma stablecoin é um dos erros mais comuns neste canto do mercado.
Como o MiCA altera o que está disponível na UE
O MiCA, o regulamento da UE relativo aos mercados de criptoativos, entrou plenamente em vigor em 2024 e reformula o panorama europeu de RWA. Ao abrigo do MiCA, os tokens referenciados a ativos e os tokens de moeda eletrónica têm um regime definido, e os valores mobiliários tokenizados enquadram-se nas regras MiFID II existentes. Para um utilizador da UE, isto significa que a pilha de controlo de acesso parece familiar, KYC e acreditação quando exigidos, mas a origem jurídica das regras é europeia e não norte-americana.
Na prática, isto abriu espaço para produtos de tesouraria e do mercado monetário tokenizados domiciliados na UE que são acessíveis ao retalho da UE ao abrigo de uma estrutura totalmente registada. EURSAFO e EUTBL inserem-se nesta categoria mais ampla de exposição a tesouraria denominada em euros, embora as suas regras de distribuição continuem a depender de estarem estruturados como Reg S, registados ao abrigo do MiCA ou ambos. Um produto que seja simultaneamente Reg S e registado ao abrigo do MiCA tem de cumprir ambos os conjuntos de regras, razão pela qual a documentação destes produtos é invulgarmente longa.
O reverso é que o MiCA não tornou as obrigações do Tesouro dos EUA tokenizadas livremente disponíveis para o retalho da UE. Um utilizador de retalho da UE continua a não poder comprar BUIDL ou OUSG sem passar pelo KYC do emitente e qualificar-se ao abrigo da isenção relevante. O MiCA altera o menu de produtos domiciliados na UE, não as regras de elegibilidade dos produtos domiciliados nos EUA. Utilizadores crypto-native na UE que presumiam que o MiCA desbloquearia todo o mercado global de RWA ficaram surpreendidos ao saber que desbloqueia sobretudo produtos emitidos na UE.
Os riscos que não aparecem no marketing
O risco vem primeiro, porque é aqui que se perde a maior parte do dinheiro real. A camada de controlo de acesso faz trabalho efetivo e, quando falha ou é mal compreendida, os detentores podem acabar com tokens restritos que não conseguem resgatar.
O primeiro risco é a incompatibilidade jurisdicional. Um utilizador dos EUA que receba USDY através de uma transferência peer-to-peer de uma pessoa não norte-americana detém valores mobiliários restritos. O contrato não lhe permitirá resgatar, porque não está na whitelist como pessoa dos EUA, e o emitente não tem obrigação de ajudar. Os tokens permanecem na carteira, mas ficam economicamente bloqueados.
O segundo risco é a remoção da whitelist. Se a triagem de sanções assinalar um endereço, ou se o utilizador não renovar o seu KYC de acordo com o calendário do emitente, o endereço é removido da whitelist e o resgate fica suspenso até o problema ser resolvido. Vários emitentes fazem ciclos anuais de renovação, e um utilizador que ignore o email vê os seus tokens congelados.
O terceiro risco é a confusão entre níveis de produto. Um utilizador que se qualifique como investidor acreditado, mas não como comprador qualificado, pode ficar excluído de fundos de nível superior sem se aperceber, e a página de marketing raramente destaca qual é o nível exigido. Ler o memorando de oferta é a única verificação fiável.
O quarto risco é o risco da plataforma somado ao risco do emitente. Deter BUIDL numa exchange centralizada que seja, ela própria, uma entidade sancionada cria um problema em camadas: a whitelist do emitente aprova a carteira omnibus da exchange, mas a titularidade beneficiária do utilizador dentro dessa carteira é um registo separado que pode falhar. A configuração mais limpa é sempre a detenção direta numa carteira com a própria entrada do utilizador na whitelist.
O quinto risco são as restrições de bloqueio e revenda. Tokens Reg S não podem ser revendidos a pessoas dos EUA durante o período restrito. Uma pessoa não norte-americana que venda a uma pessoa dos EUA numa DEX violou tecnicamente as regras de revenda, e os direitos de resgate do comprador dos EUA são incertos. Permissão por smart contract não equivale a permissão legal.
Implicações práticas para um utilizador nativo de cripto
Para um utilizador que queira realmente comprar um título do Tesouro tokenizado, o fluxo de trabalho está mais próximo de abrir uma conta de corretagem do que de fazer um swap na Uniswap. Escolhe-se um produto, completa-se o KYC do emitente e a verificação de acreditação, obtém-se a inclusão da carteira na whitelist, subscreve-se através do fluxo de emissão primária do emitente, recebem-se os tokens no endereço incluído na whitelist e, depois, mantêm-se ou negoceiam-se apenas dentro das regras da isenção aplicável.
Escolher uma plataforma é sobretudo uma questão de saber onde o produto é emitido nativamente e onde a liquidez secundária é mais profunda. BUIDL é nativo em Ethereum, com presença crescente em Arbitrum e noutras cadeias suportadas. OUSG está em Ethereum. USDY abrange Arbitrum, Solana e outras cadeias. JTRSY e USTB são nativos de Ethereum. EURSAFO e EUTBL são denominados em euros e existem onde o seu emitente os suporta. A cadeia é uma escolha logística. As regras de controlo de acesso não são.
Para um utilizador de retalho dos EUA, o caminho realista para exposição on-chain a títulos do Tesouro passa hoje por produtos registados e sem whitelist à medida que chegam ao mercado, bem como pelos invólucros de ETF de tesouraria existentes. Os fundos com acesso condicionado por whitelist não são acessíveis, e não há alternativa por smart contract. Para uma pessoa não norte-americana, os produtos Reg S ficam genuinamente abertos assim que o KYC estiver concluído. Para um utilizador de retalho da UE, os produtos domiciliados na UE e registados ao abrigo do MiCA são a opção mais limpa. O mercado on-chain de RWA é real, mas ainda não é o mercado permissionless que a sua marca sugere.
Como acompanhar títulos do Tesouro tokenizados de forma inteligente
Os títulos do Tesouro tokenizados movem-se com três sinais em simultâneo: lançamentos de produtos, mudanças regulatórias e liquidez on-chain. Os lançamentos de produtos alteram quais os fundos disponíveis. As mudanças regulatórias, incluindo orientações da SEC, implementação do MiCA e regras sobre stablecoins, alteram quem os pode deter. A liquidez on-chain altera o custo de entrada e saída para um utilizador. Acompanhar os três manualmente é uma batalha perdida. Zippfeed destaca notícias de RWA com pontuação de sentimento, bullish, neutral ou bearish, e uma classificação de importância, para que possa ver que eventos realmente movem o mercado e quais são apenas ruído.

 CoinDesk
 TheBlock