









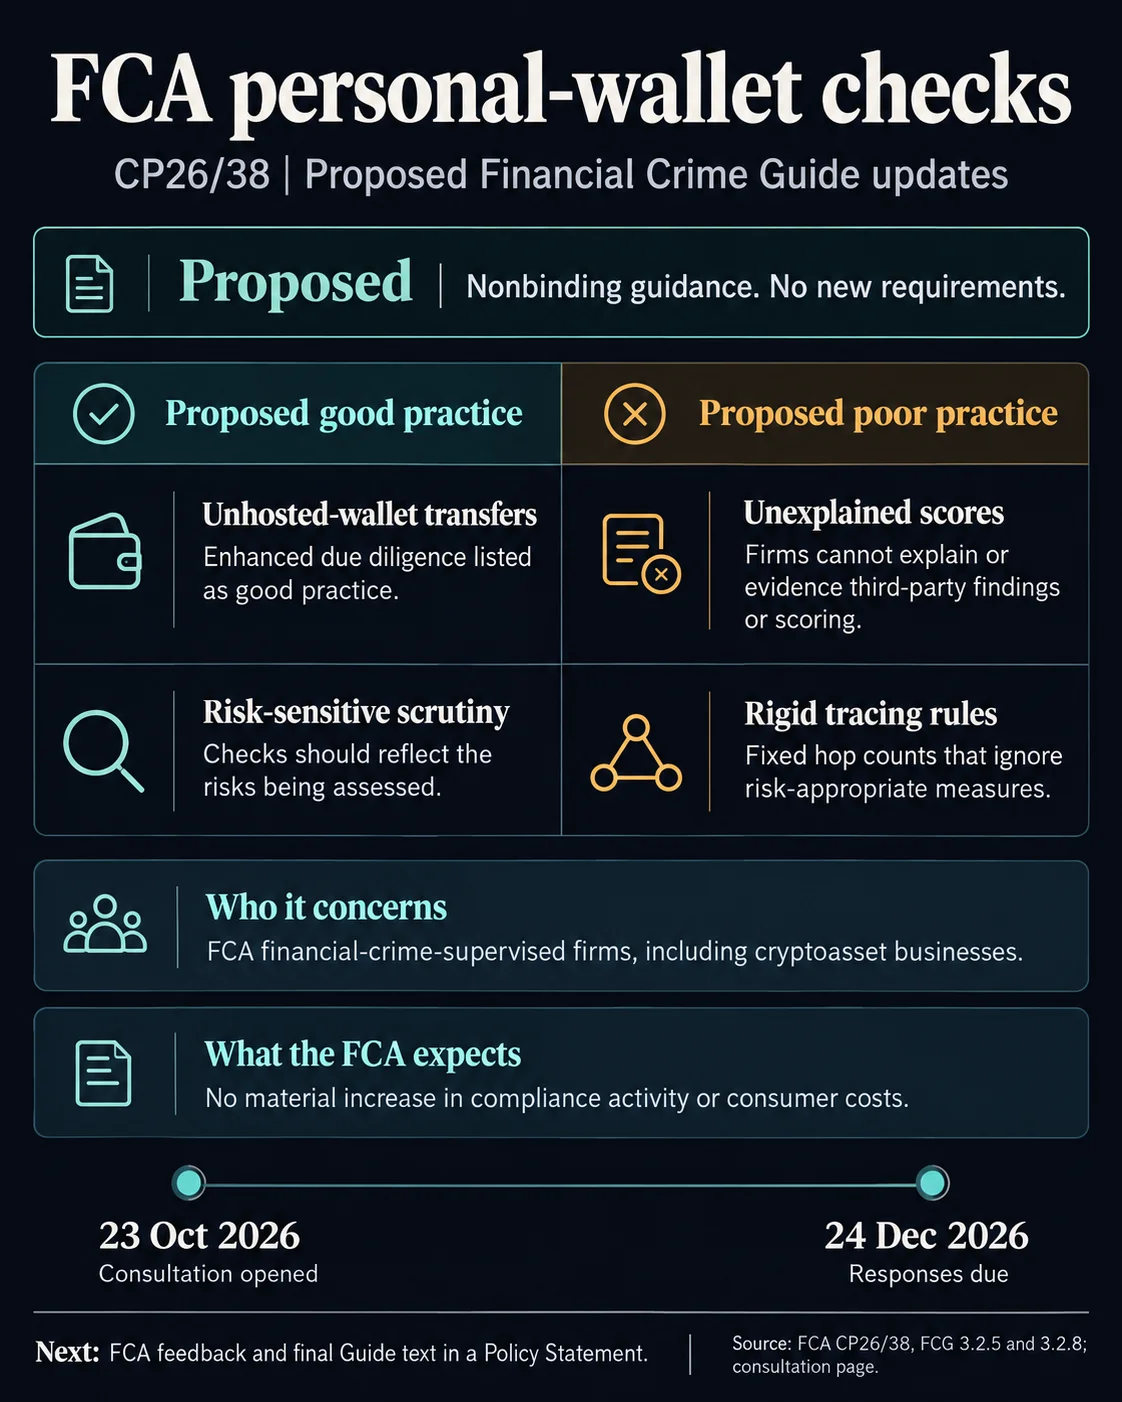

Die britische Financial Conduct Authority hat eine verschärfte Sorgfaltspflicht für Krypto-Transfers vorgeschlagen, die persönliche, also selbst verwaltete, Wallets betreffen. Der unverbindliche Entwurf wurde am 23. Oktober unter CP26/38 zur Konsultation veröffentlicht; Rückmeldungen können bis zum 24. Dezember 2026 eingereicht werden.
Die FCA betont, dass der Financial Crime Guide keine Regeln enthält und keine neuen Anforderungen auferlegt. Der Entwurf beschreibt stattdessen verschärfte Prüfungen bei Transfers von einer privaten Wallet zu einer britischen Firma als gute Praxis im Rahmen der bestehenden Kontrollen gegen Finanzkriminalität. Zugleich kritisiert der Regulierer Firmen, die Risikoscores von Drittanbietern nicht erklären können oder auf starre Grenzen dafür setzen, wie viele Transaktionsschritte sie nachverfolgen.
Warum das wichtig ist
Für eine empfangende Firma würde das vorgeschlagene Beispiel bedeuten, bei Krypto-Eingängen aus einer Self-Custody-Wallet intensivere Prüfungen anzuwenden. Nach Angaben der FCA liegt der Fokus auf risikosensiblen Kontrollen, nicht auf automatischem Verdacht bei jedem Transfer über eine selbst verwaltete Wallet.
Der Entwurf baut auf bestehenden Pflichten auf. Britische Krypto-Unternehmen müssen seit dem 1. September 2023 Transferinformationen nach der Travel Rule erfassen, verifizieren und weitergeben. Firmen bleiben auch dann für die Compliance verantwortlich, wenn sie externe Technologie oder andere Anbieter nutzen.
Marktauswirkung
Die FCA erwartet nicht, dass die Aktualisierungen den Compliance-Aufwand oder die Kosten für Verbraucher nennenswert erhöhen oder die Produkte und Dienstleistungen der Firmen erheblich verändern. Sie stellt sie als Klärung bestehender Erwartungen und etablierter Praxis dar.
Die Konsultation richtet sich an von der FCA beaufsichtigte Firmen, darunter Krypto-Unternehmen, die den Geldwäschereivorschriften unterliegen. Der Regulierer wird das Feedback prüfen, bevor er ein Policy Statement und den endgültigen Text des Guides veröffentlicht; ein Datum steht noch nicht fest. Die Firmen werden darauf achten, ob der finale Wortlaut die risikobasierte Beurteilung bewahrt oder den Markt in Richtung einheitlicherer Prüfungen bei Self-Custody-Transfers drängt.
Häufig gestellte Fragen
-
Sind die von der FCA vorgeschlagenen Prüfungen bei selbst verwalteten Wallets verpflichtend?
Nein. Der Leitlinienentwurf ist unverbindlich, enthält keine Regeln und imposes keine neuen Anforderungen. Eine alleinige Abweichung davon begründet keinen Verstoß gegen FCA-Regeln.
-
Auf was würde die verschärfte Sorgfaltspflicht angewendet?
Der Entwurf führt verschärfte Prüfungen als gute Praxis für Krypto-Transfers über persönliche oder selbst verwaltete Wallets auf, einschließlich Transfers von einer Self-Custody-Wallet zu einer britischen Firma.
-
Was sagt die FCA zu Risikoscores von Drittanbietern?
Die FCA stuft es als schlechte Praxis ein, wenn Firmen Drittanbieter-Technologie nutzen, ohne die Grundlage ihrer Ergebnisse oder Bewertungen erklären oder belegen zu können.
-
Warum kritisiert die FCA Grenzen bei Transaktionsschritten?
Das Problem ist, dass starre Tracing-Regeln das tatsächliche Risikoniveau ignorieren können. Die FCA lehnt numerische Grenzen nicht grundsätzlich ab, erwartet aber risikoadäquate Maßnahmen.
-
Wann endet die FCA-Konsultation zum Entwurf?
Die Konsultation unter CP26/38 schließt am 24. Dezember 2026. Anschließend prüft die FCA das Feedback, bevor sie ein Policy Statement und den finalen Text des Guides veröffentlicht.

 CoinDesk
 WuBlockchain
 CoinTelegraph