Was ist der Unterschied zwischen Curve StableSwap und Frax AMMs?
Curve StableSwap ist ein automatisierter Market Maker, oder AMM, der für Vermögenswerte entwickelt wurde, die voraussichtlich zu nahezu demselben Wert gehandelt werden. Häufige Beispiele sind USDC und USDT oder verschiedene Wrapped-Versionen von ETH. Die Kernidee ist einfach: Swaps sehr günstig machen, wenn die Pool-Vermögenswerte nahe an ihrem vorgesehenen Wechselkurs bleiben, und dennoch einen Mechanismus bereitzustellen, über den sich Preise bewegen können, wenn diese Annahme nicht mehr gilt.
Frax AMMs beschreiben eine breitere Reihe von Liquiditätsdesigns, die mit dem Frax-Ökosystem verbunden sind. Je nach Pool und Deployment können diese herkömmliche AMM-Logik, zeitgewichtete Ausführung, Anreize, protokollgesteuerte Liquidität oder einen AMM-Ansatz mit konvexer Kurve kombinieren. Eine konvexe Kurve verändert, wie schnell sich Grenzpreise bewegen, wenn sich Reserven verschieben. Der wichtige praktische Punkt ist, dass es kein einheitliches Frax-Risikoprofil gibt. Der Pool-Vertrag, Sicherheiten, Anreize und Rücknahmemechaniken sind entscheidend.
Beide Ansätze versuchen, den Stablecoin-Handel gegenüber einem einfachen Constant-Product-Pool zu verbessern, bei dem das Produkt der Reserven konstant bleibt und die Slippage schnell steigt. Keines der Designs kann einen schwachen Stablecoin sicher machen. Ein AMM kann Liquidität organisieren und einen Marktpreis ermitteln, aber er kann nicht garantieren, dass ein Emittent Reserven hat, dass Rücknahmen funktionieren oder dass ein Peg zurückkehrt.
Wie die StableSwap-Invariante von Curve einfach erklärt funktioniert
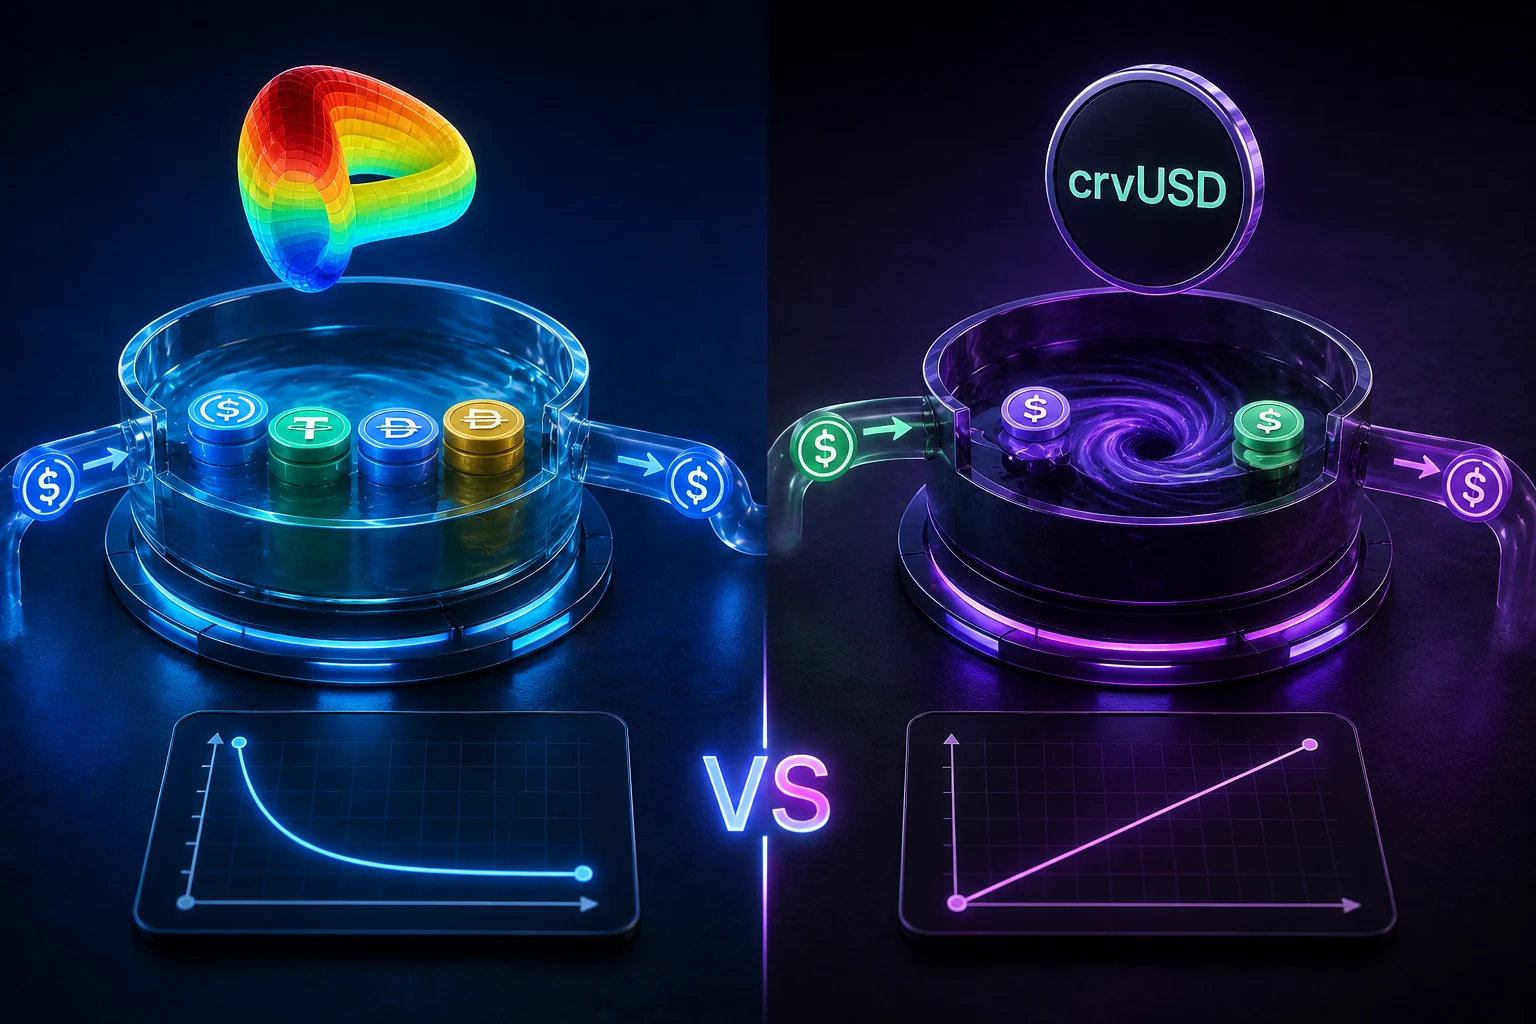
Die StableSwap-Invariante von Curve verbindet zwei bekannte Preisbildungsansätze. Eine Constant-Sum-Kurve würde einen USDC dauerhaft wie einen USDT behandeln, was fast keine Slippage erzeugt, aber es einem Trader ermöglichen würde, den stärkeren Vermögenswert des Pools abzuziehen, wenn ein Token an Wert verliert. Eine Constant-Product-Kurve, wie sie von frühen AMMs verwendet wurde, schützt den Pool, indem sie die letzten Einheiten teuer macht, kann aber selbst dann spürbare Slippage verursachen, wenn beide Vermögenswerte tatsächlich etwa einen Dollar wert sind.
Der Amplification-Koeffizient, allgemein A genannt, steuert, wo Curve zwischen diesen Modellen liegt. Höhere Amplification macht die Kurve nahe dem Zielpreis flacher. Praktisch verhält sich der Pool eher wie ein tiefer Markt mit festem Kurs, wenn die Salden relativ ausgeglichen sind. Wenn der Pool unausgewogen wird, verhält sich die Kurve zunehmend wie ein schützender Constant-Product-Markt und der Preis bewegt sich stark.
Betrachten wir einen vereinfachten Pool mit 10 Millionen USDC und 10 Millionen USDT. Wenn ein Trader 100.000 USDC gegen USDT verkauft, während beiden nahe 1 $ vertraut wird, kann ein Curve-Pool mit hoher Amplification vor Gebühren nahezu 100.000 USDT zurückgeben. Ein einfacher Constant-Product-Pool mit denselben Reserven würde in der Regel einen etwas schlechteren Preis stellen. Das genaue Ergebnis hängt von A, Gebühren, Salden, Token-Dezimalstellen und der Pool-Implementierung ab, daher ist ein Live-Quote nützlicher als eine manuelle Berechnung.
Diese Effizienz ist kein Versprechen eines Eins-zu-eins-Preises. Wenn Märkte beginnen, USDC mit 0,90 $ zu bewerten, können Arbitrage-Trader USDC in den Pool gegen USDT tauschen, bis der Pool-Preis den externen Markt widerspiegelt. Die Invariante tut dann, wofür sie entwickelt wurde: Sie macht das Entfernen des verbleibenden USDT zunehmend teurer. Zu diesem Zeitpunkt halten LPs jedoch möglicherweise deutlich mehr USDC und viel weniger USDT.
Das zentrale Risiko: Amplification kann Stablecoin-LPs während eines Depegs bestrafen
Amplification ist ein zweischneidiges Schwert. Sie konzentriert nutzbare Liquidität nahe am Peg, was für gewöhnliche Zahlungen, Handel und Rebalancing wertvoll ist. Sie bedeutet aber auch, dass ein Pool in der frühen Phase eines Depegs attraktive Preise für einen scheiternden Stablecoin anbieten kann. Arbitrageure nutzen dabei nicht unbedingt einen Fehler aus. Sie reagieren auf die festgelegte Preisregel des Pools und verlagern Risiko von sich selbst auf passive LPs.
Ein Pool mit USDT, USDC und FRAX kann diversifiziert wirken, weil er drei Namen enthält. Ein Marktschock kann ihn jedoch in eine konzentrierte Position in genau dem Asset verwandeln, aus dem Anleger am dringendsten aussteigen wollen. Dies wird oft als adverse Selektion bezeichnet. Liquidity Provider verdienen Gebühren, wenn Trader Liquidität benötigen, aber der dringendste Flow kann genau dann eintreffen, wenn das Modell des Pools am wenigsten dafür geeignet ist, noch mehr von einem einzelnen Asset aufzunehmen.
Die Geschichte gibt diesem Risiko eine konkrete Form. TerraUSD brach 2022 zusammen, nachdem sein Stabilisierungsmechanismus versagt hatte, wobei der zugehörige LUNA Token dramatisch fiel, als Vertrauen und Liquidität verschwanden. Andere Stablecoins wurden nach Sorgen um Banken, Sicherheiten, Rücknahmen oder Regulierung unter ihren Zielwerten gehandelt. Ein Stablecoin-Pool verliert bei einem solchen Ereignis möglicherweise nicht jeden Dollar, aber sein LP Token kann sowohl unter dem depeggten Bestand leiden, den er erhält, als auch unter dem schwindenden Vertrauen in den Pool selbst.
Smart-Contract- und Governance-Risiken stehen neben dem Marktrisiko. Curve hat Exploits erlebt, die anfällige Pool-Implementierungen betrafen, und DeFi-Vorfälle zeigen häufig, dass geprüfter Code nicht dasselbe ist wie versicherter Code. Admin-Schlüssel, Upgrade-Berechtigungen, Abhängigkeiten von Price Oracles, Reward-Emissionen und Bridges können jeweils Ausfallpfade schaffen. Vor einer Einzahlung sollten Leser feststellen, welcher Contract die Gelder hält und ob der Pool unveränderlich, upgradefähig oder von externen Systemen abhängig ist.
Wie Frax’ AMM-Ansatz mit konvexer Kurve den Zielkonflikt verändert
Ein AMM mit konvexer Kurve lässt seine Preisreaktion im Allgemeinen über den Reservebereich variieren, anstatt sich auf eine einfache Constant-Product-Form zu stützen. Die Kurve kann so gestaltet werden, dass sie in einer bevorzugten Zone tiefe Liquidität bereitstellt und außerhalb davon defensiver wird. Im Stablecoin-Kontext kann das helfen, Kapital dort einzusetzen, wo ein Protokoll den größten Teil des Handels erwartet. Es nimmt jedoch nicht die Notwendigkeit, zu entscheiden, welche Assets dieses Vertrauen verdienen.
Frax-bezogene Liquiditätssysteme haben außerdem Mechanismen über die Swap-Kurve selbst hinaus betont, darunter Liquiditätsanreize und in einigen Deployments zeitgewichtete Handelsfunktionen. Ein zeitgewichteter AMM ermöglicht es, eine große Order schrittweise über einen definierten Zeitraum auszuführen, statt den gesamten Preiseinfluss in einen einzigen Block zu zwingen. Das kann den unmittelbaren Ausführungseinfluss für einen geplanten Trade verringern, bringt aber Timing-, Ausführungs- und Contract-Design-Überlegungen mit sich, die sich von einem Standard-Spot-Swap unterscheiden.
Der Vergleich mit Curve ist daher nicht einfach feste Mathematik gegenüber besserer Mathematik. Curve’s StableSwap-Invariante trifft eine klare Near-Peg-Annahme und macht deren Folgen sichtbar. Frax’ AMM-Rahmen mit konvexer Kurve kann die Liquiditätsallokation flexibler machen, aber Flexibilität kann zusätzliche Parameter, Governance-Entscheidungen und schwerer zu bewertende Anreize mit sich bringen. Ein Pool, der in einem Dashboard widerstandsfähig erscheint, kann auf Emissionen beruhen, die sich ändern können, oder auf Protokollmaßnahmen, die im Ermessen liegen.
FRAX selbst erfordert außerdem eine separate Analyse, unabhängig vom AMM, der ihn handelt. Seine Sicherheitenstruktur, Rücknahmewege, Governance und aktuelle Protokollkonfiguration beeinflussen sein Marktverhalten. Schließe nicht von einem Pool mit geringer Slippage, einer vertrauten Marke oder einem hoch angezeigten APY auf die Sicherheit eines Stablecoins. Diese Beobachtungen beschreiben aktuelle Bedingungen, keine garantierte Ausstiegliquidität unter Stress.
Peg-Erhaltung gegenüber LP-Rendite ist der eigentliche wirtschaftliche Zielkonflikt
Stablecoin-Liquiditätspools helfen Pegs zu funktionieren, indem sie Nutzern einen Ort bieten, an dem sie Token tauschen können, wenn Angebot und Nachfrage auseinanderfallen. Wenn FRAX leicht unter seinem beabsichtigten Wert gehandelt wird, können Käufer und Arbitrageure ihn in einem Pool kaufen, während Protokollrücknahmen oder Sicherheitenmechanismen weitere Anreize schaffen können, die Lücke zu schließen. Der Pool unterstützt die Marktinfrastruktur, ist aber nicht selbst der Peg-Mechanismus.
LPs stellen diese Infrastruktur bereit, indem sie wechselnde Bestände akzeptieren. Ihre Rendite kann Swap-Gebühren, CRV oder FRAX-bezogene Anreize und andere Reward Tokens umfassen. Der angezeigte APR oder APY kann hoch wirken, weil er einen kurzen Reward-Zeitraum annualisiert. Er zieht möglicherweise Token-Preisrückgänge, Gas, Auszahlungsgebühren, Slippage, Steuereffekte, Verwässerung durch neue Emissionen oder den Verlust durch eine Übergewichtung in einem depeggenden Asset nicht ab.
Der Designeinfluss von Curve’s crvUSD ist hier relevant, weil er eine andere Denkweise über Stablecoin-Stabilität hervorhebt. crvUSD nutzt einen Lending-Mechanismus, der darauf ausgelegt ist, Verkäufe und Käufe von Sicherheiten über Preisbänder hinweg anzupassen, statt sich ausschließlich darauf zu verlassen, dass ein Liquiditätspool den gesamten Druck absorbiert. Das macht crvUSD nicht risikofrei. Es zeigt jedoch, warum Trader das Emissions- und Liquidationsdesign eines Stablecoins von der AMM-Kurve trennen sollten, die für Swaps am Sekundärmarkt verwendet wird.
Für einen LP lautet die Kernfrage nicht, ob Gebühren derzeit größer als null sind. Sie lautet, ob die Gebühren plausibel dafür entschädigen, in einem gestressten Markt die unerwünschte Gegenseite zu übernehmen. Diese Antwort kann im Voraus nicht bekannt sein. Sie hängt von den Assets, der Pool-Tiefe, der Amplification-Einstellung, der Glaubwürdigkeit von Rücknahmen, der Korrelation der Sicherheiten und der Schwere eines künftigen Liquiditätsereignisses ab.
Warum Pool-Daten, Bots und LLM-gesteuerte Manipulation Skepsis erfordern
On-chain-Daten sind öffentlich, aber ihre Interpretation ist schwierig. Ein Pool kann hohes Volumen zeigen wegen echter Nachfrage, Arbitrage, Incentive Farming oder zirkulärer Aktivität. Liquidität kann schnell verschwinden, wenn große LPs abziehen. Ein notierter Spotpreis kann von dem Preis abweichen, der für einen bedeutenden Trade erreichbar ist, insbesondere wenn Preiseinfluss und Transaktionskosten berücksichtigt werden.
Risiken durch LLM-gesteuerte Pool-Manipulation fügen eine neuere Ebene hinzu. Automatisierte Systeme, die große Sprachmodelle verwenden, können Social Posts zusammenfassen, auf Schlagzeilen reagieren, Trading-Prompts erzeugen oder Aufmerksamkeit rund um einen angeblichen Depeg oder Exploit koordinieren. Sie können falsche Behauptungen in großem Maßstab wiederholen, technische Offenlegungen falsch lesen oder auf irreführende Screenshots reagieren. Ein LLM kann Reserven nicht verifizieren, keine Contract-Adresse bestätigen und nicht feststellen, dass eine virale Behauptung wahr ist, nur weil viele Accounts sie wiederholen.
Manipulatoren können Pools mit geringer Liquidität durch temporäre Trades, irreführende Dashboard-Screenshots, gefälschte Governance-Vorschläge oder Gerüchte ausnutzen, die zu übereilten Abhebungen ermutigen. Bei technischeren Angriffen kann eine kurzlebige Preisbewegung genutzt werden, um ein schwaches Oracle zu beeinflussen, Liquidationen auszulösen oder eine täuschende Erzählung rund um einen Token zu schaffen. Die Präsenz von KI-generierten Kommentaren macht Quellenprüfung wichtiger, nicht weniger wichtig.
Nützliche Prüfungen umfassen den Abgleich der offiziellen Contract-Adresse mit einem Block Explorer, das Lesen aktueller Governance-Dokumentation, die Prüfung der Rücknahmebedingungen des Stablecoins und die Kontrolle, ob das Volumen über die Zeit bestehen bleibt. Das Querverknüpfen der Aussagen eines Pools mit wie Stablecoin-Depegs funktionieren und impermanent loss in DeFi kann Risiken aufdecken, die eine APY-Seite auslässt.
Was Trader und Liquiditätsanbieter anders machen sollten
Trader sollten Curve- und Frax-Pools als Ausführungsplätze betrachten, nicht als Zusicherungen über die getauschten Vermögenswerte. Prüfe vor dem Absenden einer Transaktion die tatsächliche Route, Gebührenstufe, erwartete Ausgabe und den Preiseinfluss. Bei einem großen Auftrag solltest du mehrere Handelsplätze vergleichen und überlegen, ob eine Aufteilung des Trades oder eine zeitgewichtete Methode zur Situation passt. Ein besser angezeigter Kurs ist nach fehlgeschlagenen Transaktionen, Verzögerungen und veränderten Marktbedingungen nicht automatisch besser.
LPs sollten mit dem Abwärtsszenario beginnen. Frage dich, welche Vermögenswerte im Wallet verbleiben würden, wenn ein Stablecoin deutlich unter seinem Zielwert gehandelt wird, wenn Rewards auf null fallen oder wenn Auszahlungen überlaufen. Prüfe die Amplification-Einstellung für Curve-Pools, die Kurven- und Liquiditätsregeln für Frax-Pools, das Exposure gegenüber Reward-Token, Admin-Kontrollen und ob der Pool gebridgete oder zinstragende Versionen eines Tokens enthält.
Kleine Testtransaktionen können operative Fehler reduzieren, aber sie testen keine Krise. Vermeide es, Geld einzuzahlen, das für kurzfristige Rechnungen oder Notfallreserven benötigt wird. Diversifikation über mehrere Pools hinweg ist kein vollständiger Schutz, wenn die Pools denselben Stablecoin, dieselbe Bridge, denselben Collateral-Emittenten oder dasselbe Marktnarrativ teilen. Dies dient der Bildung, nicht der Finanzberatung, und die individuelle Risikotragfähigkeit ist wichtiger als eine plakative Rendite.
Stablecoin-AMM-Signale mit Zippfeed kritisch lesen
Die Bedingungen bei Curve StableSwap und Frax AMM können sich schnell ändern, wenn Depeg-Gerüchte, Governance-Abstimmungen, Exploit-Berichte, Updates zu Einlösungen und Liquiditätsverschiebungen den Markt erreichen. Jede relevante Quelle manuell zu verfolgen, ist schwierig und führt oft dazu, auf Rauschen zu reagieren. Zippfeed zeigt Schlagzeilen rund um CRV, FRAX, Stablecoins und DeFi mit einer Sentiment-Bewertung als bullish, neutral oder bearish sowie einer Wichtigkeitseinstufung an und hilft Lesern dabei, ein routinemäßiges Update von einer Entwicklung zu unterscheiden, die vor dem Handeln genauer untersucht werden sollte.
Sentiment ist kein Beweis und ein Wichtigkeitswert ist kein Handelssignal. Nutze sie als Ausgangspunkt für Recherchen und überprüfe anschließend Primärquellen, On-Chain-Daten und die genaue Pool-Mechanik. Dieser Prozess ist besonders nützlich, wenn eine dramatische Behauptung eine Preisbewegung zu erklären scheint, die zugrunde liegenden Fakten aber weiterhin unvollständig sind.
 TheBlock