








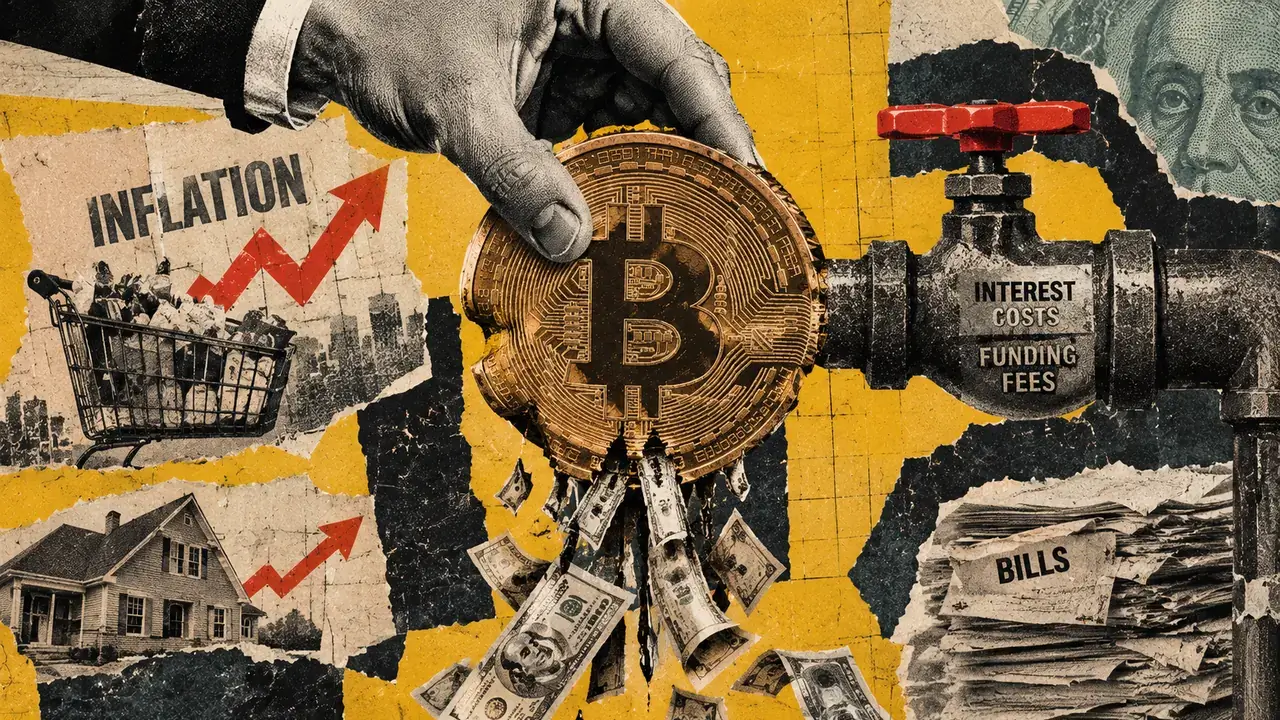


Les prix à la consommation américains de septembre ont progressé de 3,7 % en glissement annuel, maintenant les inquiétudes inflationnistes alors que les coûts d'emprunt restent élevés. Un achat au comptant de 10 000 $ en Bitcoin peut atteindre le seuil de rentabilité avant frais si le BTC termine l'année inchangé, mais une position de 20 000 $ financée par un prêt de 10 000 $ à 8 % laisse à l'investisseur 9 200 $ après intérêts.
Pourquoi c'est important
La structure de financement peut importer autant que la prévision de prix. L'acheteur au comptant renonce à un rendement annuel hypothétique de 4,26 % offert par le rendement des bons du Trésor à trois mois cité pour le 13 octobre, soit 426 $ sur 10 000 $. L'acheteur avec effet de levier doit 800 $ d'intérêts annuels et a besoin que le Bitcoin progresse d'environ 4 % rien que pour couvrir cette facture. Pour atteindre le rendement alternatif illustratif de l'acheteur au comptant, il faut une hausse de 6,13 %.
L'effet de levier amplifie le potentiel de hausse quand le Bitcoin monte, mais il démultiplie les pertes quand il baisse. Une baisse de 10 % du Bitcoin laisse l'acheteur au comptant avec 9 000 $ dans cet exemple, tandis que l'investisseur avec effet de levier dispose de 7 200 $ avant frais, impôts ou coûts de liquidation. Un repli marqué intermédiaire peut aussi déclencher un appel de marge avant une reprise ultérieure.
Impact sur le marché
Les contrats à terme peuvent masquer le coût de financement dans le prix d'entrée. Avec un Bitcoin à 80 000 $ sur les marchés au comptant et un future à 90 jours à 81 200 $, la prime de 1 200 $ représente 1,5 % de la valeur au comptant, soit environ 6,08 % annualisé. Si le prix au comptant reste à 80 000 $ à l'échéance, l'acheteur en future perd cette prime par Bitcoin d'exposition à mesure que le contrat converge.
Les contrats perpétuels ajoutent une variable différente. Un financement positif transfère les paiements des positions longues vers les courtes, tandis qu'un financement négatif inverse le flux, et le taux peut évoluer avec le positionnement même quand les coûts d'emprunt des États restent élevés. Les exigences de marge, le rendement des garanties, les frais et la durée réelle de détention influencent tous le résultat. Le plafond d'offre de 21 millions de Bitcoin peut soutenir l'argument de rareté à long terme, mais il n'efface pas automatiquement le coût d'attente pour que cette thèse se vérifie.

Questions fréquemment posées
-
Comment l'inflation augmente-t-elle le coût de détention du Bitcoin ?
Une inflation plus élevée peut maintenir les taux d'intérêt et les coûts d'emprunt à un niveau élevé. Cela augmente le coût du financement d'une position en Bitcoin et accroît le rendement auquel les investisseurs renoncent en choisissant un actif non rémunéré.
-
Que coûte un prêt à 8 % sur une position Bitcoin avec effet de levier de 10 000 $ ?
Un taux annuel de 8 % sur un prêt de 10 000 $ crée une obligation d'intérêts de 800 $. Le Bitcoin doit progresser d'environ 4 % sur la position de 20 000 $ rien que pour couvrir ce coût.
-
Pourquoi les investisseurs Bitcoin avec effet de levier peuvent-ils perdre de l'argent quand le BTC termine stable ?
L'emprunteur doit toujours des intérêts même si le Bitcoin finit l'année à son prix d'achat. Dans cet exemple, rembourser un prêt de 10 000 $ plus 800 $ d'intérêts laisse l'investisseur avec 9 200 $.
-
Comment la prime des futures Bitcoin agit-elle comme un coût de financement ?
Un contrat à terme coté au-dessus du comptant intègre une prime qui peut disparaître à mesure que le contrat converge avec le prix sous-jacent. Un future à 81 200 $ face à un prix au comptant de 80 000 $ porte une prime de 1 200 $ par Bitcoin d'exposition.
-
Quels coûts supplémentaires affectent les positions sur futures perpétuels Bitcoin ?
Les traders sur perpétuels doivent tenir compte des paiements de financement, des exigences de marge, des frais de transaction, du rendement des garanties et de la durée de détention. Le financement peut changer de sens à mesure que le positionnement du marché évolue.

 TheBlock
 CoinTelegraph
 WatcherGuru
 CoinDesk