


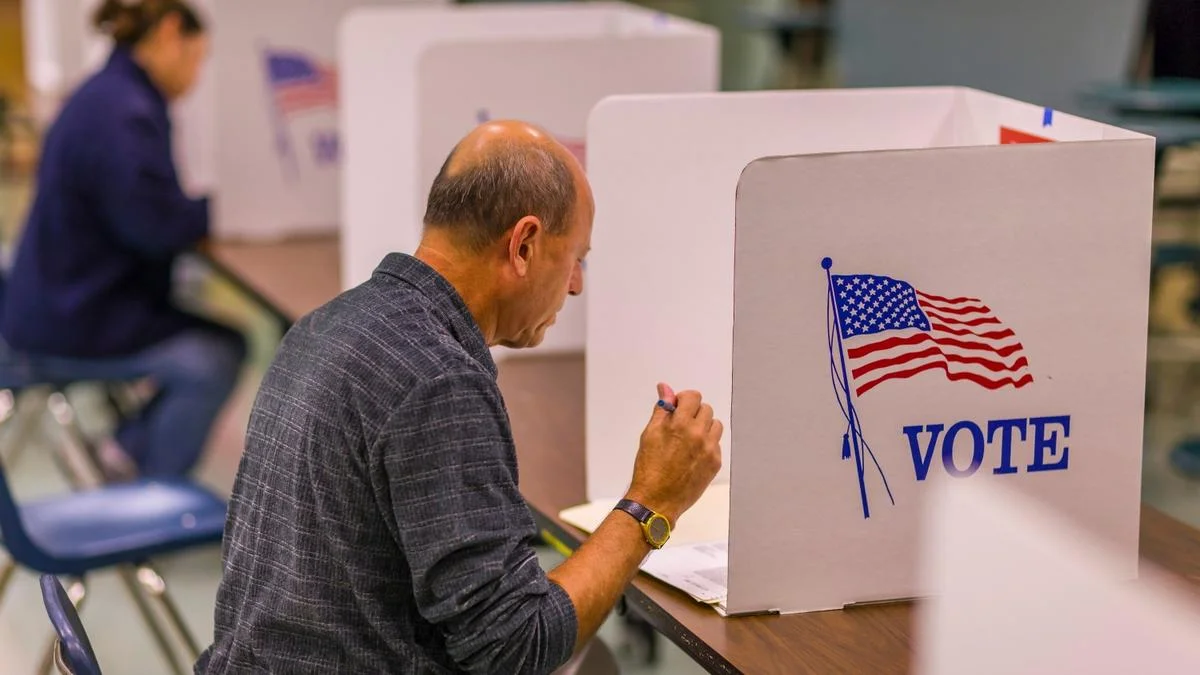


Les options sur Bitcoin arrivant à échéance le 4 novembre affichent une volatilité implicite d’environ 43,5 %, contre près de 36 % pour les échéances ultérieures, alors que les traders se préparent aux élections de mi-mandat aux États-Unis. La courbe forme un pic autour de l’événement, puis revient à près de 36 % fin novembre. Les options sur Ether suivent une tendance similaire.
Pourquoi c’est important
Cette prime sur les options laisse penser que les traders anticipent un bref mouvement des cours à l’annonce des résultats électoraux, plutôt qu’une période prolongée de turbulences. L’intérêt ouvert sur les contrats à terme est resté globalement stable au cours des dernières 24 heures, à 58 milliards de dollars pour Bitcoin et 23,58 milliards de dollars pour Ether. Cela indique que les investisseurs ajoutent une protection à leurs positions existantes, plutôt que de miser massivement sur de nouveaux contrats à terme.
Laevitas décrit cette configuration comme une demande de couverture qui s’ajoute au risque déjà présent. L’écart de cinq points signifie que les options de vente, qui protègent contre une baisse, coûtent plus cher que les options d’achat. Selon la société, ce type de demande lié à un événement s’estompe souvent une fois le catalyseur passé, ce qui pourrait réduire le pic de volatilité après le jour du scrutin.
Incidence sur les marchés
Bitcoin et Ether ont rebondi au-dessus des creux de vendredi, autour de 78 000 dollars et 2 290 dollars respectivement, après qu’un piratage de Binance a déclenché la panique sur les marchés. Alex Thorn, de Galaxy, a souligné que Bitcoin avait clôturé au-dessus de sa moyenne mobile sur 50 semaines pour la septième semaine consécutive, malgré le piratage.
D’autres indicateurs envoient des signaux contrastés. Depuis 2013, la hausse médiane de Bitcoin en novembre est d’environ 8,8 %, hors valeur atypique de 2013, et Bitcoin comme le S&P 500 ont historiquement progressé après les élections de mi-mandat américaines. Mais les ETF Bitcoin au comptant ont enregistré environ 643 millions de dollars de sorties vendredi, leur plus important total depuis juin. Les traders surveilleront si les couvertures liées aux élections diminuent après le 4 novembre et si les sorties des ETF se poursuivent.


Questions fréquemment posées
-
De combien la volatilité implicite de Bitcoin est-elle plus élevée pour le 4 novembre ?
Les options sur Bitcoin arrivant à échéance le 4 novembre affichent une volatilité implicite d’environ 43,5 %, contre près de 36 % pour les échéances ultérieures.
-
Que suggère la stabilité de l’intérêt ouvert sur les contrats à terme concernant les positions des traders ?
L’intérêt ouvert est resté globalement stable, à 58 milliards de dollars pour Bitcoin et 23,58 milliards de dollars pour Ether. Selon le rapport, les traders ajoutent une protection via les options à leurs positions existantes plutôt que de miser sur de nouveaux contrats à terme.
-
Que révèle l’écart de cinq points entre les options ?
Les options de vente coûtent plus cher que les options d’achat, ce qui indique une demande plus forte de protection contre la baisse.
-
Quel a été le montant des sorties des ETF Bitcoin au comptant vendredi ?
Les ETF Bitcoin au comptant ont enregistré environ 643 millions de dollars de sorties vendredi, leur plus important total depuis juin.
-
Quelles tendances historiques de novembre et des élections sont citées pour Bitcoin ?
Depuis 2013, la hausse médiane de Bitcoin en novembre est d’environ 8,8 %, hors valeur atypique de 2013. Bitcoin et le S&P 500 ont également historiquement progressé après les élections de mi-mandat américaines.

 Whale Alert
 CoinTelegraph
 WuBlockchain
 Benjamin Cowen