


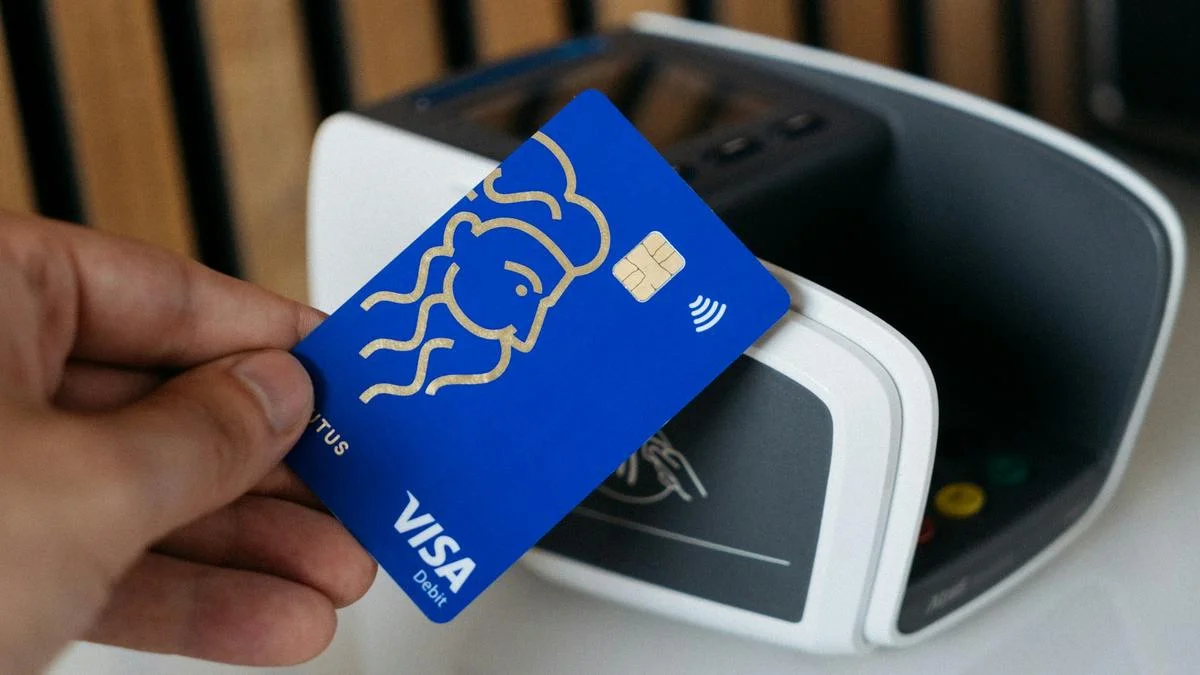


Les fournisseurs de cartes crypto investissent massivement dans le cashback et les rendements pour attirer des utilisateurs, mais certains clients coûtent plus cher à servir qu’ils ne rapportent. KAST est passé d’un quasi-équilibre à des pertes, avec la hausse des dépenses de croissance, tandis que Bleap affirme que les clients qui se contentent de dépenser et de toucher du cashback peuvent être non rentables.
Pourquoi c’est important
La viabilité du modèle dépend de la capacité à faire d’un titulaire de carte subventionné un client plus complet. Les fournisseurs misent sur le trading, les prêts, le staking, les frais d’adhésion et d’autres services payants pour couvrir à terme les récompenses et rentabiliser l’acquisition de clients. Tant que ce n’est pas le cas, l’augmentation du nombre d’utilisateurs et des taux de récompense peut alourdir la facture des subventions.
KAST annonce des rendements de 8 % à 12 % sur son compte Reserve, alors que les actifs qui le garantissent génèrent entre 3,5 % et 4 %. Son PDG, Raagulan Pathy, a déclaré que cet écart coûtait cher, tout en présentant cette dépense comme un moyen de gagner des parts de marché. L’entreprise a levé 80 millions de dollars en mars et, au moment d’un entretien réalisé le mois dernier, disposait de quatre à cinq ans de trésorerie.
Impact sur le marché
Les récompenses évoluent déjà. Bybit EU a remplacé ses paliers de cashback de 2 % à 10 % pour les utilisateurs non VIP par un taux fixe de 1 %, sans plafond, à compter du 4 août pour les titulaires de carte existants. Bleap est passé d’un taux initial de 2 % à un cashback de base de 1 %, complété par des récompenses plus élevées dans certaines catégories. Aucune des deux entreprises n’a indiqué l’effet de ces changements sur la fidélisation ou les dépenses.
Les commissions d’interchange ne suffisent peut-être pas à financer ces offres : dans l’UE, les règles les plafonnent à 0,2 % pour les paiements par carte de débit grand public concernés. D’autres modèles associent les cartes à une gamme plus large de produits financiers. Ether.fi permet aux utilisateurs d’emprunter en garantissant des actifs éligibles placés en staking, et un rapport publié en mars a constaté qu’environ 80 % des utilisateurs de Cash utilisaient aussi son produit de rendement Liquid. L’enjeu est de savoir si les clients continuent d’utiliser ces services lorsque les avantages de lancement diminuent.
Questions fréquemment posées
-
Pourquoi les clients des cartes crypto peuvent-ils être non rentables ?
Les récompenses et les dépenses de croissance peuvent coûter plus cher que ce que rapportent les clients qui se contentent de dépenser et de toucher du cashback. Les fournisseurs comptent sur les revenus d’autres services pour combler l’écart.
-
Comment KAST finance-t-il les récompenses de son compte Reserve ?
KAST annonce des rendements de 8 % à 12 %, alors que les actifs qui garantissent le produit génèrent entre 3,5 % et 4 %. L’entreprise couvre la différence.
-
Comment Bybit EU a-t-il modifié les récompenses des cartes non VIP ?
Bybit EU a remplacé ses paliers de cashback de 2 % à 10 % pour les utilisateurs non VIP par un taux fixe de 1 %, sans plafond. Le changement est entré en vigueur le 4 août pour les titulaires de carte existants.
-
Qu’est-ce qui limite les revenus issus des commissions d’interchange dans l’UE ?
Dans l’UE, les règles plafonnent à 0,2 % les commissions d’interchange sur les paiements par carte de débit grand public concernés, limitant ainsi une source potentielle de revenus pour les émetteurs de cartes.
-
Comment Ether.fi relie-t-il sa carte à d’autres produits financiers ?
Les utilisateurs d’Ether.fi peuvent emprunter en garantissant des actifs éligibles placés en staking sur la plateforme, tout en continuant à percevoir leur rendement. Un rapport publié en mars indique qu’environ 80 % des utilisateurs de Cash utilisaient aussi son produit Liquid.

 WatcherGuru
 CoinTelegraph
 CryptoSlate
 WuBlockchain
 TheBlock