










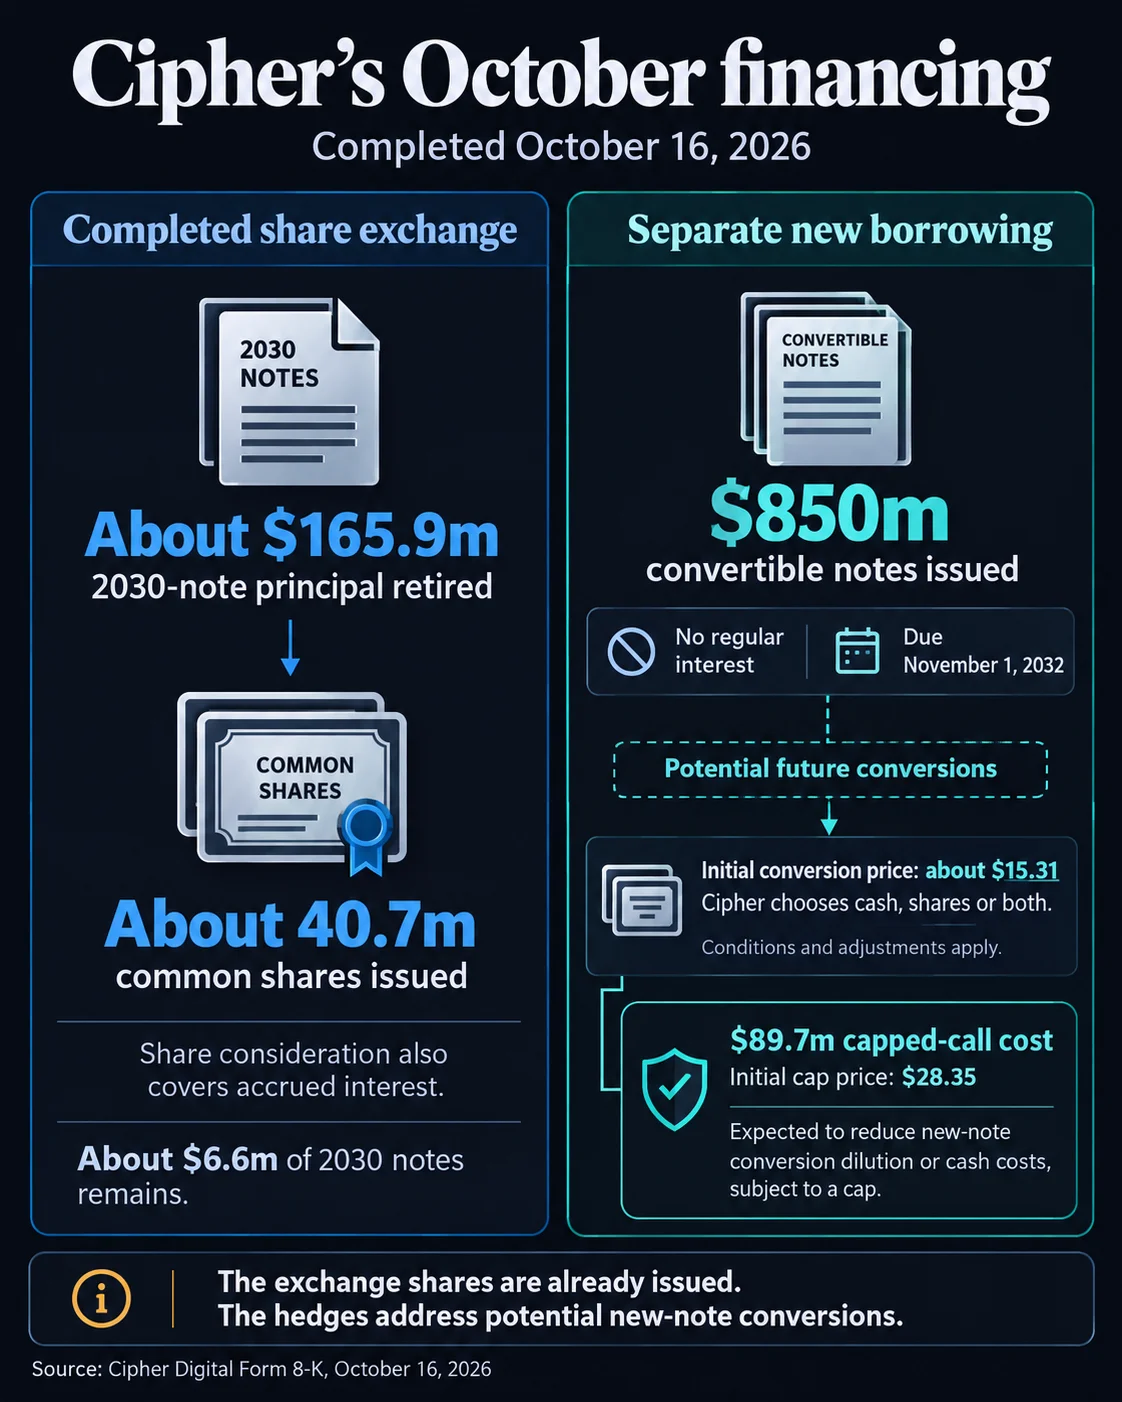
Les actions de Cipher Digital ont clôturé à 8,98 $ le 16 octobre, en baisse de 10,6 % sur la séance et à leur plus bas niveau depuis septembre 2025, prolongeant une chute de plus de 52 % sur un an. Le même jour, le mineur de Bitcoin a finalisé une émission de 850 millions d'obligations convertibles à coupon zéro et procédé séparément à l'échange d'environ 165,9 millions de ses obligations convertibles arrivant à échéance en 2030 contre 40,7 millions d'actions ordinaires nouvellement émises, ramenant cette série à environ 6,6 millions en circulation. Ensemble, ces opérations laissent l'entreprise avec environ 684 millions de principal de dette supplémentaire en circulation et une base d'actions nettement plus importante.
Pourquoi c'est important
Cipher tente de troquer sa dépendance au minage de Bitcoin contre des revenus locatifs récurrents issus d'infrastructures de calcul haute performance, et l'équation financière montre à quel point cette transition est gourmande en capital. L'entreprise a déclaré environ 25 millions de revenus au deuxième trimestre contre une perte de 30 millions d'EBITDA ajusté, un écart qui fait du financement externe le moteur de tout le chantier. Les nouvelles obligations ne portent pas d'intérêt régulier, mais leur prix de conversion initial d'environ 15,31 $ se situe bien au-dessus du marché, et Cipher a dépensé environ 89,7 millions en transactions capped-call étendant la protection contre la dilution jusqu'à 28,35 $.
Le risque structurel réside dans le droit de remboursement : les investisseurs des nouvelles obligations peuvent exiger un paiement en cash en novembre 2030, bien avant l'échéance prévue en 2032, ce qui pourrait forcer un refinancement massif alors que le portefeuille IA est encore en montée en puissance.
Impact sur le marché
La dilution est survenue dans un contexte de forte vente, avec environ 31 % de la valeur de marché par action de Cipher effacée depuis le 12 octobre. Les obligataires ayant reçu des actions dans l'échange pourraient ajouter une pression vendeuse supplémentaire s'ils liquident ou dénouent des positions de couverture liées à la dette d'origine.
Le scénario haussier conserve toutefois un point de données concret : Cipher a commencé à livrer de la capacité dans son centre de données Black Pearl en août, avec deux mois d'avance sur le calendrier, déclenchant les premiers paiements de loyer de son locataire hyperscale. La construction se poursuit à Barber Lake et Stingray. L'action se négocie désormais sur la question de savoir si ces revenus locatifs croîtront assez vite pour soutenir la dette avant l'ouverture de la fenêtre de remboursement de 2030.

Questions fréquemment posées
-
Quelle nouvelle dette Cipher a-t-elle contractée lors des opérations d'octobre ?
Cipher a finalisé une émission de 850 millions d'obligations convertibles à coupon zéro arrivant à échéance en novembre 2032. Combinée à l'échange d'obligations, les deux opérations ont laissé l'entreprise avec environ 684 millions de principal de dette supplémentaire en circulation.
-
Pourquoi Cipher a-t-elle émis 40,7 millions de nouvelles actions ?
Les actions ont été émises pour échanger environ 165,9 millions de ses obligations convertibles arrivant à échéance en 2030, contrepartie des intérêts courus incluse. Cette série a été ramenée à environ 6,6 millions en circulation, mais les investisseurs existants ont été dilués.
-
Quand les détenteurs des nouvelles obligations convertibles peuvent-ils exiger un remboursement ?
Sous certaines conditions, les investisseurs peuvent exiger un remboursement en cash en novembre 2030, quatre ans avant l'échéance prévue en novembre 2032, ce qui pourrait créer une obligation de refinancement substantielle.
-
Que couvrent les transactions capped-call de Cipher ?
Cipher a dépensé environ 89,7 millions en capped calls pour limiter la dilution liée aux conversions futures, avec une protection s'étendant jusqu'à un prix initial de 28,35 $ contre le prix de conversion de 15,31 $ des obligations.
-
Comment se porte l'activité de centres de données IA de Cipher à ce jour ?
Cipher a déclaré environ 25 millions de revenus au deuxième trimestre et une perte de 30 millions d'EBITDA ajusté. Son centre de données Black Pearl a commencé à livrer de la capacité en août, avec deux mois d'avance sur le calendrier, déclenchant les premiers paiements de loyer de son locataire hyperscale.

 WuBlockchain
 Crypto News
 Lookonchain
 TheBlock
 Benjamin Cowen