








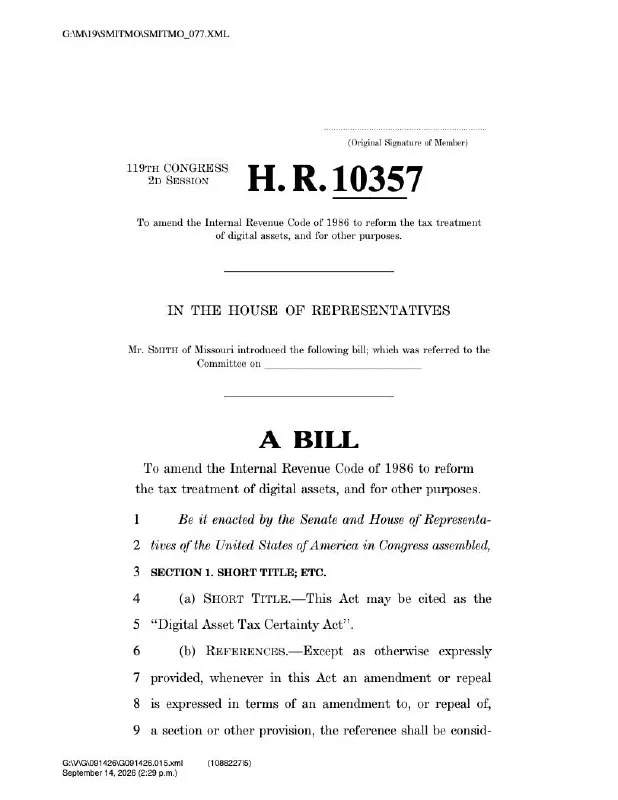
La commission Ways and Means de la Chambre a publié un projet fiscal crypto de 114 pages avant la séance de markup de mercredi, sans inclure de cadre sur la fiscalité des récompenses de minage et de staking. Cette omission retire ce qui était l'élément le plus suivi du calendrier législatif pour les opérateurs proof-of-work, les stakers solo et les protocoles de liquid staking, qui naviguent depuis des années dans les directives de l'IRS par analogie.
Pourquoi c'est important
La réforme fiscale crypto attend un socle fédéral depuis au moins le précédent Congrès. Le projet de Ways and Means couvre la déclaration des courtiers, la parité des wash sales et quelques clarifications définitionnelles, mais contourne la question de l'encaissement constructif au cœur des récompenses de staking et le débat sur la comptabilité d'inventaire autour des pièces minées. Chaque protocole, validateur et mineur qui avait construit ses flux de conformité autour des projets de discussion antérieurs du personnel du Joint Committee on Taxation doit désormais continuer à attendre, et le patchwork des traitements au niveau des États continue de faire le travail entre-temps.
Impact sur le marché
La principale lecture concerne les stakers et les mineurs qui se positionnaient pour un langage clair sur les événements imposables. Les desks de staking institutionnel, les produits de staking hébergés en bourse et les validateurs solo font tous face à un calcul inchangé tant que le Congrès n'agit pas. Les protocoles de liquid staking perdent en particulier la fenêtre de clarté à court terme qu'ils intégraient à leurs plans d'expansion. Surveillez la séance de markup de mercredi pour les amendements au plancher sur le traitement des récompenses ; c'est là que se joue désormais le vrai combat.
Questions fréquemment posées
-
Que contient le projet fiscal crypto de la commission Ways and Means de la Chambre ?
Le projet de 114 pages couvre la déclaration des courtiers, la parité des wash sales et quelques clarifications définitionnelles. La fiscalité des récompenses de minage et de staking a été laissée de côté.
-
Pourquoi l'exclusion des récompenses de staking est-elle importante ?
L'encaissement constructif des récompenses de staking reste non réglé au niveau fédéral. Les validateurs, produits de staking hébergés en bourse et protocoles de liquid staking naviguent dans les directives de l'IRS par analogie.
-
Qu'en est-il des mineurs et des récompenses de minage ?
La comptabilité d'inventaire pour les pièces minées reste dans le patchwork. Le projet n'a pas abordé la façon dont les mineurs constatent leurs revenus à la réception des récompenses de bloc.
-
Le staking ou le minage pourraient-ils être ajoutés pendant le markup ?
Des amendements au plancher restent possibles lors de la séance de markup de mercredi. C'est là que se joue désormais le vrai combat sur le traitement des récompenses.
-
Qui est le plus affecté par cette omission ?
Les desks de staking institutionnel, les validateurs solo, les protocoles de liquid staking et les mineurs se positionnaient pour un langage clair sur les événements imposables et font désormais face à un paysage de conformité inchangé tant que le Congrès n'agit pas.

 TheBlock
 WatcherGuru
 CoinDesk
 WuBlockchain