








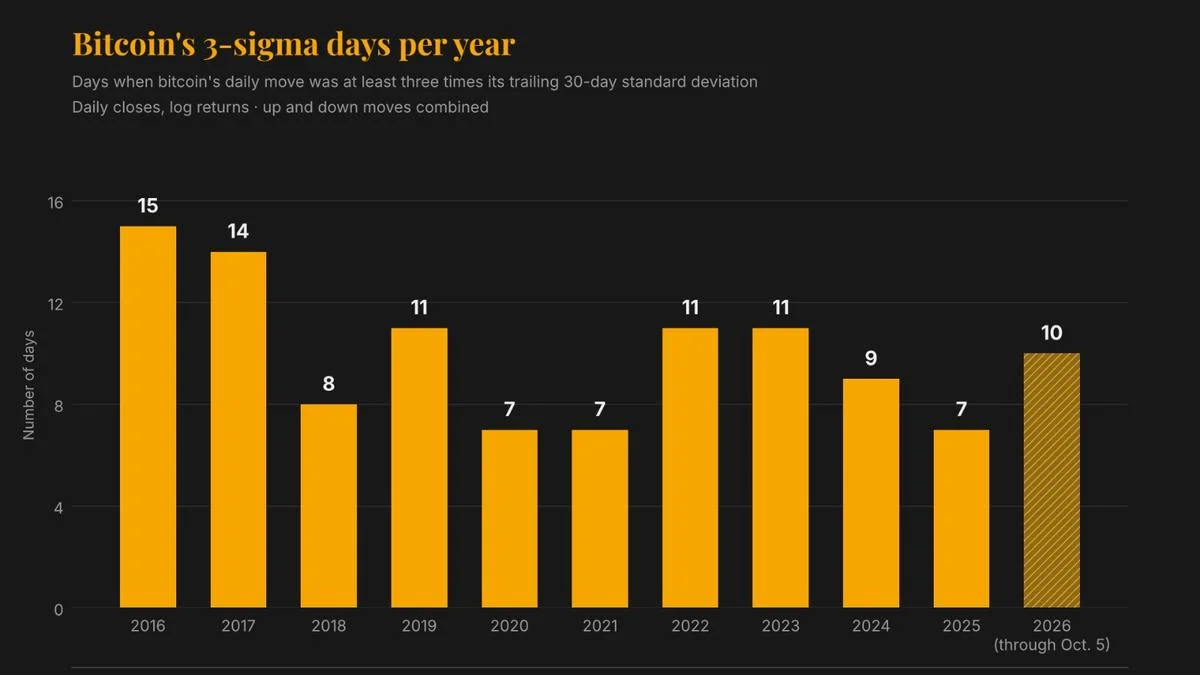


Selon une analyse de CoinDesk, le Bitcoin a enregistré 10 jours en 2026 où son prix a varié d'au moins trois écarts-types par rapport à son modèle de trading récent, plus que les huit jours de ce type enregistrés durant toute l'année 2018, lorsque l'actif a perdu 73 % de sa valeur. La volatilité annualisée est tombée à environ 46 % contre 84 % sur la même période, tandis que la taille moyenne de ces mouvements à 3 sigma a diminué pour atteindre environ 7 % contre environ 10 %.
Pourquoi c'est important
Des jours moyens plus calmes masquent une queue plus fréquente, une combinaison qui déroute les modèles de risque basés sur la volatilité récente. Les cadres de valeur à risque qui s'appuient sur des fenêtres de 30, 90 et 180 jours vont interpréter la volatilité réalisée plus faible comme un feu vert pour augmenter les positions, tandis que la distribution sous-jacente continue de produire des secousses disproportionnées que la VaR ne prend pas en compte. Nicolas Quatravaux, responsable de l'EMEA chez Paradigm, a décrit le schéma comme structurel : de longues périodes de calme suivies de réajustements brusques, les chocs provenant désormais de facteurs macroéconomiques, de l'effet de levier et de positions sursaturées plutôt que d'une liquidité faible.
Impact sur le marché
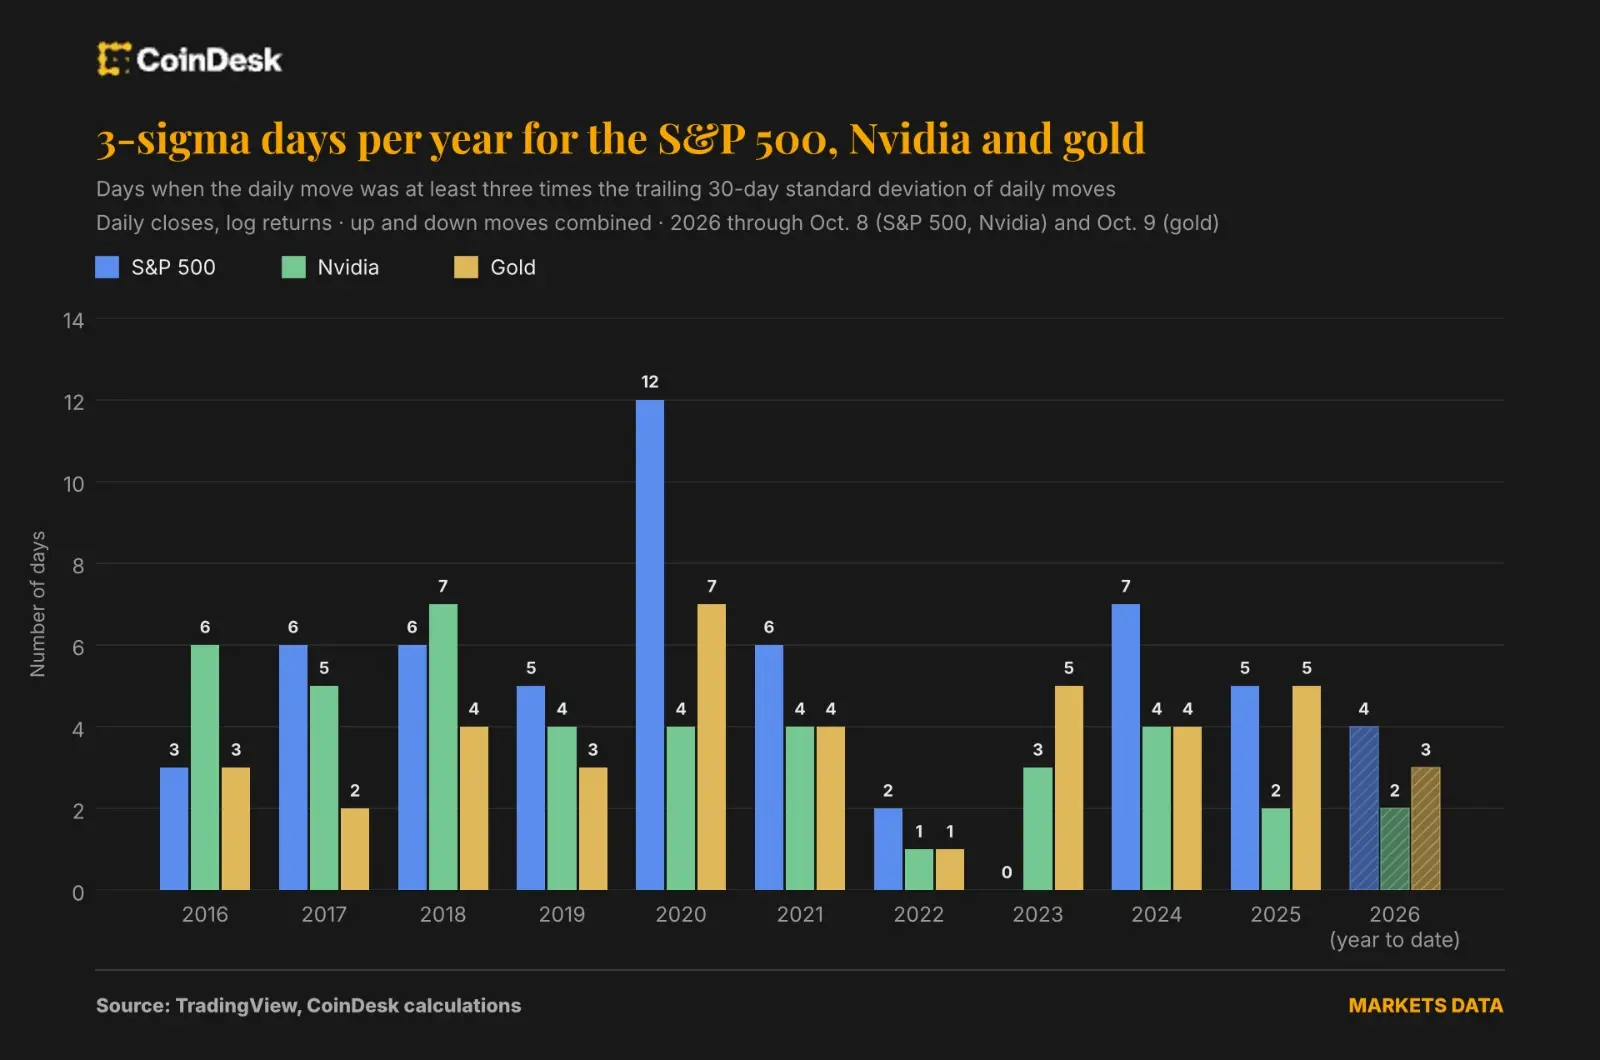
L'implication pour la construction de portefeuille est directe. Luuk Strijers, PDG de Deribit, a déclaré que la VaR standard sous-estime le risque de queue et c'est pourquoi l'industrie évolue vers l'Expected Shortfall, qui évalue la gravité des pires jours. Ce changement est important car le total de jours à 3 sigma du Bitcoin depuis 2024 s'élève à 26 jours, contre huit pour Nvidia, 16 pour le S&P 500 et 12 pour l'or, même si la volatilité globale du Bitcoin est maintenant proche de celle de Nvidia, qui est d'environ 47 %. Le marché absorbe également mieux les secousses : le 21 septembre, Paradigm a traité un montant record de 6,7 milliards de dollars en options sans qu'aucun bureau ne signale de mauvaise opération, preuve que la liquidité plus profonde et un plus grand nombre de contreparties institutionnelles transforment ce qui était autrefois un jour de perte en un mois difficile.
Le prochain indicateur sera de savoir si ce coussin institutionnel tiendra la prochaine fois qu'un titre macroéconomique surprendra une position courte sur la volatilité.

Questions fréquemment posées
-
Qu'est-ce qu'un jour de trading à trois sigma pour le Bitcoin ?
Un jour où le prix du Bitcoin varie d'au moins trois écarts-types par rapport à son modèle de trading récent. Dans une distribution normale en cloche, seulement 0,3 % des mouvements se situent en dehors de cette bande, donc les traders l'utilisent pour signaler des sauts exceptionnellement importants.
-
Comment une volatilité plus faible cache-t-elle un risque de queue plus important pour le Bitcoin ?
Les modèles de valeur à risque s'appuient sur des fenêtres de volatilité de 30, 90 ou 180 jours, donc une période de trading plus calme fait apparaître le Bitcoin comme moins risqué et peut justifier des allocations plus importantes, même si les secousses à 3 sigma continuent d'apparaître avec une fréquence plus…
-
Combien de jours à trois sigma le Bitcoin a-t-il eu en 2026 ?
Le Bitcoin a enregistré 10 jours de trading à trois sigma en 2026 jusqu'à présent, plus que les huit enregistrés durant toute l'année 2018, lorsque le Bitcoin a perdu 73 % de sa valeur.
-
Pourquoi les mouvements extrêmes du Bitcoin sont-ils plus fréquents maintenant même s'ils sont plus petits ?
Une position courte sursaturée et des stratégies de vente d'options signifient qu'un seul titre macroéconomique peut déclencher un short squeeze, tandis qu'une liquidité plus profonde et un plus grand nombre de contreparties institutionnelles absorbent le mouvement pour qu'il ne se transforme pas en une perte massive.
-
Qu'est-ce que l'Expected Shortfall et pourquoi Deribit le préfère-t-il pour la crypto ?
L'Expected Shortfall estime la taille moyenne des pertes lors des pires jours plutôt que de simplement compter combien de fois un seuil est franchi. Le PDG de Deribit, Luuk Strijers, soutient qu'il capture mieux les secousses récurrentes à trois sigma du Bitcoin que la valeur à risque seule.

 Whale Alert
 Lookonchain